

코스피가 7400선까지 밀렸습니다. 삼성전자는 역대급 실적을 냈지만, 시장은 오히려 팔았습니다. 이상한 장면처럼 보이지만, 주식시장에서는 꽤 자주 벌어지는 일입니다. 호재가 없어서 빠진 것이 아니라, 호재를 이미 너무 많이 기대했기 때문에 빠진 것입니다.
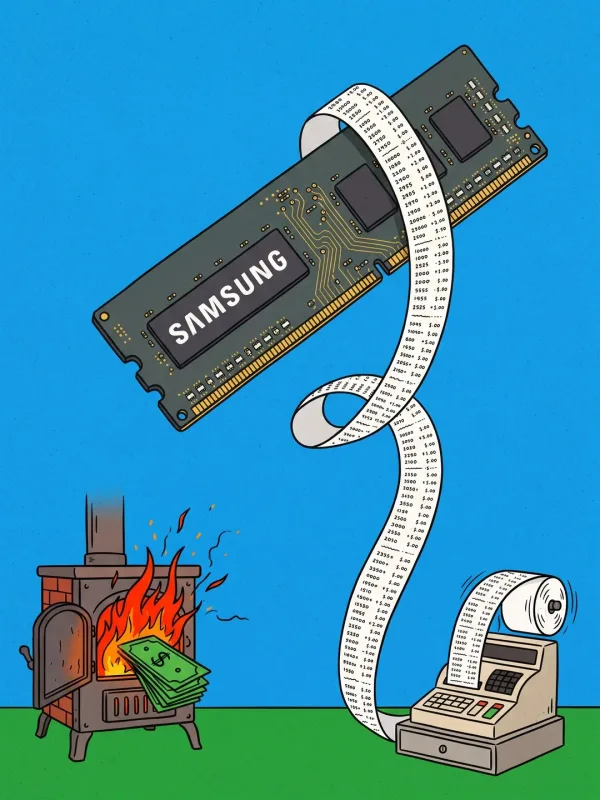
이번 하락의 핵심은 실적 부진이 아닙니다. 삼성전자는 2026년 2분기 잠정실적으로 매출 171조 원, 영업이익 89.4조 원을 발표했습니다. 숫자만 보면 말 그대로 역대급입니다. 그런데 주가는 하락했고, 코스피는 장중 급락했습니다. 좋은 실적이 나왔는데도 시장이 무너졌다는 것은, 투자자들이 지금의 실적보다 앞으로의 기대와 가격 부담을 더 크게 보고 있다는 뜻입니다.
- 왜 좋은 실적에도 시장은 팔았나
주가는 현재가 아니라 미래를 먼저 반영합니다. 삼성전자와 SK하이닉스, AI 반도체 관련주는 이미 큰 기대를 받고 많이 올랐습니다. 시장은 삼성전자가 좋은 실적을 낼 것이라는 사실을 어느 정도 알고 있었고, 그 기대가 주가에 먼저 들어가 있었습니다.
그래서 실적 발표 이후에는 “이제 더 살 이유가 있나?”보다 “일단 수익을 챙기자”는 심리가 강해졌습니다. 이것이 이벤트 소멸입니다. 기대감으로 오른 주식이 실제 뉴스가 나온 뒤 빠지는 전형적인 흐름입니다.
이벤트 소멸
기대감으로 주가가 먼저 오른 뒤, 실제 발표나 결과가 나온 시점에 매수 재료가 사라졌다고 판단해 매물이 나오는 현상입니다.
여기에 AI 반도체 랠리의 피로감도 겹쳤습니다. 올해 한국 증시 상승의 중심에는 AI, HBM, 반도체 장비, 기판, 전력 인프라가 있었습니다. 하지만 상승이 빠를수록 시장은 다시 묻습니다. “이 이익이 계속 이어질까?”, “AI 투자가 정말 이만큼 돈을 벌어줄까?”, “주가가 너무 앞서간 것 아닐까?” 이 질문이 커지는 순간, 좋은 실적도 단기적으로는 매도 재료가 될 수 있습니다.
- 문제는 실적보다 수급이었다
이번 급락은 기업 실적만으로 설명하기 어렵습니다. 더 큰 문제는 수급입니다. 외국인 매도, 레버리지 투자 청산, 프로그램 매도, 반도체 대형주 쏠림이 한 번에 겹치면 지수는 생각보다 훨씬 빠르게 무너질 수 있습니다.
특히 코스피는 삼성전자와 SK하이닉스의 영향력이 매우 큽니다. 두 종목이 동시에 흔들리면 지수 전체가 흔들립니다. 여기에 AI 반도체 관련주에 레버리지 자금이 많이 붙어 있었다면, 하락이 시작되는 순간 손절과 반대매매가 다시 하락을 키우는 구조가 됩니다.
레버리지 투자
빌린 돈이나 파생상품을 활용해 실제 보유 자금보다 더 큰 규모로 투자하는 방식입니다. 상승장에서는 수익이 커질 수 있지만, 하락장에서는 손실과 매도 압력도 빠르게 커질 수 있습니다.
결국 오늘의 시장은 “실적이 나빠서 빠진 시장”이라기보다 “너무 많이 기대했고, 너무 많이 몰렸고, 너무 빨리 팔린 시장”에 가깝습니다.
- 그럼 지금 한국 증시는 얼마나 싼가
핵심은 여기입니다. 코스피 7400선은 단순히 “많이 빠졌다”는 수준을 넘어, 밸류에이션 기준으로 역사적 저평가 구간에 들어왔다는 점입니다.
현재 코스피 7430선 기준 12개월 선행 PER은 약 6.43배 수준까지 낮아졌습니다. 최근 10년 평균이 10배 안팎이라는 점을 감안하면, 현재 한국 증시는 평균보다 훨씬 낮은 가격에 거래되고 있는 셈입니다. 쉽게 말해, 같은 이익을 내는 시장을 과거보다 훨씬 싸게 살 수 있는 구간에 가까워졌다는 뜻입니다.
12개월 선행 PER
현재 주가를 앞으로 12개월 동안 예상되는 기업 이익으로 나눈 값입니다. 낮을수록 이익 대비 주가가 싸다는 의미지만, 예상 이익이 낮아지면 PER도 다시 달라질 수 있습니다.
더 중요한 비교는 2008년 글로벌 금융위기입니다. 코스피의 12개월 선행 PER이 7배 아래로 내려간 시기는 역사적으로도 흔하지 않았습니다. 지금의 6배대 PER은 한국 증시가 평범한 조정장이 아니라 공포가 상당히 가격에 반영된 구간에 들어왔다는 신호로 볼 수 있습니다.
- 싸다고 무조건 바닥은 아니다
물론 싸다고 바로 오르는 것은 아닙니다. 주식시장에서 저평가와 바닥은 다릅니다. 저평가는 가격의 문제이고, 바닥은 심리와 수급의 문제입니다. 지금 한국 증시는 가격만 보면 싸졌지만, 투자심리는 아직 불안하고 수급도 좋지 않습니다.
그래서 지금 중요한 질문은 “더 빠질까?”가 아닙니다. 더 중요한 질문은 “이익 전망이 유지될까?”입니다. 삼성전자와 SK하이닉스의 실적 개선이 계속 이어지고, AI 반도체 수요가 실제 이익으로 연결된다면 지금의 PER 6배대는 역사적 저평가 구간으로 해석될 수 있습니다. 반대로 이익 전망이 꺾이면, 낮아 보이는 PER도 다시 의미가 약해질 수 있습니다.
결국 지금은 바닥을 단정할 수 있는 자리는 아닙니다. 하지만 가격만 놓고 보면, 공포 때문에 버리기에는 꽤 많이 싸진 구간입니다.
- 반등한다면 어디가 먼저 움직일까
시장이 회복된다면 가장 먼저 반응할 가능성이 높은 쪽은 이번 하락에서 가장 크게 맞은 업종일 가능성이 큽니다. AI 반도체, HBM, 기판, 전력 인프라, 반도체 장비처럼 이익의 방향이 아직 살아 있는 업종입니다.
하락장에서 가장 많이 빠진 업종은 두 종류로 나뉩니다. 하나는 정말 문제가 생겨서 빠진 업종이고, 다른 하나는 너무 많이 올랐기 때문에 잠시 흔들린 업종입니다. 만약 AI 반도체의 이익 방향이 유지된다면, 이번 급락은 후자에 가까울 수 있습니다.
다만 단기 반등과 장기 상승은 다릅니다. 급락 이후 기술적 반등은 나올 수 있지만, 다시 고점을 넘기 위해서는 실적 전망이 계속 상향되어야 합니다. 결국 주가를 다시 올리는 것은 공포 해소가 아니라 이익입니다.
비트프레스 인사이트
코스피 7400선은 공포의 숫자입니다. 하지만 동시에 가격의 숫자이기도 합니다. 모두가 무서워서 팔 때, 시장은 가끔 비정상적으로 싸집니다. 지금 한국 증시는 그런 질문을 던질 만한 위치에 있습니다.
삼성전자 실적은 강했고, AI 반도체의 방향도 아직 끝났다고 보기 어렵습니다. 그런데 시장은 레버리지 수급과 차익실현, AI 랠리 피로감 때문에 한꺼번에 무너졌습니다. 그래서 지금의 하락은 기업이 망가진 하락이라기보다, 기대와 수급이 무너진 하락에 가깝습니다.
지금이 정확한 바닥인지는 알 수 없습니다. 하지만 PER 6배대라는 숫자는 분명히 가볍지 않습니다. 시장이 공포를 말할 때, 숫자는 저평가를 말하고 있습니다. 지금 한국 증시는 “도망쳐야 하는 시장”인지, 아니면 “너무 싸져서 다시 봐야 하는 시장”인지의 갈림길에 서 있습니다.
출처
삼성전자, 2026년 2분기 잠정실적 발표, Samsung Newsroom Korea
https://news.samsung.com/kr/%EC%82%BC%EC%84%B1%EC%A0%84%EC%9E%90-2026%EB%85%84-2%EB%B6%84%EA%B8%B0-%EC%9E%A0%EC%A0%95%EC%8B%A4%EC%A0%81-%EB%B0%9C%ED%91%9C
Samsung flags 19-fold jump in profit, but shares slump on jitters AI boom may stall, Reuters
https://www.reuters.com/world/asia-pacific/samsung-estimates-19-fold-rise-q2-operating-profit-beating-expectations-2026-07-06/
Morning Bid: Samsung boom, market gloom, Reuters
https://www.reuters.com/world/china/global-markets-view-europe-2026-07-07/
[뉴스나우] 삼성전자, 역대급 실적에도 ‘주가 폭락’…원인은?, YTN
https://www.ytn.co.kr/_ln/0102_202607071259478517
[속보] 코스피, 8% 폭락에 서킷브레이커…올 들어 6번째, 경향신문
https://v.daum.net/v/20260707135746719
‘반도체 추락’에 코스피 7.9% 급락 7,648…코스닥도 6.7%↓, 연합뉴스
https://www.yna.co.kr/view/AKR20260702137900008
한국투자증권 신촌PB센터 권용헌 PB, 코스피 급락 코멘트
제공받은 광고성 코멘트 원문 기준, 공개 링크 확인 불가