

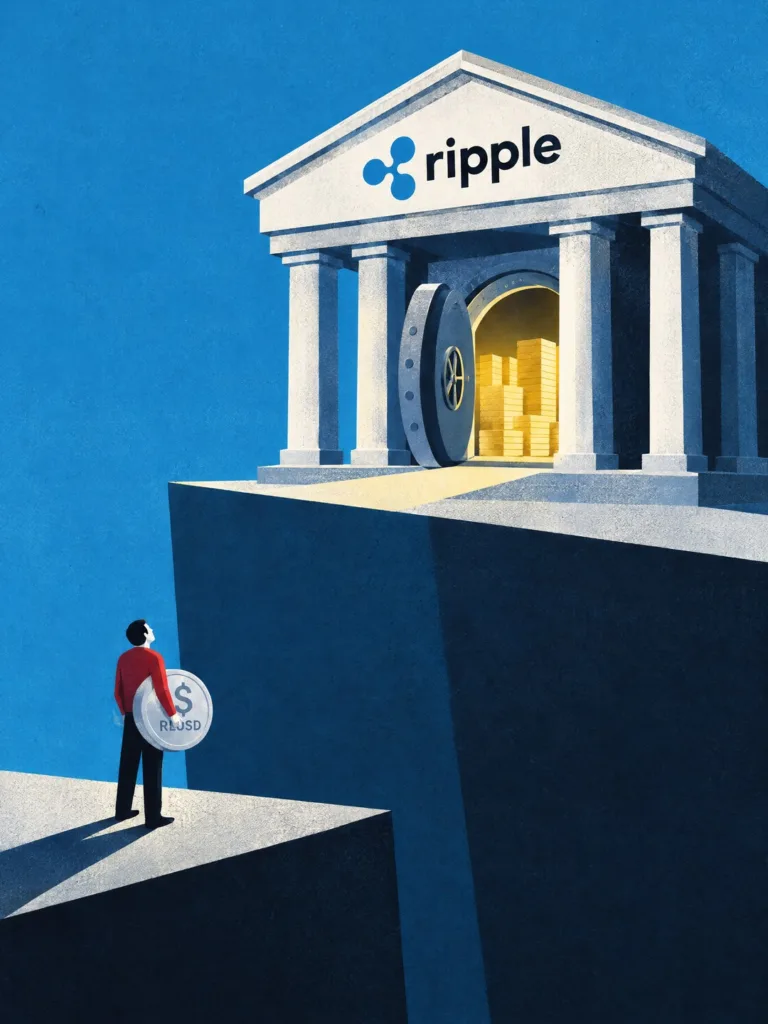
RLUSD(리플이 발행하는 달러 스테이블코인)의 시가총액은 약 25억 달러다. 이 코인을 내놓은 리플이 10월 26일 밤(미국 시간) 미국 통화감독청(OCC, 전국 단위 은행을 감독하는 미국 규제기관)에서 연방 신탁은행 인가를 최종 승인받았다. 브래드 갈링하우스 리플 CEO가 X에 직접 알렸다.
코인 회사가 은행이 됐다는 소식을 들으면 RLUSD도 이제 은행 예금처럼 보호받는다고 생각하기 쉽다. 하지만 핵심은 따로 있다. 리플이 받은 건 예금을 받는 은행이 아니라 신탁은행 인가다. RLUSD를 가진 사람에게 예금보험이 생기지는 않는다. 바뀌는 건 리플이 은행·기관 고객에게 팔 수 있는 상품이다.
- 리플이 받은 건 예금을 받는 은행 인가가 아니다
리플은 2025년 7월 인가를 신청했고, OCC는 그해 12월 조건부 승인을 거쳐 이번에 최종 승인했다. 새 은행 이름은 리플 내셔널 트러스트 뱅크다.
신탁은행은 남의 자산을 맡아 관리하는 은행이다. 예금을 받거나 대출을 하지 않고, 미국 예금보험공사(FDIC)의 예금보험도 붙지 않는다. 경비가 삼엄한 대형 금고 회사를 떠올리면 된다. 다만 금고 회사는 맡긴 물건을 지켜 줄 뿐, 동네 은행 예금처럼 나라가 정한 한도까지 대신 물어 주지는 않는다.
- RLUSD 보유자에게 그대로인 것은 무엇인가
RLUSD 발행은 지금처럼 뉴욕주 감독을 받는 리플 자회사 스탠더드 커스터디 앤 트러스트가 한다. RLUSD 1개는 달러 예금·미국 국채·현금성 자산으로 된 준비금 1달러에 기대고, 그 준비금은 대부분 미국 대형 은행 BNY(뉴욕멜론은행)가 보관한다. 이번 승인 소식에 상환 조건이 바뀐다는 내용은 없다.
예금보험도 여전히 없다. FDIC는 은행 예금을 1인당 25만 달러까지 보호하지만, 코인은 보호 대상에서 빠진다. RLUSD 1만 개를 가진 사람은 승인 전과 똑같이 준비금이 제대로 있는지에 기대고 있다. 쉽게 말해, 보유자에게 예금 같은 보호가 새로 생긴 건 아니다.
- 달라지는 것은 준비금을 살피는 눈이다
새 신탁은행은 영업을 시작하면 RLUSD 준비금을 관리하는 수탁자 역할을 맡는다. 그동안 RLUSD 발행 구조는 뉴욕주 금융감독청(NYDFS)이 감독해 왔는데, 준비금을 맡을 은행은 연방 기관인 OCC의 감독을 받는다. 리플은 지난해 12월 조건부 승인 때 최종 승인이 나면 RLUSD 보유자를 더 강하게 보호할 수 있다고 밝혔다.
정확히 말하면 늘어난 건 보험이 아니라 감독이다. 금고를 들여다보는 감독 기관이 하나 더 생긴 셈이다. 다만 그만큼 위험이 얼마나 줄어드는지는 아직 확인된 바 없고, 회사가 무너졌을 때 돈을 대신 돌려주는 장치가 생긴 것도 아니다.
- 돈이 움직이는 곳은 기관 수탁 시장이다
신탁은행의 두 번째 일은 수탁이다. 대기업이 결제·거래·자금 관리에 쓰는 디지털 자산을 연방 감독을 받는 은행 이름으로 맡아 둔다. 은행·자산운용사처럼 거래 상대의 감독 등급을 따지는 고객에게 리플이 내밀 수 있는 명함이 생긴 셈이다.
RLUSD도 이 고객층을 향한다. 리플에서 RLUSD를 직접 발행·상환하는 고객은 은행 수준의 신원 확인을 통과한 기관으로 한정되고, 개인은 거래소에서 사고판다. RLUSD 시가총액은 2025년 12월에 이미 10억 달러를 넘어 있었고 지금은 약 25억 달러다. RLUSD는 리플의 결제 사업에 쓰이고, 기관 대상 중개 서비스 리플 프라임에서는 담보로 쓰인다.
- 은행들은 왜 이 인가에 소송을 걸었나
기존 은행권은 반발한다. 미국 독립지역은행협회(ICBA)는 10월 2일, 코인 회사가 신탁은행 인가로 신탁 본업 밖의 수탁 같은 업무까지 하게 열어 준 OCC의 2026년 3월 2일 규칙이 권한을 넘었다며 소송을 냈다. ICBA는 예금보험·자본 규제 없이 연방 은행의 신뢰만 얻는 옆문이라고 주장하며, 법원에 이 규칙을 무효로 해 달라고 요청했다.
리플이 해외 송금에 쓰는 코인 XRP의 가격과 바로 이어지는 일도 아니다. 올해 4월 미국 금융 매체 분석은 이 신탁은행 인가가 XRP에 직접 매수세를 만들거나 거래 방식을 바꾸지 않는다고 봤다. 의미는 은행·결제 회사가 리플과 거래할 때 부담을 덜어 주는 데 있다는 것이다.
- 비트프레스 인사이트
이번 승인으로 RLUSD 보유자에게 생긴 건 감독 한 겹이지 예금보험이 아니다. 반면 리플은 연방 감독 수탁이라는, 은행과 기관에 내밀 수 있는 상품을 얻었다. 실제 수요는 은행이 영업을 시작한 뒤에야 확인되고 ICBA 소송이라는 변수도 남아 있지만, 돈이 움직인다면 그곳은 개인 지갑이 아니라 기관의 수탁 계약이다.
코인 회사의 은행 인가 뉴스는 이름보다 종류로 읽어야 한다. 예금보험이 붙는 은행이 아니라면, 바뀐 건 내 코인의 보호가 아니라 그 회사가 기관에 팔 수 있는 상품이다.
출처
https://www.coindesk.com/markets/2026/10/27/ripple-gets-a-final-go-ahead-to-launch-its-own-u-s-national-trust-bank
https://ripple.com/ripple-press/ripple-secures-federal-approval-to-establish-national-trust-bank/
https://ripple.com/solutions/stablecoin/
https://docs.ripple.com/products/stablecoin/overview/rlusd
https://www.fdic.gov/resources/deposit-insurance/understanding-deposit-insurance
https://www.hlc.com/en/publications/occ-conditionally-approves-five-crypto-focused-national-trust-bank-charters
https://icba.org/w/occ-release-oct-2026
https://finance.yahoo.com/markets/crypto/articles/xrp-news-ripple-national-trust-211548358.html
용어 풀이
통화감독청(OCC) — 전국 단위로 영업하는 미국 은행에 인가를 내주고 감독하는 연방 규제기관이다.
신탁은행 — 예금을 받거나 대출하지 않고 고객 자산을 맡아 관리·보관하는 은행이다.
스테이블코인 — 1개가 1달러처럼 법정화폐 값에 맞춰 움직이도록 준비금을 쌓아 발행하는 코인이다.
수탁 — 고객의 자산을 대신 맡아 안전하게 보관하고 관리해 주는 일이다.
예금보험(FDIC) — 미국 은행이 문을 닫아도 예금을 1인당 25만 달러까지 대신 돌려주는 제도다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.