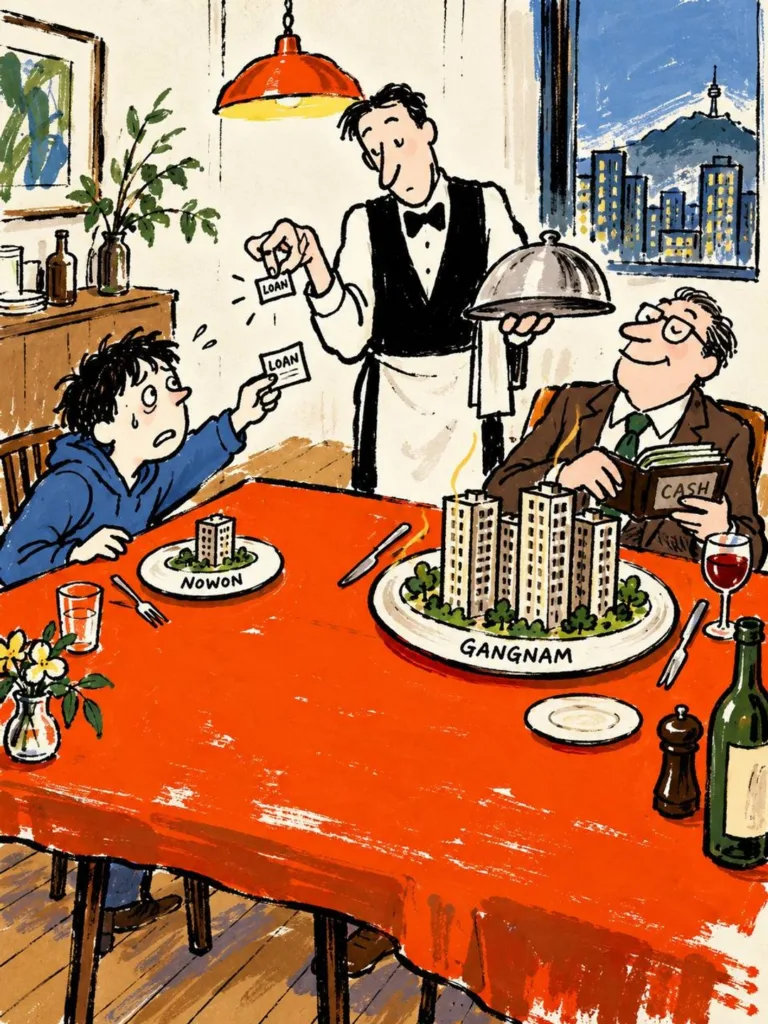
2026년 1~7월 서울 노원·도봉·강북구(노도강) 주택 매수자가 자금조달계획서에 금융기관 대출로 적은 돈은 세 구를 합쳐 약 2조1330억 원이었다. 강남·서초·송파구(강남3구) 합계 1조9059억 원보다 2200억 원 넘게 많다. 국토교통부가 국회에 낸 자료를 분석한 보도에서 나온 숫자다.
집값은 강남이 훨씬 비싼데 빌린 돈의 합계는 노도강이 더 컸다. 두 보도의 범위 안에서는 구별 대출 비중이 예금·주식·기존 집 판 돈 같은 ‘이미 가진 자산’ 비중과 반대 방향이었다.
- 2.1조 원은 집값이 아니라 빌린 돈의 합계다
자금조달계획서는 집을 살 때 예금, 주식 판 돈, 기존 집 판 돈, 대출 등 매수 자금의 출처를 적어 내는 서류다. 2.1조 원은 여기에 금융기관 대출로 적힌 금액을 세 구에서 모두 더한 값이다. 주택담보대출만이 아닌 계획서상 금융기관 대출 전체다.
구별 평균은 노도강 7110억 원, 강남3구 6353억 원이다. 거래 건수는 나오지 않아 집 한 채당 평균 얼마를 빌렸는지는 알 수 없다.
- 강남3구 매수 자금은 대출보다 자산에서 나왔다
같은 기간 매수 자금 중 금융기관 대출 비중은 강남구 9.42%, 서초구 9.33%, 송파구 13.83%였다. 노원구는 38.33%, 도봉구 32.43%, 강북구 31.44%로 자금의 3분의 1 안팎이 대출이었다.
강남3구에서는 기존 부동산 처분 대금이 6조250억 원이었고, 예금도 구마다 매수 자금의 20% 안팎이었다. 주식·채권 처분 대금은 2조2513억 원으로 2025년 한 해 규모(1조5974억 원)를 이미 넘었다.
매수 자금 총액 가운데 자산성 자금(부동산 처분 대금·예금·주식 등) 비중은 강남3구 74.7%, 노도강 54% 수준이었다. 쉽게 말해 개별 매수자가 아닌 구 전체로 보면, 강남3구 자금은 대출보다 자산에 훨씬 많이 기댔다.
- 1년 새 대출 비중은 반대 방향으로 집계됐다
2026년 1~8월을 2025년 한 해와 비교한 다른 보도에선 강남구 대출 비중이 20.9%에서 9.3%로, 서초구는 18.0%에서 9.5%로 내려갔다. 노원구는 30.0%에서 38.2%로, 도봉구는 28.0%에서 31.9%로 높아진 것으로 집계됐다. 강북구는 31.5%에서 31.4%로 비슷했다.
강남구는 대출 비중이 줄고 주식·채권 같은 금융자산 매각대금 비중이 5.5%에서 14.8%로 늘었다. 노원구는 대출 비중이 높아졌다. 매수자가 바뀐 것인지, 같은 매수자층이 자금 구성을 바꾼 것인지는 이 집계로 알 수 없다.
비교 조건도 같지 않다. 노도강은 2025년 10월 15일 규제지역(투기과열지구·조정대상지역)으로 새로 지정되기 전엔 6억 원 이상 주택만 계획서를 냈고, 규제지역은 금액과 상관없이 낸다. 그래서 2025년과 2026년은 집계에 잡힌 거래 범위가 달라 같은 조건의 비교가 아니다.
1~7월 집계를 낸 보도도 연도 비교로, 두 지역의 자산성 자금 비중 격차가 2025년 10.76%포인트에서 2026년 1~7월 20.74%포인트로 벌어졌다고 전했다.
- 15억 이하 집은 대출 한도가 최대 6억이다
2025년 10월 15일 관계부처 합동 대책으로 수도권·규제지역 주택담보대출(주담대, 집을 담보로 받는 대출) 한도가 집값에 따라 나뉘었다. 15억 원 초과~25억 원 이하는 4억 원, 25억 원 초과는 2억 원으로 줄었고, 15억 원 이하는 기존과 같은 6억 원이다. 6억은 상한이라, 15억 원 이하 집을 사도 모두 6억 원을 빌리는 건 아니다.
서울시의 국토부 실거래가 분석 결과 2026년 8월 한 달 노원구 아파트 거래의 99.8%가 15억 원 이하였고, 도봉·강북구는 전부 15억 원 이하였다. 서울 전체는 79.9%였다. 이 숫자는 8월 아파트 거래라, 1~7월·1~8월 전체 주택을 센 대출 비중과 기간·대상이 다르다.
1~7월 집계를 낸 보도는 고가 주택 한도가 조여지자 강남권은 자산을 동원할 수 있는 매수자 위주로 재편되고, 자산이 부족한 실수요자는 외곽에서 허용된 대출을 끌어모았다고 풀이했다. 이 풀이대로라면 한도가 작은 비싼 집은 자산이 있어야 살 수 있고, 15억 이하 집은 대출로 메울 여지가 남는다.
- 대책은 고가주택을 겨냥했지만 원인은 가려지지 않았다
2025년 10월 대책 때 당국은 수도권 고가주택을 겨냥한 만큼 서민·중산층 영향은 제한적일 것으로 봤다. 다만 같은 대책으로 노도강은 규제지역이 돼 LTV(집값 대비 대출 비율)가 70%에서 40%로 바로 낮아졌고, 수도권·규제지역 주담대의 스트레스 금리(대출 한도 심사 때 얹어 계산하는 가상 금리) 하한도 1.5%에서 3%로 올랐다.
2026년 집계에서 대출 비중이 낮아진 곳은 강남, 높아진 곳은 노원·도봉이었다. 두 보도는 이 변화의 원인을 가려내지 않았다. 서진형 광운대 부동산법무학과 교수는 “대출 규제를 강화하면 서민들은 외곽으로 밀리고 자산 여력이 있는 층은 보유 자산으로 상급지에 진입한다”고 말했다.
- 6억 한도를 더 줄이자는 주장, 누구에게 먼저 닿나
이성훈 한국토지주택공사(LH, 공공주택을 짓고 공급하는 공기업) 사장은 2026년 9월 30일 기자간담회에서 “15억원 이하에 대해서는 6억원씩 대출해주는데 이를 계속 유지할 경우 더 많은 국민에게는 주거 사다리가 높아지는 문제가 있다”며 한도를 강화할 필요가 있다는 입장을 밝혔다. 주택 공급에 시차가 있어 지금은 대출 규제가 필요하지 않으냐고도 말했다.
반대 의견도 있다. 신보연 세종대 부동산AI융합학과 교수는 “대출 규제가 억제하는 것은 ‘매수 수요’이지 ‘주거 수요’가 아니다”라며 규제의 비용이 무주택 실수요자에게 넘어갈 수 있다고 지적했다. 보도는 6억 한도를 더 낮추면 대출 의존도가 높은 서울 외곽의 주택 구매자가 상대적으로 더 큰 영향을 받을 수 있다고 썼다.
- 비트프레스 인사이트
노도강의 2.1조 원은 대출 의존도가 높은 매수 자금이 어느 지역 집계에 몰렸는지를 보여 주는 숫자다. 두 보도의 범위 안에서 대출 비중은 자산성 자금 비중과 반대 방향이었다. 강남의 대출 비중이 낮아진 자리에서는 예금·주식·기존 집 판 돈의 비중이 커졌지만, 그 원인이 한도 축소인지는 보도가 가려내지 않았다.
그래서 ’15억 이하 6억’ 한도를 손대는 논의는 15억 원 이하 거래가 대부분인 외곽 실수요자의 계산에 직접 걸린다. 같은 한도 규제라도 자산이 많은 사람에겐 자금 구성을 바꾸는 문제이고, 자산이 적은 사람에겐 살 수 있는 집의 가격이 바뀌는 문제다.
대출 규제 뉴스에서 먼저 볼 것은 ‘어떤 집을 겨냥했나’보다 ‘누가 빚으로 집값을 메우고 있나’다.
출처
https://edaily.co.kr/News/Read?mediaCodeNo=257&newsId=01577686645577496
https://www.newstong.co.kr/view3.aspx?seq=14724329
https://www.newsis.com/view/NISX20251015_0003363513
https://www.korea.kr/news/policyNewsView.do?newsId=148950959
https://www.fnnews.com/news/202610020515392498
https://kbthink.com/house/funding-plan.html
용어 풀이
자금조달계획서 — 집을 살 때 예금·주식 판 돈·대출 등 매수 자금을 어디서 마련했는지 적어 내는 서류다.
주택담보대출(주담대) — 사려는 집이나 가진 집을 담보로 맡기고 은행에서 빌리는 돈이다.
규제지역 — 투기과열지구·조정대상지역처럼 집값 과열을 막으려 대출·거래 규제를 더 세게 적용하는 지역이다.
자산성 자금 — 대출이 아니라 예금, 주식 판 돈, 기존 집 판 돈처럼 이미 가진 재산에서 나온 매수 자금이다.
LTV(주택담보인정비율) — 집값의 몇 %까지 대출해 주는지 정한 비율로, 40%면 10억 원 집에 최대 4억 원까지다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.