미국 영화사 파라마운트스카이댄스가 2026년 9월 30일, 미국 미디어 회사 워너브러더스디스커버리를 약 1,100억 달러에 사들이는 데 쓸 520억 달러를 새로 빌리는 작업을 마무리했다. 클라우드 회사 오라클은 AI 연산을 파는 회사로 몸을 바꾸느라 최근 2년 동안 장기부채를 거의 두 배로 불려 1,600억 달러를 넘겼다. 두 회사 빚을 합치면 약 330조 원 안팎이지만, 오라클의 지금 장기부채와 파라마운트의 인수 뒤 총부채 추산치는 시점도 범위도 다르고 둘 다 ‘이상’으로 표시된 하한값이다.
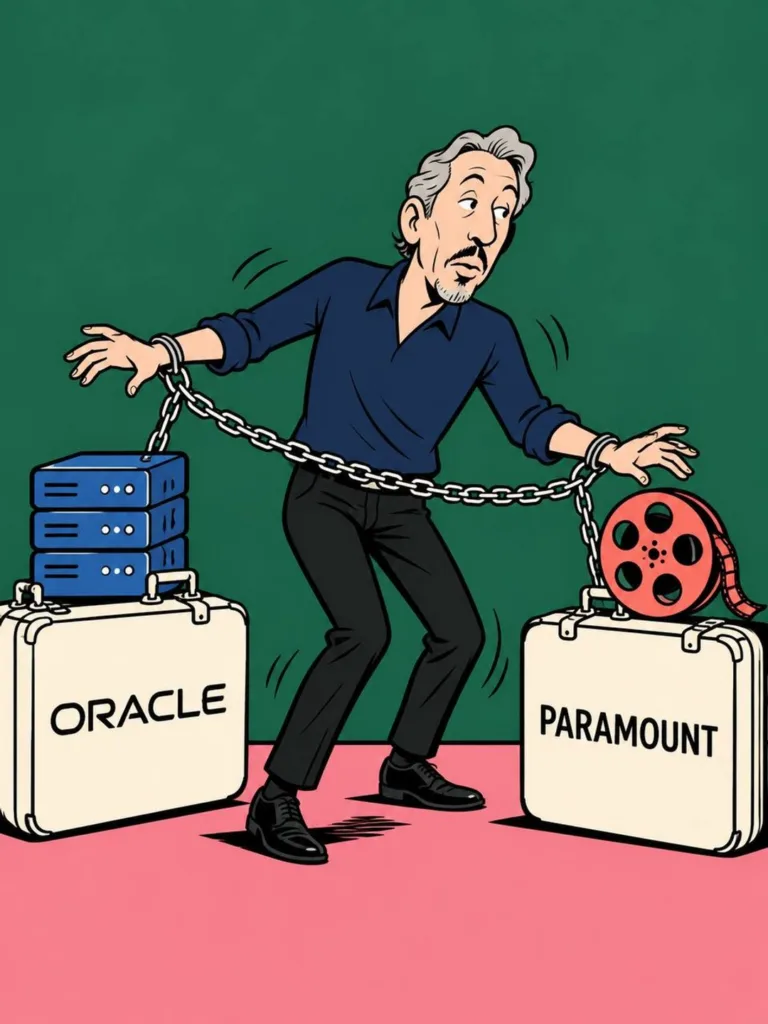
영화사의 인수 빚과 AI 회사의 설비 빚은 서로 상관없어 보인다. 하지만 블룸버그가 인용한 일부 펀드매니저·애널리스트들은 두 회사 빚을 한 묶음으로 봐야 한다고 말한다. 두 빚 뒤에 같은 사람, 오라클 창업자 래리 엘리슨(82세)이 있어서다.
- 두 회사 빚을 합치면 약 330조 원 안팎이다(둘 다 하한)
오라클은 장기부채 1,600억 달러 이상으로, 블룸버그 채권지수 기준 미국 회사채 시장에서 다섯 번째로 큰 차입자다. 파라마운트는 이번에 투자등급 채권 300억 달러, 정크본드(신용등급이 낮아 이자를 더 주는 채권) 124억 달러어치, 대출 94억 6,000만 달러를 끌어왔다. 한 신용분석업체는 인수 뒤 투자등급과 투기등급 부채를 모두 합친 파라마운트 총부채가 870억 달러를 넘는다고 추산했다.
두 숫자를 더하면 2,470억 달러, 2026년 10월 2일 환율(달러당 1,350.60원)로 약 333조 원이다. 다만 두 숫자는 시점·범위가 다르고 둘 다 하한값이다. 쉽게 말해 정확한 합계가 아니라 두 회사 빚의 덩치를 가늠하는 숫자다.
신용등급도 내려갔다. 신용평가사 S&P는 2026년 7월 오라클을 투자등급 맨 아래인 BBB-로 내렸고, 9월에는 파라마운트를 그보다 두 단계 아래인 투기등급 BB로 내렸다.
- 영화사 빚의 뒷배가 AI 회사 대주주다
엘리슨은 2026년 9월 21일 기준 오라클 주식 11억 5,838만 주, 지분 38.2%를 가진 최대주주다. 파라마운트를 이끄는 사람은 그의 아들 데이비드 엘리슨이다. 엘리슨 가족 신탁은 이번 인수에서 주식으로 대는 약 470억 달러 가운데 상당 부분을 보증했다.
엘리슨 일가는 인수 뒤 빚 부담을 낮추는 데 필요한 모든 조치를 하겠다고 약속했다. 신용평가사와 투자자들은 이를 필요하면 돈을 더 넣겠다는 암묵적 약속으로 받아들였다. 무디스도 파라마운트 새 채권에 투기등급을 매기면서 “엘리슨 일가의 상당한 재력과 부채 축소에 대한 공언한 의지”를 근거로 들었다.
- 그 안전망의 재료는 오라클 주식이다
문제는 엘리슨 일가 재산의 상당 부분이 오라클 주식이라는 점이다. 오라클 주가는 지난 1년간 50% 넘게 떨어졌다. 엘리슨 재산은 약 1년 전 오라클 주가가 사상 최고를 찍어 그가 잠시 세계 1위 부자가 됐을 때보다 2,000억 달러 가까이 줄어, 2026년 10월 3일 보도 기준 약 1,920억 달러다.
담보도 늘었다. 엘리슨은 2026년 9월 21일 기준 오라클 주식 4억 1,300만 주를 개인 대출 담보로 잡혔다. 1년 전 3억 4,600만 주보다 6,700만 주(약 19%) 많고, 그가 가진 오라클 주식의 약 36%다.
이와 별개로 엘리슨은 2026년 9월 12일, 앞서 공시했던 최대 5,000만 주(약 75억 달러) 매도 계획을 취소했다. 회사는 다른 매도 계획도 없다고 했지만 취소 이유는 밝히지 않았다.
오라클 이사회는 담보 대출이 회사 밖 개인 사업에 쓰는 기간 대출이고, 신용거래(증권사 돈을 빌려 주식을 사는 거래) 담보가 아니며, 엘리슨이 담보 주식 없이도 갚을 능력이 있다고 밝혔다. 이사회 산하 지배구조위원회는 이를 근거로 이 담보가 회사와 주주에게 중대한 위험이 아니라고 결론 내렸다.
- 두 회사 CDS가 함께 움직인다고 펀드매니저들은 말한다
펀드매니저들에 따르면 두 회사의 부도보험료(CDS, 회사가 빚을 못 갚을 때를 대비한 보험의 값)는 점점 비슷해졌고, 갈수록 같은 방향으로 움직이고 있다. 투자자들이 두 회사 빚을 얽힌 하나로 다루기 시작했다는 신호라는 해석이다.
미국 자산운용사 웰링턴의 한 펀드매니저는 “래리 엘리슨 위험 전체를 따져야 한다”고 말했다. S&P의 한 애널리스트는 파라마운트 실적이 나쁜데 오라클 주가까지 크게 빠지면, 시장이 엘리슨 일가의 파라마운트 지원 능력을 물을 수 있다고 말했다.
위험은 반대 방향으로도 흐른다. 미국 운용사 GW&K의 한 펀드매니저는 합병이 계획대로 안 되면 엘리슨 일가의 뒷받침이 두 회사 채권을 지금 가격에 반영된 것보다 더 단단히 묶을 수 있다고 말했다. 약한 파라마운트 채권에는 득이고, 오라클 채권에는 위험이라는 것이다.
- 지난번 미디어 대형 합병은 어떻게 됐나
전례가 있다. 워너브러더스디스커버리도 2022년 합병 때 합병 뒤 비용을 줄여 빚을 갚는 비슷한 계획을 세웠다. 그러나 무디스는 2025년 회사 분할 검토 과정에서 이 회사의 무담보 채권 등급을 투자등급 Baa3에서 투기등급 Ba1으로 내렸다. 한 신용분석업체 애널리스트들은 “미디어 대형 합병의 실적은 참담하다”고 적었다.
이번엔 돈 빌리는 조건도 나빠졌다. 인수 마무리가 늦어지는 사이 미국 10년물 국채 금리는 2007년 이후 최고로 올랐다. 거래에 정통한 관계자들은 부채 발행이 임박해 보였던 5월과 비교해 파라마운트가 해마다 최대 5억 달러의 이자를 더 낼 수 있다고 말했다.
데이비드 엘리슨은 3년 안에 연간 60억 달러 비용 절감을 목표로 내걸었다. 워너 때와 다른 점은 이번엔 뒤에 세계 10대 부자가 있다는 것이다. 다만 그 부자의 재산 상당 부분이 지난 1년간 주가가 50% 넘게 빠진 오라클 주식이다.
- 비트프레스 인사이트
신용평가사와 투자자들은 엘리슨 일가의 약속을 파라마운트 빚에 대한 암묵적 추가 출자 약속으로 본다. 그런데 그 일가 재산의 상당 부분이 오라클 주식이다. AI 투자 빚과 영화사 인수 빚이 한 사람의 재무로 이어진 셈이다.
오라클 주주에게도 새 변수다. 지금까지 오라클 주가는 클라우드 성장과 빚 부담의 줄다리기였다. 이제 일부 채권 투자자들은 파라마운트가 흔들릴 때 엘리슨 일가가 얼마나 지원해야 하는지도 오라클의 위험으로 따져야 한다고 말한다.
판단 기준은 이렇다. 오라클 주가가 빠지는 날 파라마운트 부도보험료도 함께 오르면, 시장이 두 회사를 한 사람의 빚으로 계산하고 있다고 볼 수 있다. 오라클 주가가 회복해도 파라마운트 보험료가 내려가지 않는다면, 걱정의 중심은 엘리슨보다 합병 자체에 있다고 볼 수 있다.
출처
https://ca.finance.yahoo.com/news/larry-ellison-risk-exposed-paramount-130000159.html
https://www.bloomberg.com/news/articles/2026-10-03/larry-ellison-risk-exposed-by-paramount-and-oracle-debt-binges
https://www.newspim.com/news/view/20260930000141
https://www.sec.gov/Archives/edgar/data/0001341439/000119312526402816/orcl-20260925.htm
https://www.stocktitan.net/sec-filings/ORCL/def-14a-oracle-corp-definitive-proxy-statement-79178c066627.html
https://techcrunch.com/2026/09/13/larry-ellison-cancels-7-5-billion-sale-of-oracle-stock/
https://www.cnbc.com/2026/09/12/larry-ellison-nixes-plan-to-offload-up-to-7point5-billion-worth-of-oracle-stock-.html
https://www.snmnews.com/news/articleView.html?idxno=575456
용어 풀이
부도보험료(CDS) — 회사가 빚을 못 갚을 때 손실을 메워 주는 보험의 값으로, 오를수록 시장이 그 회사의 부도 위험을 크게 본다는 뜻이다.
정크본드 — 신용등급이 투자등급(BBB- 이상)보다 낮아 떼일 위험이 큰 대신 이자를 더 주는 채권이다.
투자등급 — 신용평가사가 빚을 갚을 능력이 충분하다고 보는 등급으로, S&P 기준 BBB- 이상이다.
주식 담보 대출 — 가진 주식을 맡기고 돈을 빌리는 것으로, 주가가 떨어지면 맡긴 주식의 담보 가치도 줄어든다.
신용거래 — 증권사에서 돈을 빌려 주식을 사는 거래로, 주가가 떨어지면 증권사가 주식을 팔아 빚을 회수할 수 있다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.