

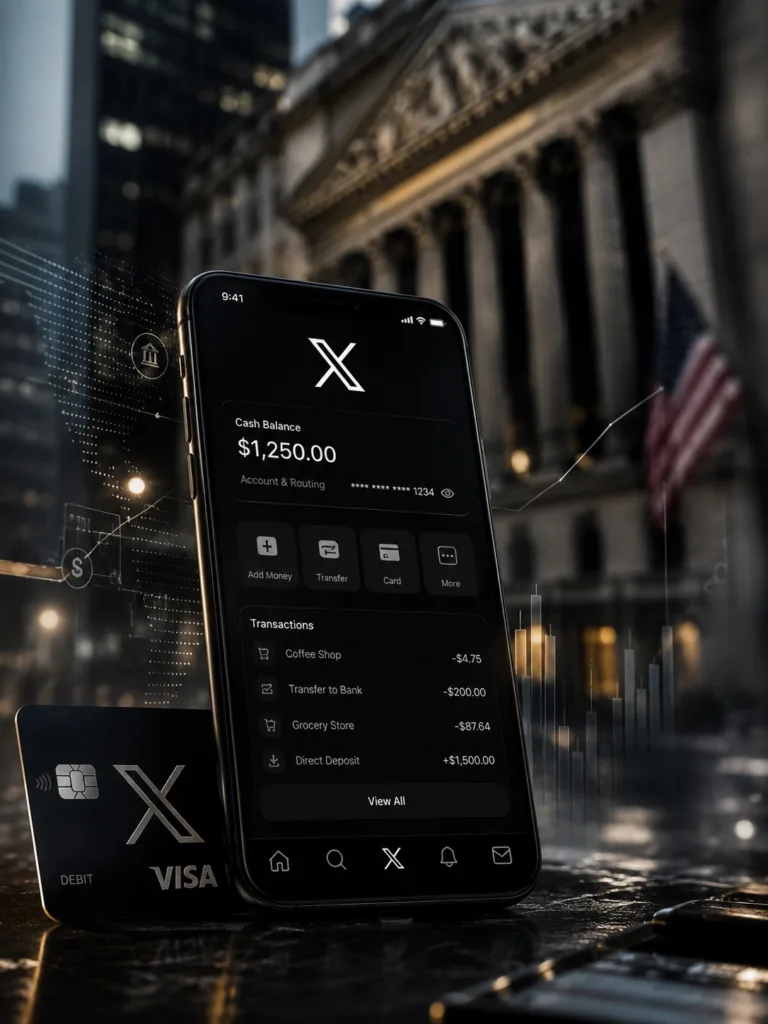
2026년 3월, 미국 배우 윌리엄 샤트너가 X에 스크린샷 하나를 올렸습니다. 스타트렉의 커크 선장으로 유명한 그가 새로 접속한 서비스, X머니의 화면이었습니다. 특별히 눈에 띄는 건 숫자 하나였습니다. 연 수익률(APY): 6%.
JPMorgan Chase의 일반 예금 금리는 0.01%입니다. X머니는 그것의 600배를 제시했습니다. 이 게시물은 크게 확산되지 않았지만, 금융권과 암호화폐 업계에는 조용한 파문을 일으켰습니다.
- X머니란 무엇인가
X머니는 연 6% 수익률, X 계정 이름이 새겨진 금속 비자 직불카드, 해외 결제 수수료 면제, 결제 시 3% 캐시백, P2P 송금, 그리고 인당 최대 25만 달러(약 3억 6천만 원)의 FDIC 예금자 보호를 제공합니다.
기능만 보면 페이팔, 벤모, 캐시앱을 한 번에 대체하려는 서비스입니다. 단순한 결제 앱이 아니라, 월 약 6억 명의 활성 사용자를 보유한 X 플랫폼 위에서 소셜 미디어·결제·금융을 하나로 통합하는 슈퍼앱을 구축하겠다는 구상의 핵심이기도 합니다.
역사적 맥락도 있습니다. 일론 머스크는 1999년 온라인 은행 X.com을 설립했다가 이후 페이팔에 합병된 이력이 있습니다. 2022년 트위터를 인수하면서 그는 이 플랫폼을 ‘슈퍼앱 X’의 구현을 위한 가속 수단으로 명시적으로 언급했습니다. 27년에 걸친 야망의 재가동인 셈입니다.
- 6%는 어디서 나오는가
6%는 미국 전국 평균 예금 금리의 약 15배에 해당하는 수치입니다. 의심이 드는 것이 당연합니다. 그런데 X머니 측의 논리는 명확합니다.
전통 대형 은행들은 지점망, 창구 직원, ATM 설비, 수십 년 된 IT 시스템 등 막대한 고정 비용 구조를 유지하고 있습니다. X머니는 클라우드 네이티브, API 기반 플랫폼으로 물리적 지점과 레거시 인프라가 없어 이 구조적 비용 차이를 이자로 돌려줄 수 있다는 것이 기본 논리입니다.
다만 이 수치가 정식 출시 이후에도 지속될 것인지는 불분명합니다. 기존 핀테크 경쟁사인 SoFi, LendingClub보다도 높은 이 금리가 초기 베타 사용자 유치를 위한 한시적 혜택인지, 아니면 구조적으로 지속 가능한 수준인지는 아직 확인되지 않았습니다. 엘리자베스 워런 상원의원은 서한에서 “X머니 또는 크로스리버 은행이 이 수익률을 지급하기 위해 어떤 위험한 투자, 침습적 데이터 수익화, 또는 편법을 동원할 의향인지 불분명하다”고 직접 문제를 제기했습니다.
- 은행 인가 없이 어떻게 작동하는가
X머니는 현재 정식 은행이 아닙니다. X의 자회사 X Payments는 미국 40개 주에서 송금 면허를 확보했습니다. 은행업 면허가 없어도 송금·결제는 가능하지만, 예금 수취와 이자 지급을 위해서는 다른 구조가 필요합니다.
그 해법이 크로스리버 은행(Cross River Bank)과의 파트너십입니다. 이용자의 예금은 FDIC 회원 은행인 크로스리버 은행이 보관하며, X머니는 이 구조를 통해 예금자 보호와 이자 지급 기능을 제공합니다.
FDIC: 미국 연방예금보험공사(Federal Deposit Insurance Corporation). 은행이 파산하더라도 예금자의 자금을 인당 최대 25만 달러까지 보장하는 연방 기관.
그러나 크로스리버 은행 자체도 논란의 대상입니다. 크로스리버 은행은 2018년과 2023년 두 차례에 걸쳐 FDIC로부터 불공정하고 기만적인 관행 및 공정 대출 관련 부적절한 운영으로 제재를 받은 이력이 있습니다.
인프라 측면에서는 비자와의 파트너십을 통해 실시간 자금 이체와 글로벌 가맹점 결제를 지원하는 Visa Direct 네트워크를 기반으로 운영됩니다. 결제 레일 자체는 기존 금융 시스템과 동일한 인프라를 쓰는 셈입니다.
핵심 시장인 뉴욕주는 여전히 미지수입니다. 뉴욕주 의원들은 주 금융서비스국(DFS)에 공개 서한을 보내 X의 면허 거부를 요청했습니다. 이유로는 머스크의 규제 기관에 대한 전력, X 플랫폼의 신원 확인 취약성, 그리고 DOGE 활동 중 CFPB 소비자 결제 데이터에 접근했다는 의혹이 포함됩니다.
- 스테이블코인을 도입할 것인가
X머니가 가상자산 업계에서 특히 주목받는 이유는 스테이블코인 도입 가능성 때문입니다. 머스크는 “크립토 통합”을 언급했지만, X머니는 아직 직접적인 암호화폐 결제 기능 도입을 공식 확인하지 않았습니다.
만약 스테이블코인을 발행하거나 통합한다면, 수억 명의 SNS 사용자가 별도의 거래소 없이 플랫폼 내에서 자연스럽게 가상자산을 사용하는 경로가 열립니다. 이는 가상자산 대중화의 관점에서 의미 있는 모멘텀이 될 수 있습니다.
그러나 규제 장벽이 있습니다. 2025년 7월 공식 발효된 GENIUS법은 결제용 스테이블코인 발행사가 보유자에게 이자나 수익을 지급하는 것을 명시적으로 금지하고 있습니다.
GENIUS법(GENIUS Act): Guiding and Establishing National Innovation for U.S. Stablecoins Act. 2025년 트럼프 행정부가 서명한 미국 스테이블코인 규제법. 결제용 스테이블코인의 발행 요건과 운영 기준을 규정합니다.
현재 X머니가 제공하는 6% APY는 법정화폐 예금 계좌를 기반으로 하기 때문에 GENIUS법과 직접 충돌하지는 않습니다. 단, 향후 스테이블코인을 도입하면서 동시에 수익률을 제공하려 한다면 이는 규제와 정면으로 충돌하게 됩니다. 머스크는 이 딜레마를 어떻게 풀 것인지 아직 공개적인 답을 내놓지 않았습니다.
- 규제를 직접 설계한 사람이 사업을 시작한다는 논란
이해상충 논란은 이 기사에서 가장 무거운 지점입니다.
X머니 출시는 머스크가 CFPB를 사실상 해체한 지 약 1년 만에 이루어졌습니다. CFPB는 X머니와 같은 소비자 금융 상품을 감독하는 바로 그 기관입니다.
CFPB(Consumer Financial Protection Bureau): 미국 소비자금융보호국. 금융 소비자 보호를 위한 독립 규제 기관으로, 대출·결제·예금 등 소비자 금융 상품 전반을 감독합니다.
워런 의원은 GENIUS법에 사기업인 X가 상장 금융사에 요구되는 일부 승인 및 안전 요건 없이도 스테이블코인을 발행할 수 있도록 허용하는 특혜 조항이 포함되어 있다고 지적했습니다. 또한 머스크 혹은 그와 협력한 인물이 이 조항을 만드는 데 영향력을 행사했는지 여부를 의회 차원에서 확인할 것을 요구했습니다.
워런 의원은 머스크 또는 DOGE 관계자가 CFPB에서 경쟁사의 비밀 감독 정보에 접근한 적 있는지를 공개 서한을 통해 직접 질의했습니다. 머스크는 기한인 2026년 4월 21일까지 공식 답변을 내지 않았습니다.
- 경쟁사들은 어떻게 반응하는가
X머니가 가장 직접적으로 위협하는 대상은 페이팔, 벤모, 캐시앱, 그리고 고수익 저축 계좌를 운영하는 핀테크 기업들입니다. 6%의 수익률은 단순한 숫자가 아니라, 기존 금융 앱 이용자들이 플랫폼을 갈아타야 할 유인을 직접 제시하는 방식입니다.
한편 결제 전문가 리처드 크론은 “머스크는 2년 전에 이 비전을 약속하며 1년 내에 실현하겠다고 했다. 이미 기회의 창이 닫혔을 수 있다”고 지적했습니다. 핀테크 시장이 이미 포화 상태에 가까운 상황에서, 늦은 진입이 치명적으로 작용할 가능성도 배제할 수 없습니다.
다만 X가 가진 하나의 고유한 변수는 AI입니다. 머스크의 구상은 X의 AI인 그록(Grok)을 단순 챗봇이 아닌 금융 에이전트로 통합하는 것으로, 플랫폼 내 실시간 정보를 기반으로 투자를 제안하고 자금을 자동 배분하며, SNS 피드를 보는 도중에 거래 인터페이스로 즉시 전환할 수 있는 스마트 캐시태그 기능이 포함됩니다. 이것이 실현된다면, 기존 어떤 핀테크 서비스도 갖추지 못한 차별점이 됩니다.
비트프레스 인사이트
X머니는 지금 세 개의 불확실성을 동시에 안고 있습니다.
첫째는 6%의 지속 가능성입니다. 구조적 비용 우위를 근거로 한 논리는 설득력이 없지 않지만, 이 수익률이 베타 이후에도 유지될 것인지, 스테이블코인 도입 시 규제와 어떻게 충돌할 것인지는 여전히 열린 문제입니다.
둘째는 규제 리스크입니다. 뉴욕주 면허 취득 여부, CFPB 해체와 GENIUS법 설계에 대한 이해상충 논란은 단순한 정치적 공방이 아닙니다. 만약 DOGE가 CFPB를 통해 경쟁사 정보에 접근했다는 의혹이 사실로 확인된다면, X머니는 출범 초기부터 법적 분쟁에 휘말릴 수 있습니다.
셋째는 타이밍의 문제입니다. 페이팔·벤모·캐시앱이 이미 자리잡은 시장에서 후발주자로 들어가는 X머니가 6%라는 수익률 하나로 사용자를 충분히 이동시킬 수 있을지는 검증이 필요합니다.
그럼에도 주목해야 할 이유는 분명합니다. SNS·금융·AI가 하나의 플랫폼 안에서 결합되는 순간, 그 서비스는 단순한 결제 앱이 아니라 사용자의 일상 경제 전체를 담는 운영체제가 됩니다. 그것이 가상자산 업계가 X머니를 예의 주시해야 하는 진짜 이유입니다.
출처
https://www.bloomberg.com/news/articles/2026-04-26/musk-vies-to-turn-x-into-super-app-with-banking-tool-near-launch
https://finance.yahoo.com/personal-finance/banking/article/x-money-elon-musks-fintech-app-130000383.html
https://almcorp.com/blog/x-money-beta-payments-platform/ https://www.banking.senate.gov/newsroom/minority/warren-presses-musk-ahead-of-x-money-launch-warns-of-consumer-national-security-and-financial-stability-risks-a-year-after-trump-dismantling-of-cfpb https://www.banking.senate.gov/imo/media/doc/20260414lettertomuskrexmoneylaunch.pdf https://www.paymentsdive.com/news/warren-pounds-x-money-plans/817555/ https://www.benzinga.com/crypto/cryptocurrency/26/04/51837543/elizabeth-warren-grills-elon-musk-on-x-money-with-serious-questions-about-privacy-scams-frauds
https://www.kucoin.com/news/flash/x-money-offers-6-apy-challenging-traditional-banks
https://www.firmknow.com/elon-musks-x-money-declares-war-on-traditional-banks-with-6-apy/ https://en.sedaily.com/finance/2026/04/28/musks-x-launches-financial-app-with-6-percent-interest-3