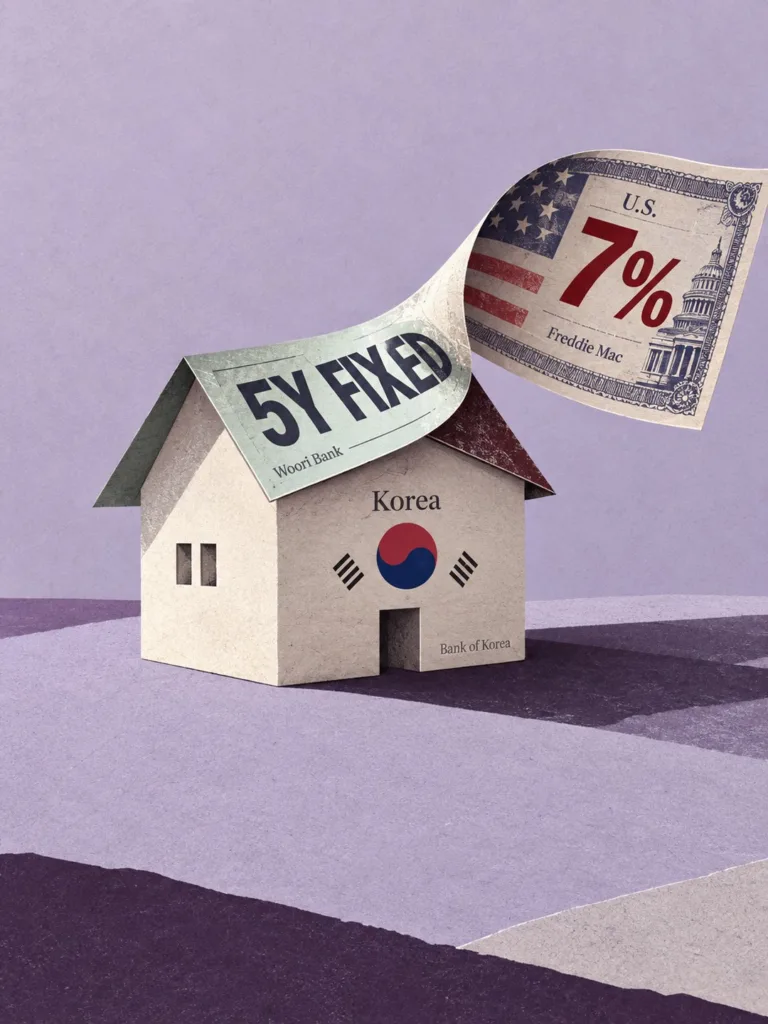
5대 은행(KB국민·신한·하나·우리·NH농협)의 5년 고정형 주택담보대출(주담대) 금리가 9월 17일 연 4.95~6.92%로 집계됐다. 금리 하단만 보면 5월 말보다 0.69%포인트 높다. 2021년에 5년 고정으로 빌린 사람들은 고정 기간이 끝나면 지금 수준의 금리로 다시 매겨질 가능성이 크다.
흔한 해석은 한국은행이 7월과 8월 연달아 기준금리를 올렸으니 대출금리도 올랐다는 것이다. 틀린 말은 아니다. 하지만 5년 고정형 주담대의 금리표를 거슬러 올라가면, 출발점은 한은 회의장이 아니라 채권시장, 그리고 그 너머의 미국 국채 금리에 닿는다.
- 고정형 주담대 금리는 ‘도매가’를 따라간다
은행이 빌려주는 돈은 금고에서 그냥 나오지 않는다. 은행은 예금을 받거나 채권(은행채)을 팔아 돈을 마련한다. 5년 고정형 주담대의 기준이 되는 금리(준거금리)는 은행채 5년물 금리다.
비유하면 은행채 금리는 도매가, 주담대 금리는 소매가다. 은행은 도매가에 자기 몫(가산금리)을 얹고, 조건에 따라 깎아 주는 우대금리를 뺀 값을 소매가로 붙인다. 도매가가 오르면 소매가도 따라 오른다.
- 도매가는 2년 10개월 만의 최고로 올랐다
머니투데이 집계에 따르면 은행채 5년물(무보증·AAA) 금리는 9월 15일 연 4.656%로, 2023년 11월 1일(4.733%) 이후 2년 10개월 만에 가장 높았다. 5월 28일에는 4.280%였다. 파이낸셜뉴스 집계로는 9월 들어 15일까지 0.273%포인트 올라, 8월 한 달 상승 폭(0.039%포인트)의 7배였다.
소매가도 따라왔다. 5대 은행 5년 고정형 금리 하단은 8월 말보다 0.27%포인트, 5월 말보다 0.69%포인트 올라 4.95%가 됐다. 상단은 8월 27일 7.17%에서 6.92%로 내려왔는데, 농협은행이 9월 16일 금리를 낮춘 영향이다. 농협을 뺀 4개 은행의 상단은 모두 올랐다.
- 도매가를 밀어 올린 건 미국 국채 금리다
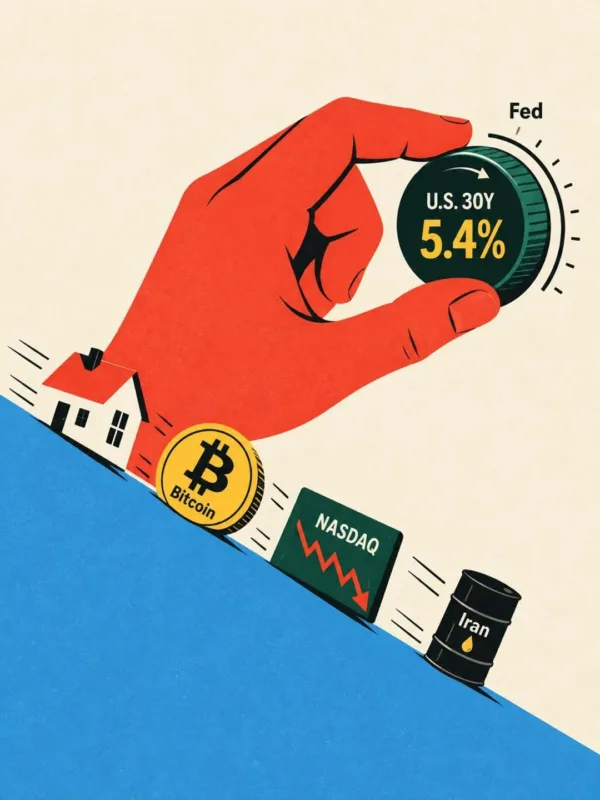
은행채 5년물 금리는 미국 국채 금리 움직임의 영향을 받는다. 세계 금리의 기준인 미국 10년물 국채 금리가 심리적 저항선인 5%를 넘어서자, 한국의 국고채와 은행채 같은 금융채 금리가 잇달아 따라 올랐다. 미국 채권이 더 높은 이자를 주면 투자자 돈이 미국으로 옮겨 갈 수 있다. 그래서 미국 국채 금리가 오르면 한국 채권도 금리 경쟁력을 유지하려고 금리가 함께 오르는 경우가 많다. 여기에 외국인 투자자는 8월 한국 채권을 8,397억 원 순매도했다. 외국인의 월간 순매도는 2023년 1월 이후 처음이다. 채권값과 금리는 반대로 움직이기 때문에 파는 쪽이 많아지면 채권값은 내리고 금리는 오른다. 리얼터닷컴 이코노미스트에 따르면 미국 10년물은 9월 23일 하루 0.15%포인트 뛰어 5.11%로, 19년 만의 최고를 기록했다.
연준(미국 중앙은행)은 9월 16일(현지시간) 기준금리를 3.75~4.00%로 0.25%포인트 올렸다. 한국 기준금리(3.00%)와의 차이는 1.00%포인트로 다시 벌어졌다. 금리 차가 벌어지면 외국 돈이 빠져나가고 환율이 오를 수 있다는 걱정이 커지고, 이 걱정이 한국 시장금리를 자극한다.
미국 주담대도 같은 뿌리에서 올랐다. 프레디맥(미국 주담대를 사들이는 정부 후원 기업) 집계로 미국 30년 고정 주담대 평균 금리는 9월 24일 7.03%, 2025년 1월 이후 처음 7%를 넘었다. 연준 결정보다 10년물 국채 금리를 바짝 따라가는 상품이라, 미국은 국채를 곧바로, 한국은 은행채를 한 번 거쳐 같은 흐름을 받은 셈이다.
- 한은 기준금리와 더 가까운 건 변동형이다
그렇다고 한은이 무관한 건 아니다. 변동형 주담대는 6개월마다 코픽스(은행들의 자금조달 비용 지수)나 금융채 금리에 맞춰 바뀐다. 코픽스는 예금금리의 영향을 받고, 한은이 기준금리를 올리면 은행들은 예금금리를 올린다. 7월 코픽스(신규취급액 기준)는 3.18%로 한 달 새 0.13%포인트 올랐고, 변동형 금리는 9월 17일 연 4.35~6.79%다.
한국 주담대에는 윗선이 둘인 셈이다. 변동형은 예금금리를 거쳐 한은과 가깝고, 고정형은 은행채를 거쳐 채권시장과 가깝다. 실제로 한은이 7월과 8월 금리를 올리던 여름에도 은행채 5년물은 7월 24일 4.531%에서 8월 5일 4.243%로 내려가기도 했다. 두 금리가 늘 같이 움직이지는 않는다.
- 5년 전 고정으로 빌린 사람들에게 새 금리표가 온다
이 차이가 가장 크게 와닿는 사람은 2021년에 5년 고정형으로 빌린 차주다. 5년 고정형은 금리를 평생 묶는 상품이 아니다. 혼합형은 처음 5년간 고정금리를 적용한 뒤 변동금리로 바뀌고, 주기형은 5년마다 그때의 금리로 새로 매긴다. 5대 은행이 2021년 내준 5년 고정형 주담대는 20조3,404억 원이고, 당시 금리는 연 2~3%대였다. 금융권은 중도상환과 대환을 빼면 이 가운데 10조~12조 원가량이 새 금리를 적용받을 것으로 추정한다. 이 차주들은 고정 기간이 끝나면 연 5~6%대 금리를 적용받을 가능성이 커졌다.
3억 원을 빌렸다고 단순 계산하면 연 이자는 3%일 때 900만 원, 6%면 1,800만 원이다. 6%는 지금 5년 고정형 금리 범위(4.95~6.92%) 안의 값이다. 2021년 5년 고정형으로 3억5,000만 원을 빌린 한 차주는 월 원리금이 140만 원에서 181만 원으로 늘었다.
- 연말 ‘주담대 8%’의 전제는 은행채 5%다
금융권에서는 은행채 5년물이 5%까지 오를 수 있다는 전망이 나온다. 박형중 우리은행 이코노미스트는 “연말 은행채 금리는 5% 수준까지 상승할 것”이라며 “일부 대출상품의 금리 상단은 8%에 근접할 수 있다”고 말했다. 9월 15일 4.656%에서 5%까지는 0.344%포인트 남았다.
8%는 모든 대출이 아니라 일부 상품의 금리 상단 이야기다. 다만 은행은 대출 수요가 몰리면 우대금리를 줄이거나 가산금리를 높이는 방식으로 금리를 관리할 수 있다. 도매가가 오를 때 이렇게 하면, 소매가는 도매가보다 더 크게 오른다.
- 비트프레스 인사이트
주담대 금리를 한은 뉴스로만 읽으면 절반만 보게 된다. 변동형은 예금금리를 거쳐 한은을 따라가지만, 5년 고정형은 은행채를 거쳐 미국 국채 금리의 영향을 받는다.
‘고정금리면 안전하다’는 상식은 반만 맞다. 고정금리는 금리 위험을 없애는 게 아니라 5년 뒤로 미룬다. 5년 뒤 새 금리를 정하는 건 그날의 은행채 금리이고, 2021년 연 2~3%대에 묶었던 대출이 이제 연 5~6%대를 적용받을 가능성이 커진 이유다.
그래서 고정형 주담대에는 ‘한은이 올리면 오르고 멈추면 멈춘다’는 공식이 그대로 통하지 않는다. 연말 일부 상품의 ‘주담대 8%’ 전망도 한은 결정보다 은행채 5년물 5%라는 전제 위에 서 있다.
출처
https://www.freddiemac.com/pmms
https://www.foxbusiness.com/economy/mortgage-rates-9-24-2026
https://www.mt.co.kr/finance/2026/09/17/2026091714272658569
https://www.mt.co.kr/finance/2026/08/27/2026082715543352452
https://www.wowtv.co.kr/NewsCenter/News/Read?articleId=A202609160489
https://www.thepublic.kr/news/articleView.html?idxno=319311
https://biz.heraldcorp.com/article/10758632
https://www.newspim.com/news/view/20260918000953
용어 풀이
준거금리 — 대출금리를 정할 때 출발점이 되는 시장금리. 5년 고정형 주담대는 은행채 5년물 금리가 준거금리다.
은행채 — 은행이 대출할 돈을 마련하려고 투자자에게 파는 채권. 은행 입장에서는 돈을 떼 오는 도매가다.
가산금리 — 은행이 준거금리 위에 얹는 자기 몫. 비용·위험·이익이 들어 있고 은행이 조정할 수 있다.
우대금리 — 급여이체·카드 실적 같은 조건을 채우면 대출금리에서 깎아 주는 금리. 은행이 줄이면 실제 금리가 오른다.
코픽스(COFIX) — 은행들이 예금 등으로 돈을 모으는 데 든 평균 비용을 모은 지수. 변동형 주담대가 이 지수를 따라 바뀐다.