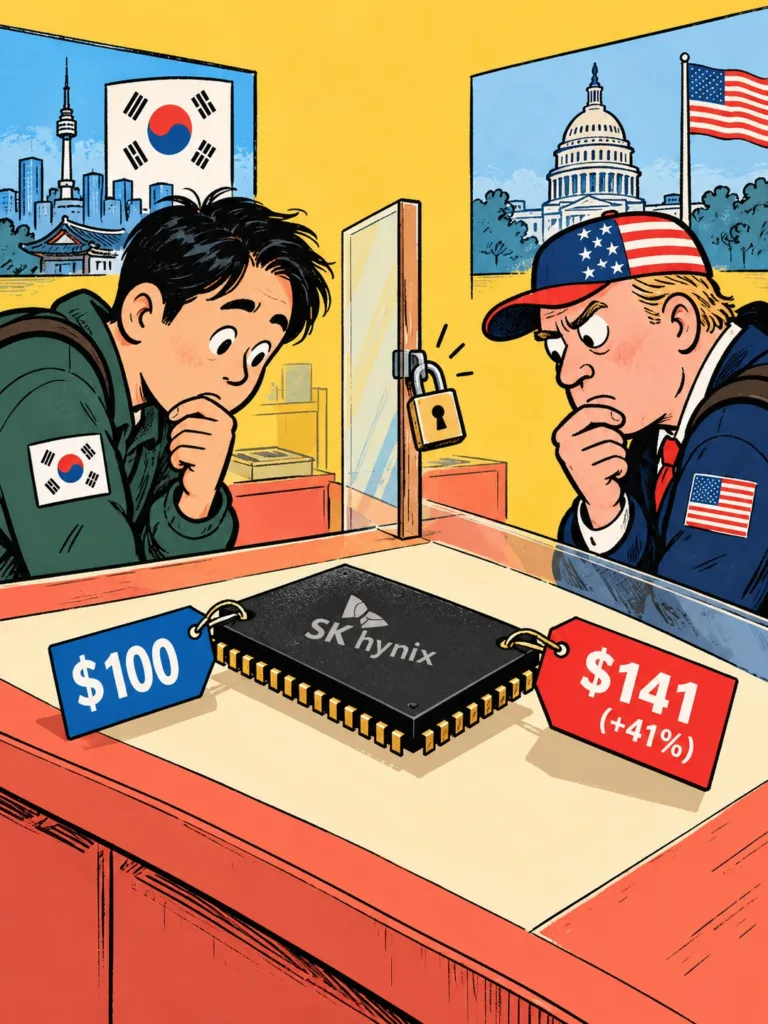
9월 30일 서울에서 SK하이닉스 주식 1주는 177만 6,000원에 거래를 마쳤다. 같은 날 미국 나스닥에서는 이 회사의 주식예탁증서(ADR, 해외 회사 주식을 미국에서 사고팔 수 있게 만든 증서) 10개가 1,841.5달러였다. 같은 날 환율로 바꾸면 약 250만 원으로, 서울보다 40.7% 비싸다.
흔한 해석은 “미국에서 인기가 많아서”다. 하지만 인기만으로는 이 차이가 오래 버티기 어렵다. 보통은 싼 쪽을 사서 비싼 쪽으로 바꿔 파는 사람이 나타나 차이가 금세 좁혀진다. 하이닉스는 그 바꾸는 통로가 매우 좁다.
이 웃돈을 내는 사람은 미국인만이 아니다. 한국 투자자도 ADR 상장 뒤 9월 11일까지 뉴욕에서 7억 1,385만 달러(약 9,600억 원)어치를 순매수했다. 미국 시장이 비교적 안정적이고 웃돈이 이어질 것이란 기대, 1주 값이 서울의 10분의 1 수준이라 사기 쉽다는 점이 이유로 꼽힌다.
- 41%는 정확히 무엇과 무엇의 비교인가
ADR 10개는 서울 주식 1주와 같은 권리를 갖는다. 그래서 뉴욕 가격에 10을 곱해 서울 가격과 맞대면 된다. 9월 30일 마감 가격끼리 비교하면 뉴욕 쪽이 40.7% 비쌌고, 제목의 41%는 이 값을 반올림한 것이다.
다만 두 시장은 문을 닫는 시간이 다르다. 서울 장이 끝난 뒤 뉴욕 장이 열리기 때문에, 이 41% 안에는 그 사이의 가격 변화도 섞여 있다. 거꾸로 보면 서울 투자자는 같은 회사를 미국 투자자보다 약 29% 싸게 들고 있는 셈이다(비트프레스 계산).
- 다른 종목은 이런 차이가 대체로 5% 안이다
해외 회사 주식이 미국에도 상장돼 있으면 두 가격은 대체로 붙어 다닌다. 미국에서 거래되는 해외 주식 32개를 본국 가격과 비교한 집계에서 10월 1일 28개가 차이 5% 안이었다. 하이닉스는 이 집계에서 차이가 가장 컸다.
붙어 다니는 이유는 차익거래(같은 물건이 두 곳에서 값이 다를 때 싼 곳에서 사 비싼 곳에 파는 거래)다. 미국 증서가 비싸지면 증권사가 본국 주식을 사서 새 증서로 바꿔 판다. 증서가 늘어나는 만큼 웃돈은 줄어든다.
- 하이닉스는 통로가 한쪽으로만 넓다
SK하이닉스는 7월 9일 ADR 1억 7,790만 개를 개당 149달러에 팔아 265억 달러를 모았다. 역대 최대 ADR 공모였고, 다음 날부터 나스닥에서 ‘SKHY’로 거래됐다. 이 물량은 회사 전체 주식의 약 2.5%다.
회사는 7월 29일 “ADR은 원주로 자유롭게 전환할 수 있지만 원주의 ADR 전환은 전환 절차와 ADR 전환 한도 제약으로 인해 제한될 수 있다”고 밝혔다. 국내 보도에 따르면 서울 주식을 증서로 바꾸려면 회사가 당국에 신고해야 해 보통 몇 주가 걸리고, 2.5%를 넘겨 바꾸려면 추가 상장에 준하는 절차가 필요하다.
한정판 운동화처럼 생각하면 된다. 같은 신발을 더 찍어 낼 수 없으니 되파는 값이 정가보다 높게 붙는다. 다만 하이닉스는 ‘정가 매장’인 서울 시장이 늘 열려 있다는 점이 다르다. 문제는 그 매장까지 가는 길이다.
- 미국인은 왜 그냥 서울에서 사지 않나
한국은 장벽을 꽤 낮췄다. 2023년 12월 30년 된 외국인 투자자 등록 제도를 없앴고, 외국인 개인은 여권 번호로 계좌를 열 수 있다. 2025년 3월 4일에는 첫 대체거래소 넥스트레이드(한국거래소 말고 주식을 사고팔 수 있는 두 번째 시장)가 문을 열어 하루 거래 시간을 12시간으로 늘렸다.
그래도 미국 개인 투자자가 서울 주식을 직접 사려면 한국거래소에 주문을 넣을 수 있는 증권사를 찾고, 달러를 원화로 바꾸고, 뉴욕의 한밤중에 열리는 장에 맞춰야 한다. SKHY는 종목 코드 하나만 치면 된다.
MSCI(세계 펀드들이 따라 사는 주가지수를 만드는 회사)도 비슷한 접근 장벽을 지적했다. 6월 한국을 선진국 지수 승격 관찰 대상에 또 넣지 않으면서, 해외에서 원화를 바꾸기 어렵다는 점과 통합계좌(옴니버스 계좌) 이용이 더딘 점을 이유로 들었다.
- 웃돈을 내고 산 사람은 무엇을 떠안나
웃돈은 고정돼 있지 않다. 7월 27일 15.3%까지 줄었던 웃돈은 실적 발표 뒤 서울 주가가 내린 7월 30일 60.1%까지 벌어졌다. 하루 평균으로 보면 7월 32.5%, 8월 35.4%, 9월 중순까지(기사 작성 시점) 38.7%였다.
쉽게 말해 ADR을 사는 사람은 회사 주식과 함께 ‘웃돈’이라는 두 번째 상품을 산다.
예를 들어 서울 주가와 환율이 그대로인데 웃돈만 41%에서 그때까지 최저였던 15% 수준으로 줄면, ADR 값은 약 18% 내린다(비트프레스 가정 계산). 1,000만 원어치를 샀다면 회사에 아무 일이 없어도 약 180만 원이 줄어드는 셈이다. 게다가 ADR은 국내 주식보다 세금을 더 내야 하는 경우가 있다.
- 비슷한 일이 먼저 있었던 곳, 대만 TSMC
대만 TSMC(세계 최대 반도체 위탁생산 회사)가 앞선 사례다. 1997년 상장 때 전체 주식 중 ADR 비중은 2.9%였고, 7월 보도 기준 20.5%다. 이 비중은 저절로 늘지 않았다. 2001년부터 2007년까지 초기 투자자들이 여러 차례 주식을 증서로 바꿨고, 그때마다 이사회와 대만 금융감독위원회 승인, 미국 증권거래위원회 등록을 거쳤다.
하이닉스는 아직 그 단계가 아니다. 회사는 7월 29일 ADR 비중 확대에 대해 “구체적으로 결정된 사안은 없다”고 했다. 9월 14일 한 증권업계 관계자는 “당분간 괴리율은 좁혀지기 힘들 것”이라면서도 “증시가 안정화되면 수개월 뒤엔 격차가 좁혀질 것으로 예상된다”고 했다. 두 쪽 모두 전망일 뿐 정해진 일정은 없다.
- 비트프레스 인사이트
같은 회사, 같은 이익, 같은 경영진인데 값이 41% 다르다. 이 차이는 회사 실력보다는 주로 서울에서 뉴욕으로 넘어가는 통로가 좁아서 붙은 값으로 보인다.
코리아 디스카운트(한국 주식이 비슷한 해외 기업보다 싸게 거래되는 현상)를 흔히 지배구조 탓으로 설명한다. 지배구조가 여전히 중요하다는 점은 그대로지만, 이 종목에서는 사고팔기 불편함도 값을 크게 바꾼다. 9월 30일 기준 서울 가격으로 매긴 하이닉스 시가총액은 약 9,540억 달러, 뉴욕 가격을 회사 전체에 적용하면 약 1조 3,400억 달러다.
판단 기준은 하나다. 같은 회사가 두 곳에서 다른 값이면, 회사보다 두 곳을 잇는 통로를 먼저 본다. 통로가 좁은 채로 웃돈을 내고 샀다면, 그 웃돈은 회사 실적과 따로 늘고 준다.
출처
https://asiatimes.com/2026/10/why-americans-pay-41-more-for-sk-hynix-shares-than-koreans
https://www.fnnews.com/news/202609141827018830
https://www.sedaily.com/article/20069178
https://www.g-enews.com/article/Industry/2026/07/2026072910481799943084322ec9_1
용어 풀이
주식예탁증서(ADR) — 해외 회사 주식을 은행이 맡아 두고, 그 주식을 대신하는 증서를 미국 증시에서 사고팔게 한 것이다.
프리미엄(괴리율) — 같은 회사의 해외 증서 값이 본국 주식 값보다 얼마나 비싼지를 퍼센트로 나타낸 웃돈이다.
차익거래 — 같은 물건이 두 곳에서 값이 다를 때 싼 곳에서 사서 비싼 곳에 팔아 차이를 챙기는 거래다.
순매수 — 같은 기간 산 금액에서 판 금액을 뺀 값으로, 플러스면 산 돈이 더 많다는 뜻이다.
통합계좌(옴니버스 계좌) — 해외 증권사가 여러 고객의 주문을 한 계좌로 모아 처리하는 방식으로, 외국인이 한국 주식을 사기 쉽게 해 준다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.