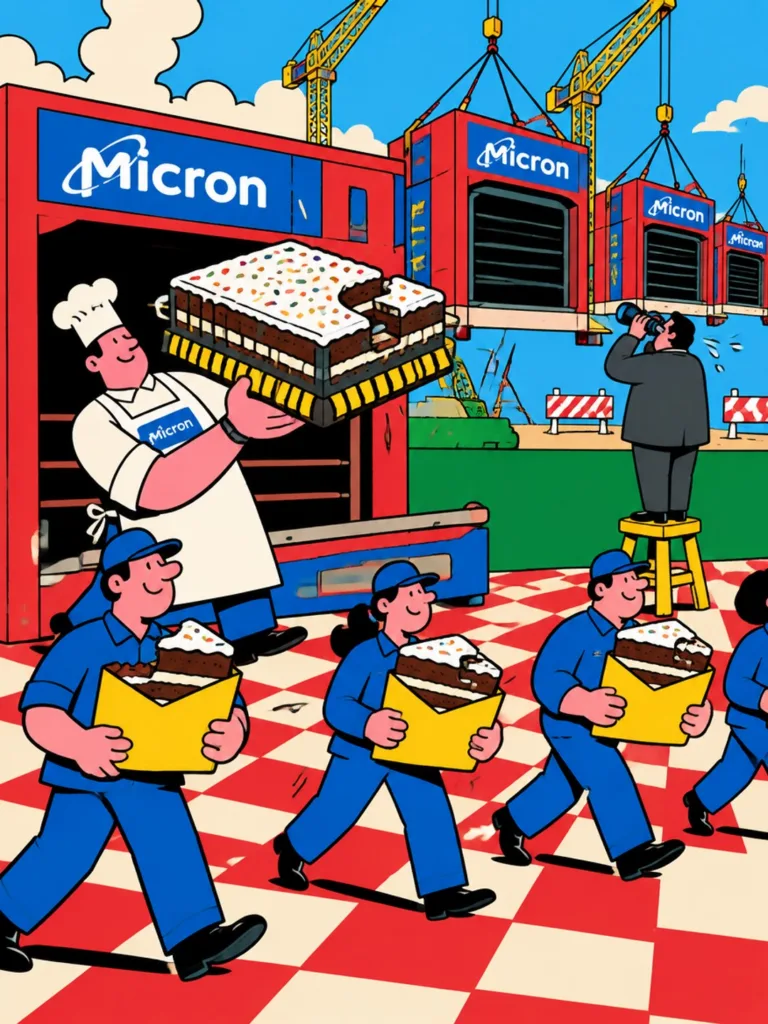
미국 최대 메모리 반도체 회사 마이크론(D램·낸드와 AI용 고성능 메모리를 만드는 회사)이 9월 30일(현지시간) 2026회계연도 4분기(9월 3일에 끝난 3개월) 매출 542억3000만 달러를 발표했다. 1년 전 같은 분기 113억2000만 달러의 약 4.8배로, 역대 최대다. 다음 분기 매출 전망도 시장 예상을 넘었다.
그런데 시간외 거래(정규장이 끝난 뒤 이어지는 거래)에서 주가는 밀렸다. 서울신문은 발표 직후 1% 넘게 올랐다가 상승분을 반납하고 소폭 하락했다고 전했다. 서울경제는 소폭 오른 뒤 한때 1%대 하락으로 돌아섰고, 시간외 거래 도중인 동부시간 오후 5시 47분 기준 0.48% 하락 중이라고 전했다(이후 등락은 반영되지 않은 수치). 하락 이유로 꼽은 것도 매체마다 다르다. 서울경제는 성과급에 따른 이익률 감소 관측을, 서울신문은 기대에 못 미친 수익성 전망과 이미 높아진 눈높이를, 미국 투자 매체 Stocktwits는 늘어난 설비투자 전망을 들었다. 셋 다 지난 분기 매출이 아니라 앞으로의 이익률과 투자를 가리킨다.
- 더 팔 것으로 전망했지만, 남는 몫은 기대보다 적다
마이크론은 2027회계연도 1분기(9월에 시작한 분기) 매출을 615억 달러(위아래 15억 달러), 조정 주당순이익을 38.15달러로 전망했다. 런던증권거래소그룹(LSEG) 집계 시장 예상 570억 달러, 35.40달러보다 각각 약 7.9%, 7.8% 높다(비트프레스 계산).
걸린 건 매출총이익률(매출에서 제품 원가를 빼고 남는 돈이 매출의 몇 %인지)이다. 4분기 조정 기준 87.0%로 시장 예상 86.2%를 넘었지만, 다음 분기 전망은 86.25%로 시장 예상 86.7%에 못 미쳤다. 0.45%포인트 차이를 615억 달러 매출 전망에 대입하면 매출총이익 약 2억8000만 달러다(비트프레스 계산). 더 많이 팔 것으로 내다봤지만, 한 번 팔 때 남는 비율은 시장 기대보다 조금 낮다는 뜻이다.
0.45%포인트는 작은 차이이고, 시간외 낙폭 0.48%도 거래 도중 한 시점의 값이다. 하락 이유 역시 보도들의 풀이다. 다만 이익률이 86.25%로 높더라도 시장 예상에 못 미치면 실망 요인이 될 수 있다는 게 비트프레스의 해석이다.
- 회사가 꼽은 이유는 수요 둔화가 아니라 성과급과 새 공장 비용이었다
서울경제에 따르면 마크 머피 최고재무책임자는 “성과급을 인상하기로 결정했다”며 “성과급은 매출총이익률 전망에 큰 영향을 미치는 요인”이라고 설명했다. 마이크론은 9월 11일 대만 직원들에게 2026회계연도 급여의 35~68개월분 보너스를 줄 계획이라고 밝혔다. 최소 현금 보상은 170만 대만달러(약 7237만 원)다.
서울신문에 따르면 머피는 이익률이 낮아지는 이유로 수요 둔화보다 성과급과 새 생산시설 가동 비용 증가를 들었고, 회사는 1분기를 저점으로 수익성이 다시 좋아질 것으로 예상했다. 삼성전자·SK하이닉스 주주에게는 낯익은 장면이다. 서울경제는 마이크론도 두 회사처럼 성과급 인상 문제에 직면했다고 짚었다.
- 반년 투자가 지난 1년 치에 육박한다
마이크론은 2026회계연도 1년 동안 설비투자(공장 건물과 장비에 쓰는 돈)에 273억7000만 달러를 썼다. 정부 보조금 등을 뺀 순(net) 금액이다. 2027회계연도는 1분기에만 약 115억 달러, 상반기에 약 250억 달러를 쓸 것으로 전망했고, 하반기에는 더 늘어난다고 밝혔다. 반년 계획이 지난 1년 치의 약 91%다(비트프레스 계산, 250억 달러 전망이 같은 순 기준인지는 발표·보도에 나오지 않는다).
늘어난 돈의 과반은 장비가 아니라 건물에 들어간다. 테크M에 따르면 2028년 말 이후 쓸 클린룸(먼지를 걸러 낸 반도체 생산 공간)을 앞당겨 짓기 위해서다.
- 공장이 늘면 메모리 값은 언제 꺾일까
이번 이익률을 받친 건 값 오름이다. 테크M이 전한 마이크론 설명으로는 이번 분기 D램 값이 전 분기보다 10%대 가운데서도 높은 폭으로, 낸드 값은 약 30% 올랐다. Stocktwits는 4분기 조정 이익률 87.0%가 공급 부족에 따른 판매가 상승을 반영했다고 전했다.
마이크론은 앞으로도 공급이 모자란다고 본다. 2027·2028년 업계 D램 출하량(용량 기준)이 해마다 20% 넘게 늘어도 수급은 2026년보다 더 빠듯할 것이라고 전망했다. 산제이 메흐로트라 최고경영자는 “수요와 공급이 언제 균형을 되찾을지 가늠하기 어렵다”고 말했다. 다만 회사도 가격 오름 속도는 완만해질 것으로 봤고, 그래도 1분기 이후 이익률은 다시 높아질 것으로 예상했다(테크M 보도). 투자자의 질문이 “지금 얼마나 버나”에서 “새 공장이 돌 때도 값이 버티나”로 옮겨 갈 수 있다는 게 비트프레스의 해석이다.
- 조정 이익률 61.4%에서 1년 만에 매출이 42% 줄어든 적도 있다
마이크론의 2018회계연도 4분기 매출은 84억4000만 달러, 조정 매출총이익률은 61.4%였다. 1년 뒤인 2019회계연도 4분기(2019년 8월 29일 마감) 매출은 48억7000만 달러로 약 42% 줄었고, 이익률은 30.6%로 반토막 났다(비트프레스 계산). 당시에도 최고경영자였던 메흐로트라는 2019회계연도를 “어려운 환경에서도 잘 실행한 해”라고 표현했다.
이번에 다른 점도 있다. 고객이 물량을 미리 약정하는 장기 계약(전략적 고객 협약)이 커졌다. 고객이 약정한 금액은 320억 달러로, 대부분 현금 예치금이다. 메흐로트라는 “2027년 생산량의 75% 이상이 이미 공급 약정돼 있다”고 말했다. 테크M에 따르면 이 계약 예상 매출의 약 4분의 3은 가격 체계가 정해져 있고 그 과반은 상한과 하한을 둔 가격 구간을 쓰는데, 하한 가격을 적용하더라도 과거 호황기 최고 마진을 크게 웃돈다는 게 회사 설명이다.
- 비트프레스 인사이트
이번 실적 날 보도들이 꼽은 하락 이유는 지난 분기 매출이 아니라 다음 분기 이익률, 공장 늘리는 속도, 이미 높아진 눈높이였다. 서울신문 풀이대로 올해 이미 세 배 넘게 오른 주가라면, 예상을 넘는 매출만으로는 부족했다는 뜻으로 읽힌다. 남는 몫과 미래 공급이 새 계산 대상이 된 것이다.
삼성전자·SK하이닉스 실적 날에도 세 가지로 나눠 읽을 수 있다. 다음 분기 매출 전망이 예상을 넘었나, 이익률 전망이 예상보다 높은가 낮은가, 설비투자가 지난해보다 얼마나 빨리 느나. 앞의 둘은 지금 버는 힘을, 셋째는 몇 년 뒤 공급을 보여 준다. 앞의 둘이 좋아도 셋째가 빠르게 늘면, 이번 마이크론처럼 좋은 실적에도 주가가 머뭇거릴 수 있다.
출처
https://www.sec.gov/Archives/edgar/data/0000723125/000072312526000018/a2026q4ex991-pressrelease.htm
https://m.sedaily.com/article/20096873
https://www.seoul.co.kr/news/economy/industry/2026/10/01/20261001500009
https://www.techm.kr/news/articleView.html?idxno=155740
https://www.techm.kr/news/articleView.html?idxno=155741
https://www.techm.kr/news/articleView.html?idxno=155742
https://stocktwits.com/news-articles/markets/equity/mu-stock-drops-after-hours-micron-s-heightened-capex-forecast-overpowers-q4-beat-expectation-beating-q1-guidance/cZMFVZfRBLS
https://www.sec.gov/Archives/edgar/data/723125/000072312519000068/a2019q4exhibit991-pressrel.htm
용어 풀이
시간외 거래 — 정규장이 끝난 뒤 이어지는 거래로, 장 마감 후 나온 실적에 대한 첫 반응이 여기서 나타난다.
매출총이익률 — 매출에서 제품을 만드는 데 든 원가를 빼고 남는 돈이 매출의 몇 %인지 나타낸 값이다.
조정 기준 — 일회성 비용과 주식보상비용 등 회사가 실적 분석에서 제외하는 항목을 뺀 실적으로, 미국 회계기준(GAAP) 숫자와 따로 발표된다.
설비투자 — 공장 건물과 생산 장비를 짓고 사는 데 쓰는 돈으로, 몇 년 뒤의 생산량을 정한다.
클린룸 — 공기 중 먼지를 걸러 낸 반도체 생산 공간으로, 짓는 데 시간이 오래 걸려 공급을 늘리는 속도를 좌우한다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.