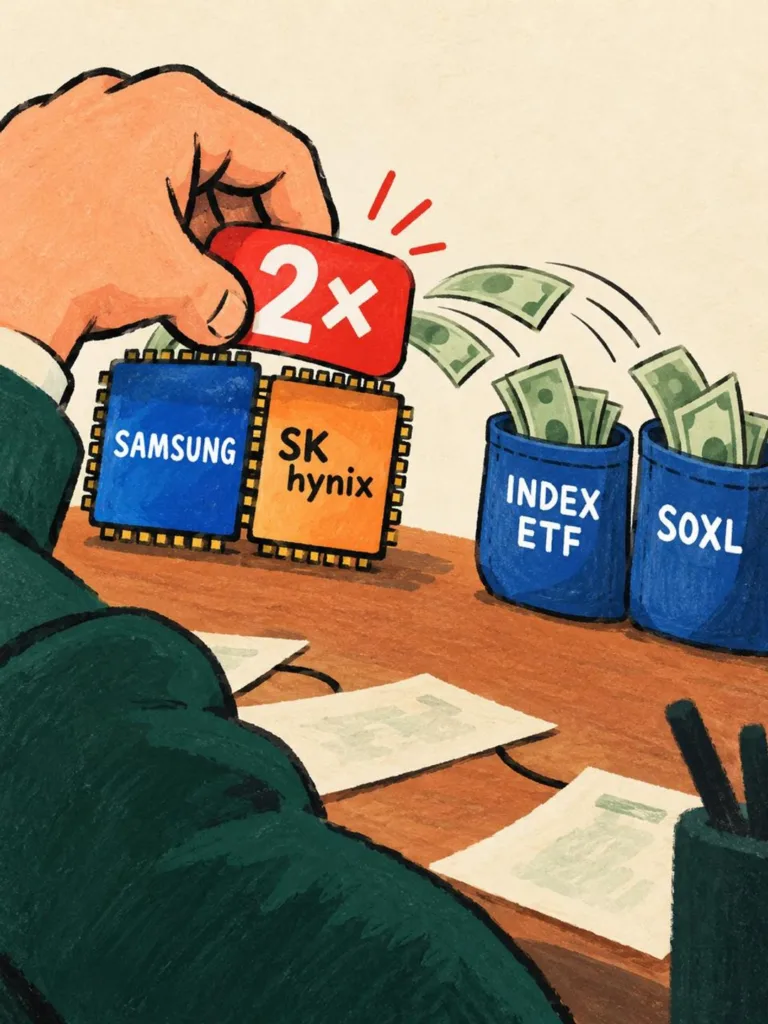
삼성전자·SK하이닉스 주가를 하루 2배로 따라가는 ETF의 거래가 한 달 만에 10분의 1 아래로 줄었다. 이런 단일종목 레버리지·인버스 ETF 16종의 하루 평균 거래대금은 규제 전 한 달 12조2,500억 원에서 규제 후 한 달 9,900억 원이 됐다. 약 92% 감소다.
숫자만 보면 ‘2배 베팅 열기가 식었다’로 읽힌다. 하지만 돈의 뒤를 밟아 보면 다른 그림이 나온다. 위험한 베팅은 사라지지 않았다. 규제가 닿지 않는 옆 상품과 미국 시장으로 자리를 옮겼다.
- 문턱을 3배로 올리자 거래가 멈춰 섰다
금융당국은 7월 31일부터 이 상품의 기본예탁금(처음 사려는 개인이 계좌에 먼저 넣어 둬야 하는 돈)을 1,000만 원에서 현금 3,000만 원으로 올렸다. 8월 19일부터는 새로 사려는 개인에게 총 5시간 이상의 모의거래도 의무화했다.
효과는 바로 나왔다. 국회 정무위원회 김용만 의원실이 한국거래소 자료를 분석해 보니, 레버리지 ETF 14종의 하루 거래대금은 8조6,400억 원에서 8,000억 원으로 91% 줄었다. 하락에 2배로 거는 인버스2X 2종은 3조6,000억 원에서 1,900억 원으로 95% 줄었다.
회전율(상품 전체 규모 대비 하루 거래 비율)도 43.6%에서 5.9%로 떨어졌다. 개인은 규제 전 5주 연속 사들이다가, 규제 당일인 7월 31일 하루에만 1조706억 원을 순매도했다.
- 당국은 왜 이 상품부터 막았나
레버리지 ETF는 장기 수익률이 아니라 하루 수익률의 2배를 따라간다. 배율을 맞추려고 주가가 오르면 더 사고, 내리면 더 판다. 급등락장에서는 이 매매가 주가를 같은 방향으로 더 밀어 흔들림을 키울 수 있다.
규제 직전인 7월 28~29일, 코스피에서는 이틀 연속 서킷브레이커(주가 급락 때 거래를 잠시 멈추는 장치)가 걸렸다. 증권가는 이 급락장과 예탁금 규제가 겹치면서 개인의 고레버리지 투자가 빠르게 줄었다고 본다.
- 떠난 돈의 일부는 ‘시장 전체’로 갔다
개인이 레버리지를 판 돈의 일부는 덜 위험한 곳으로 갔다. 8월 4~10일 한 주 동안 개인은 단일종목 레버리지 14종을 1조2,598억 원 팔았다. 같은 주에 TIGER 미국S&P500을 1,525억 원, KODEX 200을 1,001억 원 사들였다.
이상헌 iM증권 연구원은 자금 일부가 S&P500이나 코스피·코스닥처럼 시장 전체에 나눠 투자하는 상품으로 이동했다고 설명했다. 여기까지는 규제가 노린 그대로다.
- 나머지는 문턱이 그대로인 옆 상품으로 옮겨 갔다
규제는 ‘한 종목’을 2배로 따라가는 상품에만 걸렸다. 반도체 업종 전체를 2배로 따라가는 KODEX 반도체 레버리지는 기본예탁금이 1,000만 원 그대로다. 그런데 이 상품이 따라가는 지수에서 삼성전자 비중은 39%, 하이닉스는 23%다. 사실상 비슷한 베팅을 낮은 문턱으로 할 수 있다.
정현종 한국투자증권 연구원은 “규제 적용일 이후 개별종목 레버리지 ETF와 달리 반도체 레버리지 ETF의 거래대금이 증가한 것은 규제의 풍선효과가 나타나고 있음을 시사한다”고 했다. 풍선효과는 한쪽을 누르면 다른 쪽이 부풀어 오르는 현상이다.
미국 시장도 같았다. 8월 1~18일 국내 투자자의 미국 주식 결제액 상위 50종목 가운데 레버리지 상품이 43.4%를 차지했다. 그중 필라델피아 반도체지수를 하루 3배로 따라가는 SOXL이 52억9,833만 달러로 76.2%였다. 레버리지 상품 결제액은 1년 전 같은 기간보다 8.9% 늘었다.
- 3배 상품의 돈은 더 빠르게 드나들었다
규제 직후 3주 동안은 3배 상품 순매수가 오히려 줄었다는 분석도 있었다. 개인은 8월 28일~9월 3일에도 SOXL을 11억560만 달러(약 1조4,938억 원) 순매도했다. 그런데 9월 14~17일에는 반대로 1조1,411억 원을 순매수했다.
3주 사이 1조 원대 돈이 한 번은 빠지고 한 번은 들어왔다. 3배 상품은 하루 수익률의 3배를 따라가기 때문에, 반도체 주가가 크게 흔들릴수록 손실도 빠르게 커진다.
- 비트프레스 인사이트
92% 감소는 한 상품의 거래 숫자이지, 개인이 짊어진 위험의 총량이 아니다. 삼성전자·하이닉스에 2배로 걸고 싶은 수요는 그대로 남았고, 일부는 문턱 1,000만 원짜리 업종 2배 상품과 이번 예탁금 규제가 닿지 않는 미국 3배 상품으로 옮겨 갔다.
김용만 의원도 “거래가 줄었다는 사실만으로 투자자 보호가 완성됐다고 볼 수는 없다”고 했다. 업종 2배 상품의 문턱은 1,000만 원으로 단일종목 상품의 3분의 1이지만, 담긴 종목의 62%가 같은 두 회사다. 이름이 다를 뿐 흔들리는 방향은 거의 같다.
판단 기준은 한 줄이다. 한 상품을 규제로 막으면, 같은 위험을 파는 규제 밖 상품의 거래가 늘었는지가 그 규제의 진짜 성적표다.
출처
https://www.hankyung.com/article/2026092774067
https://biz.heraldcorp.com/article/10885180
https://www.fnnews.com/news/202608111824071647
https://www.dt.co.kr/article/12077261
https://www.polinews.co.kr/news/articleView.html?idxno=740726
https://supple.kr/news/cmt3na2rp004aqrzurffortxo
https://www.wowtv.co.kr/NewsCenter/News/Read?articleId=A202609050289
https://www.g-enews.com/article/Securities/2026/09/202609191640596311e30fcb1ba8_1
https://www.sedaily.com/article/20070170
용어 풀이
레버리지 ETF — 기초 자산의 하루 수익률을 2배·3배로 따라가도록 만든 상장 펀드로, 하루 단위로 배율을 맞추기 때문에 오래 들고 있으면 결과가 단순 배수와 달라진다.
인버스2X — 기초 자산이 하루 1% 내리면 2% 오르도록, 하락에 2배로 거는 상품이다.
기본예탁금 — 위험한 상품을 처음 사려는 개인이 계좌에 미리 넣어 둬야 하는 최소 금액이다.
회전율 — 상품 전체 규모에 비해 하루에 얼마만큼이 사고팔렸는지를 나타낸 비율이다.
풍선효과 — 한쪽을 규제로 누르면 수요가 규제 밖 다른 쪽으로 옮겨 가 그쪽이 부풀어 오르는 현상이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.