현지 시각 10월 8일 미국 나스닥 종합지수가 1.3% 내린 27,193.34에 마감했다. 8월 중순 이후 가장 큰 하락이다. 이날 낮 영국 경제지가 “오픈AI(챗GPT를 만든 회사)가 투자자들에게 9월 말 연환산 매출(일정 기간 매출을 1년치로 늘려 잡은 숫자)이 500억 달러에 가깝다고 알렸다”고 보도한 뒤 낙폭이 커졌다. 그동안 언론에 돌던 700억 달러보다 약 200억 달러 적은 숫자다.
얼핏 보면 AI 회사가 기대보다 덜 벌었으니 AI 거품이 꺼진다는 신호 같다. 하지만 핵심은 따로 있다. 오픈AI 매출은 줄지 않았다. 틀린 건 시장이 높게 잡아 둔 ‘700억 달러’라는 기대였다. 그 기대가 깨지자, 오픈AI가 내는 계약 대금이 매출이 되는 AI 칩·데이터센터 회사들의 주가가 함께 흔들렸다.
- 매출이 줄지 않았는데 무엇이 틀렸을까
연환산 매출은 일정 기간의 매출을 1년치로 늘려 잡은 숫자다. 예를 들어 한 달 매출에 12를 곱하는 식이다. 투자자들은 먼저 오픈AI의 8월 연환산 매출이 약 400억 달러에 이르렀다고 어림했다. 그 뒤 오픈AI가 “3분기가 시작된 뒤 70% 넘게 늘었다”고 알리자, 그 70%를 400억 달러에 그대로 얹어 680억~700억 달러라는 숫자가 나왔다.
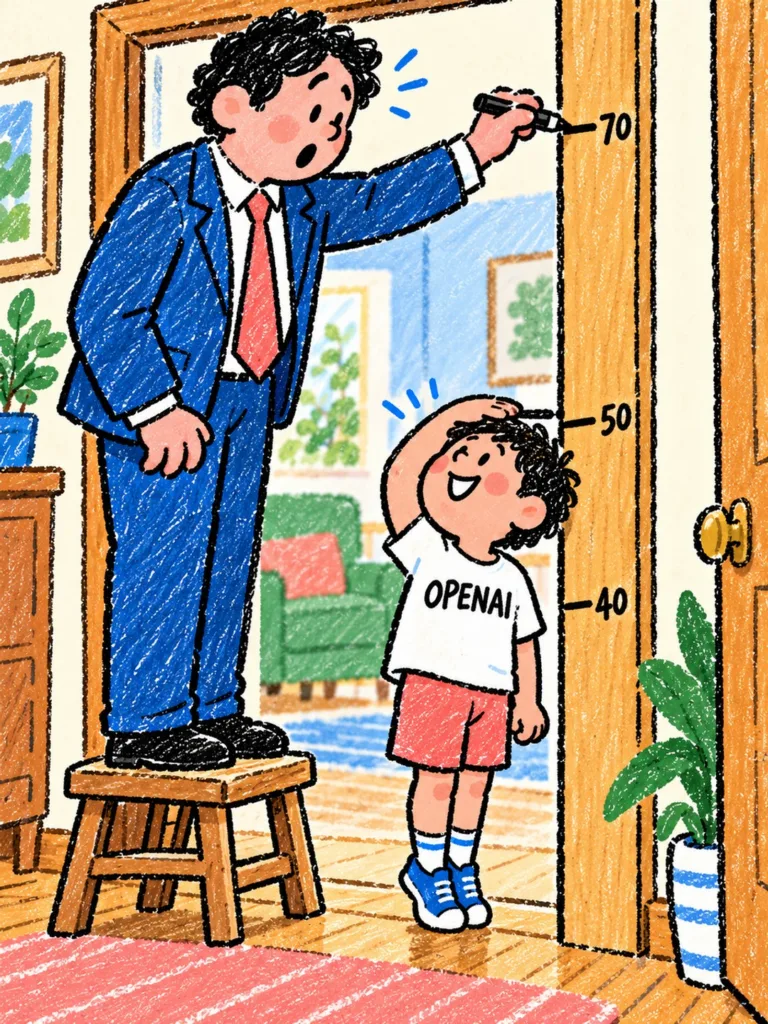
문제는 출발점이다. 70%는 7월부터 잰 증가율인데, 이미 8월까지 자란 추정치에 다시 얹은 것으로 볼 수 있다. 이번에 알려진 9월 말 숫자는 약 500억 달러였다. 두 숫자의 차이는 매출이 줄어서 생긴 게 아니다. 투자자 자료를 본 관계자에 따르면 오픈AI는 3분기 연환산 매출 증가율 77%, 기업 고객 부문 107%를 강조했다. 쉽게 말해, 아이 키가 줄어든 게 아니라 어른들이 문틀에 미리 그어 둔 눈금이 너무 높았던 셈이다.
- 700억 달러라는 기대는 어디서 나왔을까
700억 달러가 나온 이유는 하나 더 있다. 셈법 차이다. 경쟁사 앤트로픽(AI 챗봇 ‘클로드’를 만든 회사)은 아마존·구글 같은 클라우드 회사를 거쳐 판 매출까지 통째로 센다. 오픈AI는 그런 협력사 몫을 빼고 센다. 앤트로픽의 연환산 매출 650억 달러도 이 셈법으로 센 숫자라, 오픈AI의 500억 달러와 그대로 비교할 수 없다.
배달앱으로 2만 원짜리 치킨을 판 가게 두 곳을 떠올리면 된다. 한 곳은 손님이 낸 2만 원을 모두 매출로 적고, 다른 곳은 배달앱 몫을 뗀 금액만 적는다. 같은 치킨을 팔아도 장부 숫자가 달라진다. 다만 AI 회사 장부는 이보다 복잡하다. 일부 투자자는 두 회사를 같은 셈법으로 맞추려고 오픈AI 숫자에 협력사 몫까지 넣었고, 그 결과 680억~700억 달러라는 숫자가 퍼졌다.
- 나스닥에서는 누가 더 크게 빠졌을까
같은 날 S&P500(미국 대형주 지수)은 0.5% 내렸고 다우지수(미국 대표 우량주 지수)는 0.1% 올랐다. 반도체 회사와 클라우드 회사가 더 크게 빠졌다. 오라클(기업용 소프트웨어·클라우드 회사)은 5.5%, 브로드컴(AI 칩 회사)은 4.4%, AI 칩 회사 AMD는 3.9%, 엔비디아는 2.9% 내렸다.
필라델피아 반도체지수(미국 반도체 회사 주가를 모은 지수)는 3.4% 내렸다. 오라클 주식 1,000만 원어치를 가졌다면 하루에 약 55만 원이 줄어든 셈이다(환율 변동은 뺀 가정 계산). 다만 이날은 오른 국제 유가와 수십 년 만에 가장 높은 수준인 미국 국채 금리도 부담이었다. 지수는 하락 출발했고, 보도가 나온 낮부터 낙폭이 커졌다.
- 상장도 안 한 회사의 숫자에 왜 남의 주가가 흔들릴까
오라클과 코어위브(AI용 데이터센터를 빌려주는 회사)는 오픈AI와 클라우드 컴퓨팅 계약을 맺고 있다. 엔비디아·AMD도 오픈AI와 사업으로 엮여 있다. 흐름은 이렇다. 오픈AI 매출이 빨리 늘어야 → 앞으로의 컴퓨팅 계약 대금을 낼 수 있다 → 그 대금이 칩·데이터센터 회사의 매출이 된다. 첫 고리의 숫자가 흔들리면 뒤의 고리도 같이 의심받는다.
처음 있는 일이 아니다. 4월 말 미국 신문이 오픈AI가 매출·이용자 목표를 놓쳤다고 보도하자, 4월 28일 오라클은 4.1%, 코어위브는 5.8% 내렸다. 당시 보도에는 익명 관계자를 인용해 오픈AI 최고재무책임자가 매출이 충분히 빨리 늘지 않으면 앞으로의 컴퓨팅 계약 대금을 못 낼 수 있다고 내부에 걱정을 전했다는 내용도 있었다.
4월과 다른 점은 이번엔 목표를 놓쳤다는 소식이 아니라는 것이다. 매출은 늘었고, 틀린 건 바깥에서 만든 기대치였다. 그래도 주가는 같은 쪽으로 움직였다. 미국 투자회사 베어드의 로스 메이필드 전략가는 “AI 종목에 기대 버티는 훨씬 좁은 시장이 됐다”며 “관련 업종 전체에 떨림이 있을 것”이라고 말했다.
- 비트프레스 인사이트
이 뉴스로 판단이 달라지는 사람은 엔비디아·오라클 같은 미국 AI 주식이나 이런 주식을 많이 담은 나스닥 상품을 가진 사람이다. 이 회사들은 자기 실적표가 그대로여도, 그 매출을 받쳐 주는 큰 고객의 숫자가 바뀌면 이번처럼 함께 흔들릴 수 있다.
이번에 흔들린 숫자는 오픈AI가 공개적으로 발표한 숫자가 아니었다. 400억 달러 추정에 70%를 얹은 계산, 셈법이 다른 경쟁사에 맞춘 계산이 겹쳐 높게 잡힌 기대치였다. 오픈AI는 아직 상장 전이라 매출이 투자자 자료와 보도로 조각조각 알려지고, 그만큼 추정이 끼어들기 쉽다.
기준은 하나다. AI 주식을 볼 때는 그 회사 실적만이 아니라, 그 돈을 내는 고객이 누구이고 그 고객의 숫자가 회사가 직접 밝힌 것인지 남이 계산한 추정인지를 함께 본다.
출처
https://finance.yahoo.com/technology/article/openais-annualized-revenue-20-billion-lower-than-prior-investor-estimates-174058048.html
https://finance.yahoo.com/markets/stocks/articles/openai-corrects-annualized-revenue-figure-183756345.html
https://krdo.com/money/cnn-business-consumer/2026/10/08/tech-stocks-drop-after-report-that-openais-revenue-is-lower-than-expected/
https://finance.yahoo.com/markets/live/stock-market-today-thursday-october-8-dow-sp-500-nasdaq-080537884.html
https://investing.com/news/stock-market-news/us-stock-futures-steady-after-nasdaq-slides-on-openai-revenue-concerns-4940052
https://www.taipeitimes.com/News/biz/archives/2026/04/29/2003856411
용어 풀이
연환산 매출 — 일정 기간의 매출을 1년치로 늘려 잡은 숫자로(예: 한 달 매출×12), 빠르게 크는 회사의 규모를 볼 때 쓴다.
나스닥 종합지수 — 미국 나스닥 거래소에 상장된 종목들의 주가를 모은 지수로, 기술주 비중이 크다.
클라우드 컴퓨팅 계약 — AI 회사가 데이터센터의 컴퓨터를 직접 사지 않고 빌려 쓰며 사용료를 내기로 한 계약이다.
순매출·총매출 — 총매출은 손님이 낸 돈 전체, 순매출은 중간에 낀 협력사 몫을 뺀 금액이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.