프랑스 10년 국채 금리가 지난주 한때 연 5%까지 올라 2002년 7월 이후 가장 높아졌다. 국채 금리가 오른다는 건 이미 나온 국채 값이 떨어진다는 뜻이다. 10월 7일에는 프랑스 우량 회사채(신용이 좋은 회사가 돈을 빌리며 판 채권)의 38%가 만기(돈을 갚는 날)가 비슷한 프랑스 국채보다 낮은 금리에 거래됐다. 블룸버그 집계로 금액은 약 2,150억 유로, 올해 초 120억 유로의 18배 가까이 된다.
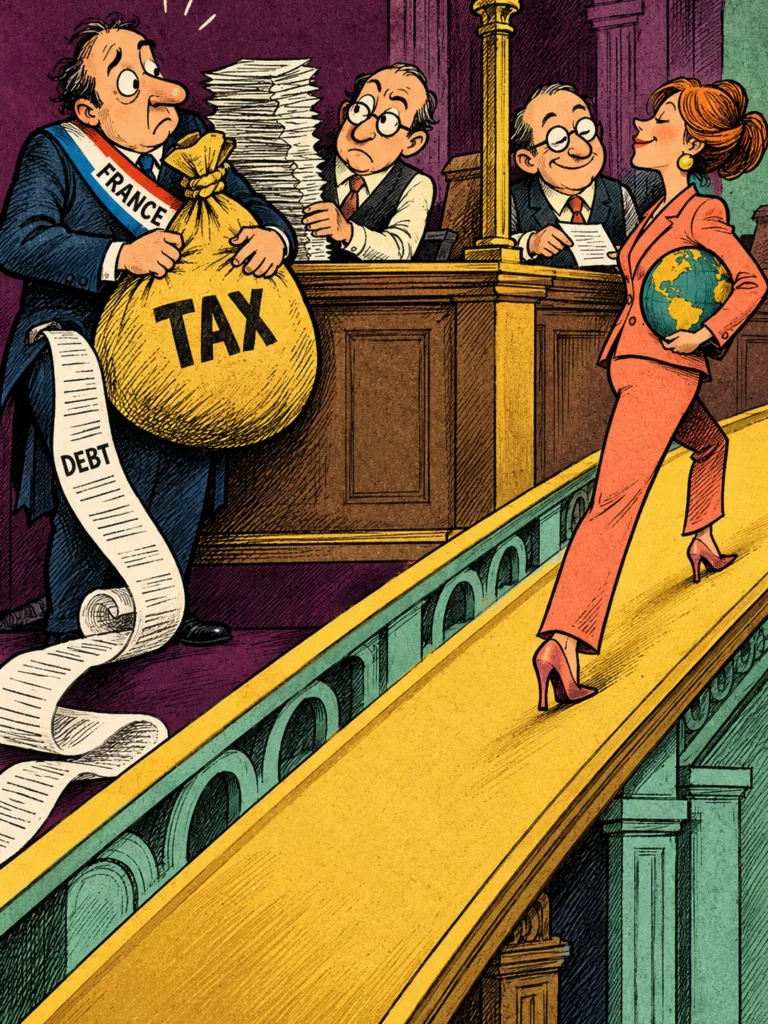
얼핏 보면 유럽의 정치 소동이 잠깐 시장을 흔든 일 같다. 하지만 핵심은 따로 있다. 채권 금리는 ‘빌려준 돈을 제때 돌려받을 수 있나’에 매긴 값이다. 투자자들은 세금을 걷는 프랑스 정부보다 로레알(화장품 회사) 같은 프랑스 회사를 더 믿기 시작했다.
- 나라는 원래 왜 회사보다 싸게 빌렸을까
채권 시장에서는 오랫동안 국채가 가장 안전한 기준이었다. 정부는 돈이 모자라면 세금을 더 걷을 수 있기 때문이다. 은행이 월급이 끊길 걱정이 없는 사람에게 낮은 금리로 빌려주는 것과 같은 이치다. 그래서 보통은 그 나라 회사가 정부보다 비싼 이자를 낸다.
프랑스에서는 이 순서가 빠르게 뒤집히고 있다. 국채보다 낮은 금리에 거래되는 프랑스 회사채는 올해 초 120억 유로에서 약 2,150억 유로로 늘었다. 쉽게 말해, 시장이 프랑스 정부보다 프랑스 회사 상당수에 더 믿고 돈을 빌려준다는 뜻이다.
- 프랑스 정부 살림은 얼마나 빠듯할까
프랑스의 올해 재정적자(나라가 걷은 세금보다 더 쓴 돈)는 경제 규모(GDP)의 5.4%로 예상된다. EU 규칙이 정한 한도는 3%다. 이렇게 모자란 돈을 해마다 빌려 쌓은 나라 빚은 2분기 3조 6천억 유로, 경제 규모의 119%로 1년 전 115.6%보다 늘었다.
연봉 5,000만 원인 사람으로 줄여 보면, 해마다 270만 원을 더 쓰고 빚이 5,950만 원 쌓인 셈이다(가정 계산). 이런 사람에게 돈을 빌려줄 때 은행이 먼저 묻는 건 ‘언제부터 덜 쓸 건가’다.
- 정부의 ‘덜 쓰겠다’는 약속은 왜 안 믿길까
르코르뉘 총리의 소수 정부는 2027년 적자를 5.4%에서 5%로 줄이는 예산안을 냈다. 지출 절감과 세금 인상을 합쳐 약 540억 유로 규모다. 그런데 시장은 오히려 불안해했다. 정부는 의회 과반이 없고, 프랑스는 2023~2026년 4년 가운데 3년 예산 목표를 지키지 못했다.
예산 협상으로 이미 총리 두 명이 자리에서 물러났다. 의회는 10월 13일 예산안 토론을 시작할 예정이고, 학교 예산 부족에 항의하는 학생 시위가 이어지며, 내년 봄에는 대통령 선거가 예정돼 있다. 다이어트를 세 번 실패한 사람이 ‘이번엔 진짜’라고 말해도 주변이 반신반의하는 것과 비슷하다.
유로를 쓰는 프랑스는 위기 때 유럽중앙은행(유로를 쓰는 나라들의 중앙은행)의 국채 매입 수단에 기댈 수 있지만, 이 지원은 빚을 감당할 수 있는지와 재정 규칙을 지키는지에 달려 있어 무조건 보증이 아니다. 프랑스 중앙은행 총재도 유럽중앙은행이 구해 줄 거라 기대하는 건 잘못된 생각이며, 적자를 고칠 수단은 정부와 의회에 있다고 말했다(9월 말).
- 회사는 어떻게 정부보다 믿음을 얻었을까
투자자들이 보는 건 회사가 어디서 돈을 버느냐다. 로레알·LVMH(루이비통 등을 가진 명품 회사)·토탈에너지(석유·가스 회사)는 전 세계에서 번다. 한 채권 운용 책임자는 이런 회사에 대해 본사가 프랑스에 있다는 것 말고는 프랑스와 큰 상관이 없다고 했다.
한 동네에서만 장사하는 가게와 여러 나라에 지점을 둔 가게를 떠올리면 된다. 동네 경기가 나빠지면 앞의 가게만 크게 흔들린다. 다만 회사는 세금을 걷을 수 없다는 점이 정부와 다르다. 그런데도 산업용 가스 회사 에어리퀴드는 10월 6일 20억 유로어치 채권을 팔면서 약 125억 유로의 주문을 받았고, 고정금리(이자가 정해진) 채권 두 종류를 국채보다 낮은 금리로 팔았다. 국채를 많이 든 은행은 예외로, 은행 채권이 떼일 때를 대비한 보험료는 올랐다.
- 금리가 오르면 누구의 돈이 줄어들까
먼저 이미 국채를 산 사람이다. 연 3% 이자를 주는 국채를 100만 원어치 들고 있는데 새 국채가 연 5%를 준다면, 같은 100만 원으로 새 국채는 해마다 5만 원, 옛 국채는 3만 원을 받는다. 옛 국채를 팔려면 값을 깎아야 한다(가정 계산).
다음은 프랑스 납세자다. 정부가 빌리는 금리는 주택담보대출·기업 대출 금리에도 영향을 준다. 프랑스 재무부는 2027년 3,400억 유로어치 국채를 새로 팔 계획인데, 금리가 0.1%포인트만 올라도 해마다 약 3억 4천만 유로의 이자가 늘어나는 셈이다(가정 계산).
회사가 정부보다 싸게 빌린 일은 전에도 있었다. 지난해 마이크로소프트 채권이 미국 국채보다 잠깐 낮은 금리에 거래됐고, 유로존 위기 때는 일부 스페인·이탈리아 회사채가 자기 나라 국채보다 낮은 금리였다. 이번에는 유로존 두 번째 경제 대국에서, 연초 120억 유로이던 규모가 2,150억 유로로 불어났다.
- 비트프레스 인사이트
국채 금리는 나라라는 이름에 붙는 값이 아니라 그 나라 살림살이에 매긴 점수다. 버는 것보다 많이 쓰고, 덜 쓰겠다는 약속을 여러 번 못 지키면, 세금을 걷는 정부라도 자기 나라 회사 상당수보다 비싼 이자를 낸다.
채권 ETF(여러 채권을 묶어 주식처럼 사고파는 상품) 같은 ‘안전자산’도 결국 누군가의 빚이다. 그 빚을 진 쪽이 무엇으로 갚느냐가 먼저다.
안전자산의 이름보다, 그 빚을 진 쪽이 버는 돈보다 많이 쓰고 있는지와 갚을 계획을 실제로 통과시킬 힘이 있는지가 내 돈이 얼마나 안전한지를 정한다.
출처
https://www.swissinfo.ch/eng/frances-debt-is-riskier-than-38%25-of-nations-company-bonds/92184537
https://www.euronews.com/2026/10/06/frances-sovereign-debt-crisis-explained-how-dangerous-could-it-be
https://www.devdiscourse.com/article/international/3982666-france-cant-count-on-ecb-to-fix-debt-woes-central-bank-chief-says
https://www.aljazeera.com/news/2026/2/2/france-adopts-2026-budget-after-two-no-confidence-votes-fail
용어 풀이
국채 — 나라가 돈을 빌리면서 ‘언제까지 이자를 붙여 갚겠다’고 써 준 증서다.
우량 회사채 — 신용평가에서 ‘돈을 갚을 능력이 충분하다’는 등급을 받은 회사가 판 채권이다.
재정적자 — 나라가 한 해 동안 걷은 세금보다 더 쓴 돈으로, 보통 경제 규모(GDP) 대비 %로 잰다.
유럽중앙은행 — 유로를 쓰는 나라들의 돈과 금리를 관리하는 중앙은행이다.
채권 금리와 값 — 새로 나오는 채권 금리가 오르면, 낮은 이자를 주는 옛 채권은 값을 깎아야 팔려 값이 떨어진다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.