고정형 주택담보대출(주담대) 금리는 지난해 10월 연 3.97%였다. 올해 8월에는 4.88%로, 0.91%포인트 올랐다. 같은 기간 한국은행 기준금리(한국은행이 정하는, 다른 금리들의 출발점이 되는 금리)는 2.50%에서 3.00%로 0.50%포인트 올랐다.
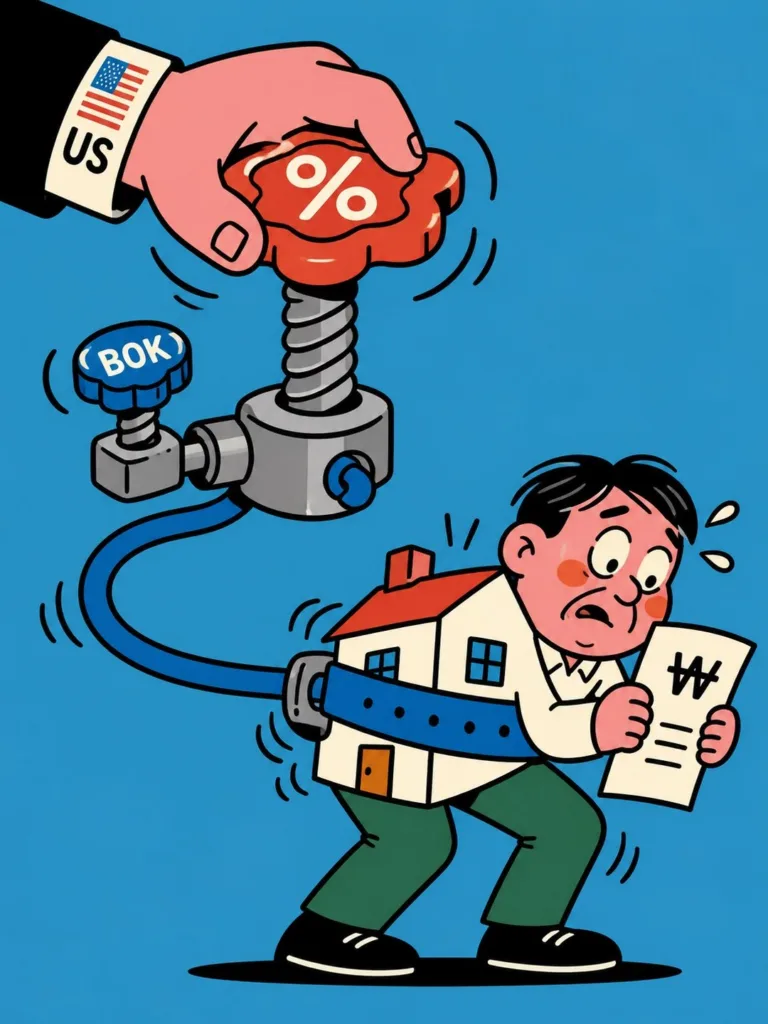
보통은 “한국은행이 금리를 올렸으니 대출 이자도 올랐다”고 읽는다. 한국은행은 7월 16일과 8월 27일, 두 달 연속 기준금리를 올렸다. 하지만 핵심은 따로 있다. 고정금리가 따라가는 건 기준금리가 아니라 은행이 5년짜리 돈을 빌리는 값이고, 그 값은 미국 금리에도 흔들린다.
- 한국은행이 멈춰 있을 때 고정금리는 왜 올랐나
올해 7월 16일 인상 전까지 기준금리는 2.50%에 묶여 있었다. 그런데 고정형 주담대 금리는 지난해 10월 3.97%를 찍은 뒤 올해 7월까지 10개월 연속 올랐다.
이유는 대출의 길이에 있다. 7월 은행채 5년물 금리도 4.32%에서 4.39%로 올랐다. 한국은행 김성준 금융통계팀장은 “주담대는 만기가 길어 은행채 5년물 등의 흐름을 따라가는데, 지표금리 상승과 은행들의 영업 전략이 어느 정도 영향을 미쳤다”고 말했다.
- 은행이 5년짜리 돈을 빌리는 값은 어떻게 내 이자가 되나
은행채(은행이 돈을 빌리며 파는 채권) 5년물 금리는 5년 고정형 주담대 금리의 기준이 된다. 은행은 여기에 가산금리(은행이 붙이는 몫)를 더하고 우대금리(조건을 채우면 깎아 주는 몫)를 빼 최종 대출금리를 정한다. 은행채 금리가 오르면 은행이 돈을 구해 오는 값이 비싸지고, 고객이 내는 이자도 늘어난다.
빵집의 밀가루 도매값처럼 생각하면 된다. 도매값이 오르면 빵값도 따라 오른다. 다만 밀가루와 다른 점은, 이 도매값이 매일 채권 시장에서 정해지고 미국 금리에도 흔들린다는 것이다.
9월 15일 은행채 5년물 금리는 4.655%가 됐다. 2023년 10월 26일(4.810%) 이후 약 2년 11개월 만에 가장 높다. 같은 날 5대 은행의 5년 고정형 주담대 금리는 연 4.89~7.29%였다.
- 미국 금리는 왜 한국 은행채까지 밀어 올리나
9월 15일 은행채 5년물이 2년 11개월 만에 최고를 찍을 때, 미국 국채(미국 정부가 파는 채권) 가운데 10년 뒤 갚는 10년물 금리는 연 5%를 넘어 있었다. 미국 국채 금리가 오르면 한국 채권의 상대적인 투자 매력이 떨어져, 국내 국고채(한국 정부가 파는 채권)와 은행채 금리도 오르라는 압력을 받는다.
미국 국채가 이자를 더 준다 → 한국 채권은 이자를 더 얹어야 팔린다 → 은행이 돈을 빌리는 값이 오른다 → 고정 주담대 이자가 오른다. 옆 은행이 예금 이자를 올리면 우리 은행도 따라 올려야 손님이 남는 것과 같다. 다만 채권 시장에서는 그 ‘옆 은행’이 미국 정부다.
박형중 우리은행 이코노미스트는 “미국의 재정 건전성 우려와 세계적인 금리 상승 흐름이 함께 작용하고 있다”며 “이에 민감한 은행채도 상승 압력을 받을 수밖에 없다”고 말했다.
- 3억 원을 빌리면 매달 얼마나 차이 나나
3억 원을 30년 동안 원리금균등(매달 같은 돈을 갚는 방식)으로 빌린다고 해 보자. 연 3.97%면 매달 약 142만 7,000원, 연 4.88%면 약 158만 9,000원이다. 매달 약 16만 원, 1년이면 약 194만 원을 더 낸다(가정 계산).
고정금리가 기준금리가 오른 0.50%포인트만큼만 똑같이 올랐다고 가정하면, 차이는 매달 약 9만 원이었다. 나머지 약 7만 원은 기준금리 인상만으로는 설명되지 않는 몫이다.
쉽게 말해, 기준금리만 보고 이자를 계산했다면 늘어난 돈의 절반 가까이를 빠뜨린 셈이다.
- 고정과 변동 사이에서 대출받는 사람들은 어떻게 움직였나
7월 고정형 금리는 4.76%, 변동형(일정 기간마다 금리가 바뀌는 대출)은 4.35%로 차이가 0.41%포인트까지 벌어졌다. 그러자 새로 나간 주담대 가운데 고정금리 비중은 31.9%로, 2014년 2월 이후 12년 5개월 만에 가장 낮아졌다. 김 팀장은 “금리 차이가 벌어진 영향으로 차주들이 변동형으로 이동한 측면이 크다”고 설명했다.
8월에는 흐름이 조금 바뀌었다. 고정형은 4.88%로 0.12%포인트, 변동형은 4.53%로 0.18%포인트 올라 차이가 좁혀졌다. 고정금리 비중도 35.3%로 10개월 만에 다시 올랐다. 변동형의 기준인 코픽스(은행이 돈을 모으는 비용을 평균 낸 지수)는 예금 이자가 오르면 뒤따라 오르는 구조라, 변동형 이자도 더 오를 수 있다.
서울 강북구에 집을 사며 주담대를 받은 A씨는 자기가 받은 조건에서 변동보다 0.8%포인트 높은 고정금리를 골랐다. 3억 원이면 매달 약 14만 원을 더 내지만, 3개월마다 금리가 바뀌는 부담을 피하고 싶어서다. 그는 “당장 돈을 더 내더라도 앞으로의 불확실성을 줄이기로 했다”고 말했다.
- 비트프레스 인사이트
집을 사거나 대출을 갈아탈 사람에게 고정금리는 한국은행이 멈춰 있을 때도 은행채 금리를 따라 먼저 오르는 이자다. 그 은행채 금리는 미국 국채 금리에도 흔들린다. 이번에는 한국은행이 올린 폭이 고정금리 상승폭의 절반 남짓이었다.
그래서 고정과 변동 선택은 ‘지금 어느 쪽이 싼가’가 아니라 ‘앞으로 금리가 어디로 갈까’에 거는 내기다. 고정은 웃돈을 내고 금리가 더 오를 위험을 피하는 보험이고, 변동은 당장 덜 내는 대신 그 위험을 직접 떠안는 쪽이다.
내 대출에 대입해 볼 기준은 이것이다. 고정과 변동의 차이만큼 해마다 더 내는 돈과, 금리가 더 올라 변동 이자가 따라 오를 때 늘어나는 돈 가운데 내 월급이 더 견디기 어려운 쪽은 어디인가.
출처
https://www.seoul.co.kr/news/economy/finance/2026/09/16/20260916029002
https://www.mt.co.kr/economy/2026/08/26/2026082611082672553
https://www.seoul.co.kr/news/economy/finance/2026/10/01/20261001029004
https://weekly.khan.co.kr/article/202608271209001
https://www.newsis.com/view/NISX20260716_0003711920
용어 풀이
기준금리 — 한국은행이 정하는 금리로, 은행끼리 빌려주는 이자 같은 다른 금리들의 출발점이 된다.
은행채 — 은행이 돈을 빌리면서 ‘언제까지 이자를 붙여 갚겠다’고 써 준 증서로, 5년물은 5년 뒤에 갚는다는 뜻이다.
코픽스 — 은행들이 예금 등으로 돈을 모으는 데 든 비용을 평균 낸 지수로, 변동형 주담대 금리의 기준이 된다.
차주 — 은행에서 돈을 빌린 사람을 가리키는 말이다.
지표금리 — 은행이 대출 금리를 정할 때 기준으로 삼는 시장 금리로, 은행채 금리나 코픽스 같은 것이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.