

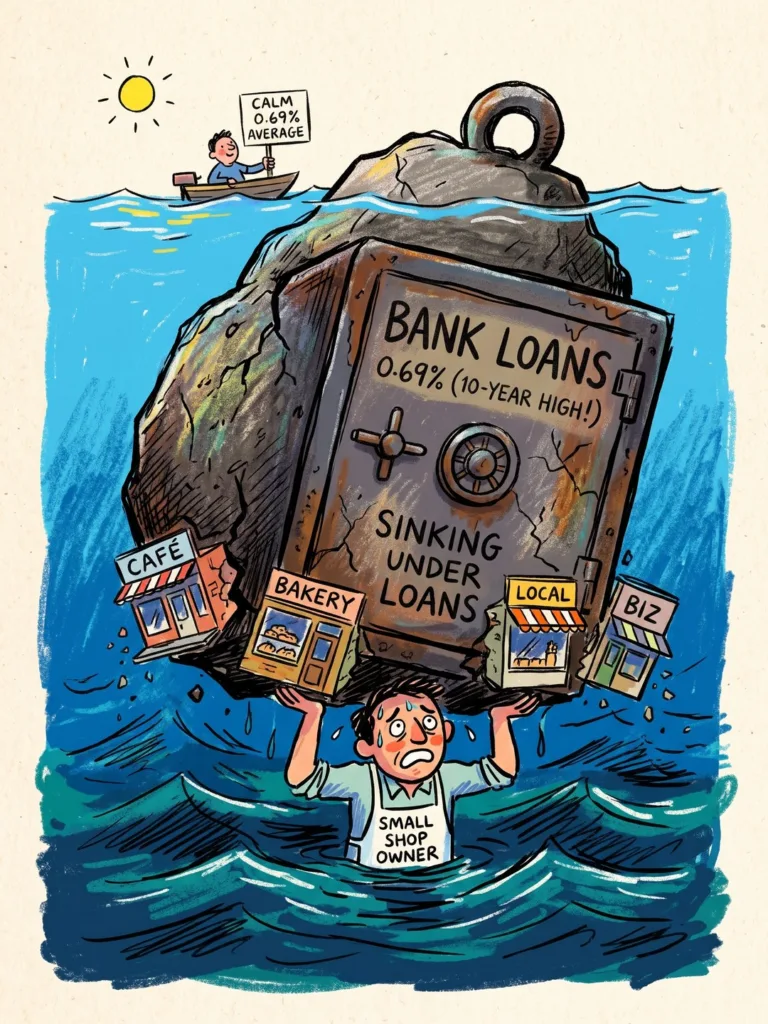
금융감독원(금감원)이 10월 23일 밝힌 8월 말 국내은행 원화대출 연체율은 0.69%다. 전월 말(0.63%)보다 0.06%포인트 올랐고, 해마다 8월 말 숫자끼리 비교하면 2016년 8월(0.87%) 이후 10년 만에 가장 높다. 그 사이 8월 말 숫자는 모두 이보다 낮았다는 뜻이다. 연체율은 대출 잔액 가운데 원리금이 한 달 넘게 밀린 돈의 비율로, 금감원은 이번에 은행들이 떼일 돈에 대비한 충당금을 더 쌓도록 유도하겠다고 밝혔다.
흔한 해석은 ‘1%도 안 되니 대부분 잘 갚고 있다’다. 금감원도 코로나19 이전 10년(2010~2019년) 장기평균 0.78%보다 낮아 중장기적으로 관리 가능한 수준이라고 봤다. 하지만 핵심은 전체 숫자가 아니라 누가 밀렸느냐다. 0.69%를 쪼개 보면 연체율은 중소법인과 개인사업자, 주택담보대출을 뺀 신용대출 등에서 높다.
- 0.69%는 무엇을 잰 숫자인가
연체율 0.69%는 은행이 빌려준 원화대출 1억 원마다 69만 원꼴로 원리금이 한 달 넘게 밀렸다는 뜻이다. 6월 말 0.56%에서 7월 말 0.63%, 8월 말 0.69%로 두 달 연속 올랐고, 지난해 같은 달(0.61%)보다 0.08%포인트 높다.
6월 말 숫자가 낮았던 데는 이유가 있다. 은행들은 분기 말에 연체채권을 손실로 털어내거나(상각) 팔아서(매각) 장부에서 지운다. 6월 말 0.56%는 그렇게 정리를 늘린 뒤의 숫자이고, 분기 중간인 7·8월에는 다시 올랐다.
- 연체율을 끌어올린 건 기업대출이었다
기업대출 연체율은 0.86%로 한 달 새 0.08%포인트 올랐고, 가계대출은 0.45%로 0.03%포인트 오르는 데 그쳤다. 기업 안에서도 대기업은 0.39%인데, 중소기업은 1.00%로 1%대에 올라섰다.
가장 높은 곳은 중소법인(법인으로 등록한 중소기업)이다. 1.10%로 한 달 새 0.10%포인트, 1년 새 0.13%포인트 올라 대기업의 약 2.8배다. 개인사업자대출(가게·식당 주인처럼 개인 명의로 사업하며 빌린 돈)도 0.86%로 한 달 새 0.09%포인트, 1년 새 0.08%포인트 올랐다. 쉽게 말해, 같은 기업대출이라도 대기업보다 중소법인과 개인사업자 쪽에서 훨씬 많이 밀리고 있다.
- 가계에서는 신용대출 등이 더 밀렸다
가계대출 전체 연체율은 지난해 같은 달과 같은 수준이다. 하지만 안을 나누면 다르다. 집을 맡기고 빌린 주택담보대출은 0.31%인데, 주택담보대출을 뺀 신용대출 등은 0.91%로 약 세 배다. 한 달 새 오른 폭도 신용대출 등(0.07%포인트)이 주택담보대출(0.02%포인트)보다 컸다.
1억 원으로 바꿔 보면 주택담보대출은 31만 원, 신용대출 등은 91만 원이 한 달 넘게 밀린 셈이다. 같은 가계라도 집을 맡기지 않은 대출에서 상환이 더 많이 막히고 있다.
- 그런데 전체 숫자는 왜 작아 보이나
0.69%는 연체율이 낮은 대기업대출(0.39%)·주택담보대출(0.31%)과 높은 중소법인·신용대출 등을 모두 합친 숫자다. 그래서 1%를 넘는 중소법인 연체율이 전체 숫자에서는 보이지 않는다.
반 평균 점수처럼 생각하면 된다. 평균이 70점이어도 뒷줄 몇 명은 낙제점일 수 있다. 다만 시험과 다른 점은, 대출은 누군가 밀리면 그 돈을 빌려준 은행이 손실에 대비해 돈을 따로 쌓아야 한다는 것이다.
- 연체는 정리하는 속도보다 빨리 쌓였다
8월에 새로 생긴 연체는 3조 원으로 전월(3조 2,000억 원)보다 2,000억 원 줄었다. 그런데 같은 기간 은행이 정리한 연체채권은 1조 5,000억 원이었다. 새로 밀린 돈이 정리한 돈의 두 배여서, 전체 연체채권 잔액은 한 달 새 1조 5,000억 원 늘었다.
쉽게 말해, 새로 밀리는 속도는 조금 줄었지만 은행이 치우는 속도가 따라가지 못했다. 새로 생긴 연체를 대출 잔액으로 나눈 신규 연체율은 0.12%로 전월과 같았다.
- 앞으로 어느 쪽 연체가 더 늘 수 있나
금감원은 대내외 경제 불확실성과 시장금리 상승 기조로 취약차주(빚 갚을 여력이 약한 대출자)를 중심으로 연체율 상승이 이어질 수 있다고 봤다. 한국은행(한은)은 7월에 이어 8월에도 기준금리를 올려 연 3.00%로 만들었다. 금리가 오르면 변동금리 대출을 쓰는 사람의 이자 부담도 커진다.
금융기관들의 전망도 같은 쪽이다. 한은이 7월 20일 발표한 대출행태서베이(금융기관 대출 책임자에게 묻는 설문, 6월 조사)에서 금융기관 여신 책임자들은 3분기 중소기업 신용위험이 대기업보다 더 크게 늘고, 가계도 취약차주의 상환능력이 떨어져 신용위험이 높아질 것으로 답했다.
- 비트프레스 인사이트
대출을 못 갚는 건 집을 맡기고 빌린 가계가 아니라 중소법인과 개인사업자, 신용대출 등을 쓴 가계 쪽이다. 중소법인 1.10%는 대기업(0.39%)의 약 2.8배, 신용대출 등 0.91%는 주택담보대출(0.31%)의 약 세 배다.
이 차이는 그 대출을 쓰는 사람의 돈으로 이어질 수 있다. 새 연체가 정리보다 빨리 쌓이는 가운데 금감원은 은행에 충당금을 더 쌓도록 유도하겠다고 했고, 금융기관들은 중소기업 신용위험이 대기업보다 더 크게 늘 것으로 봤다. 은행이 연체율 높은 대출을 더 조심스럽게 다룬다면, 전체 숫자가 1%를 밑돌아도 그쪽 대출부터 빌리기 어려워질 수 있다.
연체율 뉴스는 전체 숫자가 아니라 내가 빌린 쪽의 숫자로 읽으면 된다. 신용대출이나 사업자대출을 쓰고 있다면, 내 이야기는 0.69%가 아니라 0.91%·0.86%·1.10%다.
출처
https://www.newspim.com/news/view/20261022001267
https://www.etoday.co.kr/news/view/2638959
https://www.smarttoday.co.kr/ko-kr/articles/110859
https://kbmaeil.com/article/20260720500556
용어 풀이
연체율 — 대출 잔액 가운데 원리금이 한 달 넘게 밀린 돈의 비율이다.
중소법인 — 법인으로 등록한 중소기업으로, 개인 명의로 사업하는 개인사업자와 구분된다.
상각·매각 — 은행이 받기 어려운 연체 대출을 손실로 처리해 장부에서 지우거나(상각) 다른 회사에 파는 것(매각)이다.
충당금 — 은행이 빌려준 돈을 떼일 때에 대비해 미리 이익에서 떼어 쌓아 두는 돈이다.
취약차주 — 소득이 낮거나 빚이 많아 빚 갚을 여력이 약한 대출자를 말한다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.