• 비트코인₩108,000,000▲ 0.18%
  • 이더리움₩3,126,000▼ 0.22%
  • 리플₩1,765▼ 0.45%
  • 코스피6,012.44▲ 6.63%
  • 나스닥26,453.38▼ 0.09%
  • S&P 5007,722.05▼ 0.01%
  • 원/달러1,341.41▲ 1.10%
  • 브렌트유$111.50▲ 1.91%
  • 삼성전자₩242,000▲ 9.01%
  • SK하이닉스₩1,487,000▲ 10.89%
  • 애플$345.24▼ 0.54%
  • 마이크로소프트$530.51▼ 0.15%
  • 알파벳$323.72▲ 0.98%
  • 아마존$253.42▲ 0.13%
  • 엔비디아$217.82▼ 0.06%
  • 메타$616.77▼ 0.55%
  • 테슬라$402.15▼ 1.30%
Powered by TickTurn

외국인, 삼전·하닉스 매도? 사실은 ‘비중 다이어트’ 중”…펀더멘털은 살아있다

2026-04-15

최근 삼성전자와 SK하이닉스를 중심으로 한 외국인·기관의 대규모 매도세에 개인 투자자들의 불안감이 커지고 있다. 그러나 이번 매도는 기업의 실적 악화가 아닌 ETF 포트폴리오 리밸런싱과 환율 리스크 관리라는 기계적 요인에 따른 ‘비중 조절’ 성격이 짙다는 분석이 나와 눈길을 끈다.

리밸런싱에 따른 ‘기계적 매도’

외국인들의 매도세는 MSCI Korea 지수의 정기 리밸런싱(2·5·8·11월)과 밀접하게 연관되어 있다. 특히 MSCI Korea 25/50 지수는 한 종목의 비중이 25%를 초과하지 않도록 제한하는 규칙이 있어, 삼성전자·SK하이닉스 등 대형주는 주기적인 비중 상한 조절 대상이 된다. 한국거래소 관계자는 “현재 외국인 투자자들의 순매도는 기계적인 비중 조절 성격이 있다”고 설명했다

환율 방어 논리

더 큰 변수는 환율이다. 외국인 투자자들은 원화 약세(달러 강세)가 예상될 때, 환차손을 방어하기 위해 선제적으로 매도 포지션을 줄인다. 최근 중동 지정학적 리스크와 국제 유가 상승으로 환율 불안정성이 커지자, 반도체주를 팔고 방산·에너지주로 이동하는 ‘섹터 환승 쇼핑’이 나타났다. 이는 기업 가치 하락이 아닌, 통화 리스크 관리 차원의 움직임이다.

펀더멘털은 여전히 건재

오히려 실적은 양호하다. 삼성전자는 지난 3분기 DS(반도체) 부문에서 분기 최대 매출을 기록했고, SK하이닉스도 AI 반도체 수요 호조로 호실적을 이어가고 있다. 월가 골드만삭스와 JP모건은 한국 반도체주를 최선호 종목으로 꼽으며, 삼성전자·SK하이닉스의 추가 상승 여력을 45~50%로 제시했다. 아이러니하게도 미국에 상장된 한국 ETF(EWY)에는 올해 들어 약 6조5천억원이 순유입되며, 해외 개인 투자자들은 오히려 한국 반도체를 적극 매수하고 있다. 외국인 기관들이 포트폴리오 비중을 줄이는 동안, 글로벌 자금은 여전히 한국 반도체를 주목하고 있는 셈이다.

“걱정 말라”는 신호

4월 중순 이후 외국인들은 3개월 만에 다시 순매수로 전환하며 본격적인 복귀 신호를 보내고 있다. MSCI 리밸런싱으로 인한 일시적 매도 물량이 소진되고, 환율 불안정성이 완화되면 반도체주는 다시 자금을 끌어들일 전망이다. 결국 이번 매도세는 ‘팔아야 하는’ 구조적 요인(ETF 비중 조절, 환율 리스크)에 따른 일시적 현상일 뿐, 반도체 슈퍼사이클이라는 중장기 펀더멘털에는 변화가 없다. 투자자들은 단기 변동성에 휘둘리기보다, 기업의 실질적 가치와 AI 반도체 수요 증가라는 큰 그림을 유념할 필요가 있다.

보충: 알아두면 좋은 포인트

구분내용
리밸런싱 시즌MSCI 정기 리밸런싱은 매년 2·5·8·11월 마지막 영업일에 시행되며, 그 이후 1~2주간은 변동성이 확대될 수 있습니다.
환율 민감도외국인 투자자는 환율이 1,400원을 돌파하거나 달러 강세가 예상될 때, 자본 손실을 방어하기 위해 선제 매도하는 경향이 있습니다.
패시브 자금 영향MSCI 추종 패시브 자금 규모가 커질수록 리밸런싱 당일 단기 변동성은 증가하지만, 근본적인 기업 가치와는 무관한 일시적 현상입니다.
실제 수급 개선2026년 4월 중순 이후 외국인들은 3개월 만에 다시 ‘사자’로 전환하며 본격 복귀 신호탄을 보이고 있습니다.

💡 비트프레스 인사이트

외국인 매도를 볼 때 ‘누가 팔았냐’보다 ‘왜 팔았냐’ 를 확인하는 습관이 중요하다. ETF 리밸런싱과 환율 대응 매도는 정해진 규칙과 구조에 따른 수동적 매도로, 해당 기업에 대한 신뢰 철회가 아니다. 반면, 실적 쇼크나 산업 구조 변화에 따른 매도는 성격이 완전히 다르다. 외국인 매도 뉴스가 나올 때마다 그 배경이 ‘리밸런싱·환율’인지, ‘펀더멘털 이탈’인지를 구분하는 것만으로도 불필요한 공포 매도를 피할 수 있다.
실시간 급 상승 뉴스

최신 뉴스

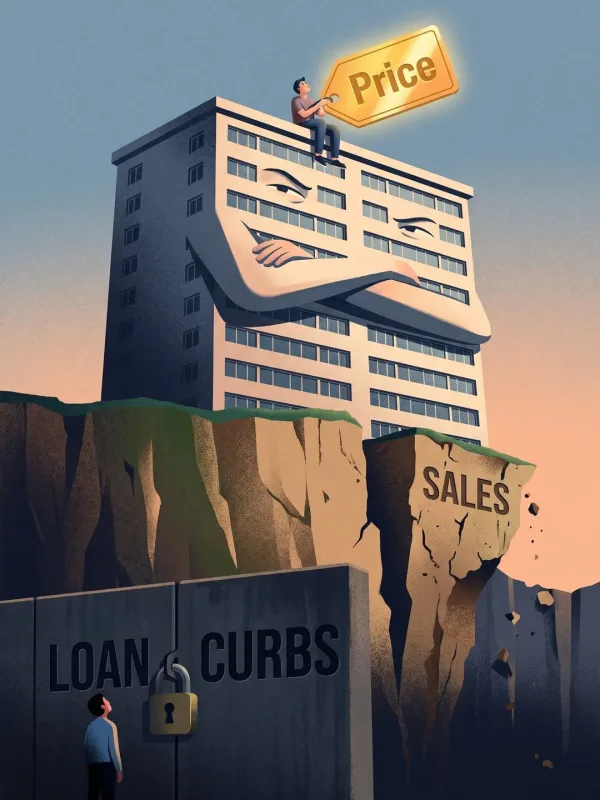
서울 아파트 거래는 석 달 새 반토막… 집값은 왜 안 떨어질까

서울 아파트 매매는 5월 8,946건에서 8월 4,589건으로 48.7% 줄었지만, 9월 중위 매매가격은 지난해 12월보다 13.4% 높다. 대출 규제로 살 사람은...

GM이 100년 넘게 있던 뉴욕증시를 떠나 나스닥으로… 주주에겐 뭐가 달라질까

GM의 나스닥 이전은 회사 가치가 아니라 나스닥100 지수에 들어갈 자격을 바꾸는 일이다. 편입되면 1조 4,000억 달러가 따라가는 이 지수의 추종...

메타 소식엔 빠진 삼성전자, 앤트로픽 상장 서류엔 왜 4% 올랐을까

메타가 AI 설비투자 전망을 높인 다음 날(10월 22일) 삼성전자는 4.03% 내렸고, 앤트로픽이 상반기 매출 162억 달러와 2분기 흑자를 담은 증권신고서를...

리플, 미국 신탁은행 인가 최종 승인… RLUSD 보유자에겐 뭐가 달라질까

리플이 받은 건 예금을 받는 은행이 아니라 예금보험 없는 신탁은행 인가라, RLUSD 1개당 1달러 준비금 구조와 기관 상환 방식은 그대로이고...

브라질 대선 다음 날 달러값 8% 폭등… 기업들은 왜 전날 스테이블코인을 샀을까

브라질 대선 결선 날 코인거래소 메르카두 비트코인 거래량의 78%는 개인이 아니라 기업이었다. 거래소는 기업들이 증시·외환시장이 쉬는 일요일에 1달러에 묶인 테더로,...

연말까지 금리가 다시 매겨지는 주담대 165조 원… 고정과 변동 중 뭐가 나을까

연말까지 금리가 다시 매겨지는 주담대 165조 원 — 2억 원을 연 3%로 빌렸다면 월 94만 8천 원이 최대 130만 5천...