

비트코인은 사상 최고가(약 12만 6천 달러)에서 한때 52%까지 빠졌다. 그사이 미국 자산운용사 칼라모스의 비트코인 보호형 ETF ‘CBOO’는 2025년 10월 1년짜리 보호 기간을 시작한 뒤로 1% 내리는 데 그쳤다(10월 20일 보도 기준). 그리고 10월 19일, 세계 최대 자산운용사 블랙록이 비슷한 상품 ‘PBIT’를 미국 증권거래위원회(SEC, 미국의 증시 감독 기관)에 신청했다.
이 소식은 흔히 ‘블랙록의 세 번째 비트코인 ETF’로 읽힌다. 손실을 막아 준다니 비트코인을 그냥 사는 것보다 낫다고 생각하기도 쉽다.
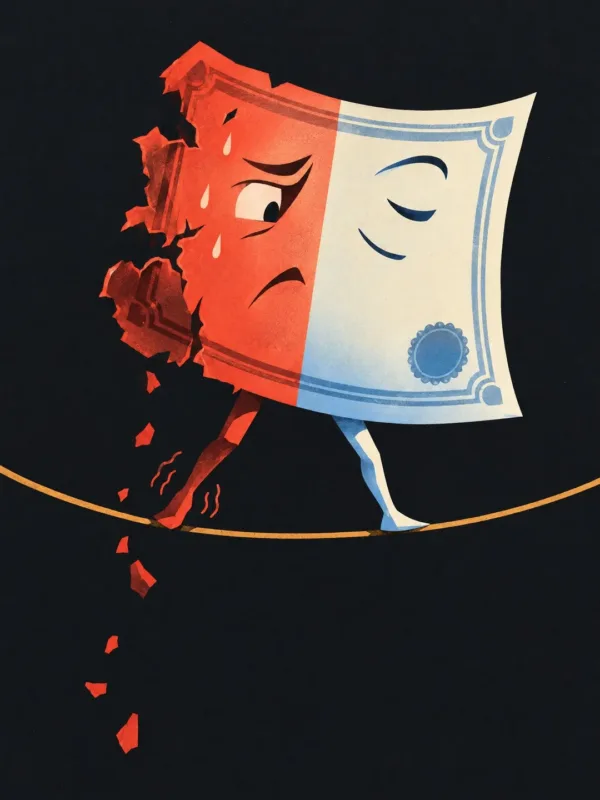
하지만 핵심은 따로 있다. 이 상품은 손실을 막는 값을 ‘오를 때 덜 버는 것’으로 치른다.
- 1%만 잃은 ETF는 돈을 어디에 넣어 뒀나
칼라모스는 이 상품 자산의 약 90%를 미국 국채(미국 정부가 돈을 빌리며 발행한 채권)에 넣는다. 나머지로 비트코인 관련 옵션(정해진 값에 사거나 팔 수 있는 권리)을 산다.
비트코인이 오르면 옵션이 수익을 낸다. 단순하게 보면, 비트코인이 빠질 때 줄어드는 건 옵션 쪽이고 국채에 넣은 대부분의 돈은 남는다. 비트코인이 반 토막에 가깝게 빠진 1년 동안 이 상품이 1%만 잃은 이유다.
통장에 넣은 돈 대부분은 예금으로 두고, 이자 정도의 돈으로 복권을 사는 것과 비슷하다. 다만 복권과 달리 옵션은 비트코인이 얼마나 오르느냐에 따라 값이 정해진다.
- 대가는 1년 수익 상한 8.47%였다
CBOO는 첫 1년(2025년 10월 7일~2026년 10월 6일) 동안 손실을 100% 막는 것을 목표로 하는 대신, 벌 수 있는 수익을 최대 8.47%로 정했다(수수료 전). 보호도 상한도 수수료를 떼기 전 기준이고, 보장은 아니다. 이 상한을 ‘캡’이라 부른다. 그 기간 투자자가 얻을 수 있는 최대 수익률이라는 뜻이다. 1년이 끝나면 새 기간이 이어지고, 상한도 그때 다시 정해진다.
같은 날 나온 형제 상품을 보면 거래 구조가 더 잘 보인다. 최대 10% 손실을 투자자가 지는 상품은 상한이 23.43%, 최대 20% 손실을 지는 상품은 41.62%였다. 손실을 덜 막을수록 상한이 올라간다.
1,000만 원으로 계산해 보면 이렇다(가정 계산, 수수료 전). 비트코인이 1년에 50% 오르면 비트코인을 직접 산 사람은 500만 원을 벌지만, CBOO는 최대 약 85만 원에서 멈춘다. 반대로 30% 빠지면 직접 산 사람은 300만 원을 잃고, CBOO는 기간 첫날부터 들고 있었다면 원금을 지키는 것이 목표다. 여기에 2025년 설명서 기준 연 0.69%, 약 7만 원의 수수료가 붙는다.
쉽게 말해, 크게 떨어지는 해에는 지켜 주고 크게 오르는 해에는 대부분을 남에게 넘기는 상품이다.
- 블랙록 PBIT는 어떻게 다르게 설계됐나
PBIT는 비트코인을 직접 갖지 않고, 블랙록의 비트코인 현물 ETF(IBIT, 비트코인을 실제로 사서 보관하는 상품)에 연결된 옵션을 쓴다. IBIT 콜옵션(값이 오르면 이익을 보는 옵션)을 사고, 더 높은 값의 콜옵션을 팔아 그 비용을 메운다.
옵션 묶음 셋을 겹쳐 두고 매달 하나씩 새로 시작한다. 신청서는 묶음마다 처음 손실을 대체로 약 10%(수수료 전)로 제한하는 것을 목표로 한다고 설명한다. 손실을 전부 막는 상품이 아니라는 뜻이다. 다만 보호가 시작되는 값·하한·상한은 고정돼 있지 않아 이보다 더 잃을 수도 있다. 상한은 묶음이 시작할 때 시장 상황에 따라 정해지고, 수수료도 아직 비어 있다.
이 차이는 사는 시점과 이어진다. 칼라모스는 보호가 1년 기간 첫날 사서 마지막 날까지 들고 있을 때만 온전히 적용된다고 밝힌다. 기간 중간에 사면, 특히 펀드 값이 크게 오른 뒤라면 보호를 받지 못해 원금 전부를 잃을 수도 있다고 경고한다.
- 블랙록이 신청한 날, IBIT에는 하루 최대 유입이 있었다
10월 19일 IBIT에는 하루 6억 6,520만 달러가 들어왔다. 2025년 10월 7일 이후 하루 최대 유입이다. IBIT는 순자산 663억 7천만 달러로 미국 비트코인 현물 ETF 중 가장 크다.
그 앞 2주 동안 미국 비트코인 현물 ETF 전체에서는 약 9억 1천만 달러가 빠져나갔다. 같은 날 비트코인은 8만 2천~8만 3천 달러 사이에 머물렀다.
보호형 비트코인 ETF는 블랙록이 처음 내는 것이 아니다. 칼라모스·퍼스트트러스트·이노베이터가 이미 팔고 있다. 다만 가장 큰 비트코인 ETF를 가진 회사가 신청서를 냈다는 점에서, ‘조금만 잃고 비트코인에 투자하는’ 선택지가 더 넓어질 수 있다. 아직 승인 전이라 출시 날짜와 조건은 정해지지 않았다.
- 비트프레스 인사이트
CBOO의 1%는 공짜가 아니었다. 손실을 다 막는 것을 목표로 한 대가로 1년 수익을 8.47%로 묶었고, 덜 막으면 상한이 23.43%·41.62%로 올라간다. 지난 1년처럼 비트코인이 반 토막 나는 해에는 이 거래가 빛나지만, 크게 오르는 해에는 비트코인 수익 대부분을 놓친다.
그래서 이 상품을 ‘더 나은 비트코인’으로 보면 틀린다. 같은 비트코인을 다른 조건으로 담는 방법이다.
먼저 따질 것은 비트코인이 반으로 줄어도 버틸 수 있느냐다. 버틸 수 있는 사람에게 상한은 놓치는 수익이고, 버틸 수 없는 사람에게 상한은 보험료다. 기준은 ‘얼마나 오를까’가 아니라 ‘얼마까지 잃어도 되나’다.
출처
https://www.coindesk.com/markets/2026/10/20/blackrock-seeks-to-shield-bitcoin-investors-from-losses-after-rival-fund-weathers-50-crash
https://decrypt.co/381385/blackrock-files-for-buffer-bitcoin-etf-as-ibit-draws-665m-in-a-day
https://cointelegraph.com/news/blackrock-ishares-bitcoin-managed-protection-etf-pbit
https://www.theblock.co/news/markets/2026-10-20-blackrock-ibit-bitcoin-etf-665-million-421102
https://www.calamos.com/globalassets/media/documents/news-releases/2025/cboo-cbxo-cbto-cap-rate-press-release.pdf
https://www.calamos.com/funds/etf/structured-protection/
용어 풀이
ETF — 증시에서 주식처럼 사고파는 펀드로, 비트코인 ETF는 비트코인 값에 따라 움직입니다.
미국 국채 — 미국 정부가 돈을 빌리며 발행한 채권으로, 가장 안전한 자산 중 하나로 꼽힙니다.
옵션 — 정해진 기간 안에 정해진 값으로 어떤 자산을 사거나 팔 수 있는 권리입니다.
수익 상한(캡) — 보호형 ETF가 정해진 기간 동안 투자자에게 줄 수 있는 최대 수익률입니다.
비트코인 현물 ETF — 비트코인을 실제로 사서 보관하고, 그 값에 따라 움직이는 ETF입니다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.