코스피는 10월 6일부터 15일까지 7거래일 연속 내려 20.7% 빠졌다. 15일 하루에만 7.57% 떨어졌다. 16일에는 2.05% 올라 5,668.05로 마감했고, 외국인도 유가증권시장에서 3,430억 원을 순매수했다.
이만큼 빠진 뒤 오르면 바닥을 쳤다고 보기 쉽다. 실제로 올해 코스피가 10% 넘게 급락했다가 회복한 네 번은 평균 14.25거래일이 걸렸다.
하지만 핵심은 따로 있다. 반등이 진짜인지는 얼마나 올랐는지가 아니라, 지수를 끌어내린 이유가 사라졌는지로 갈린다.
- 데드캣 바운스는 원인이 남은 채 나오는 반등이다
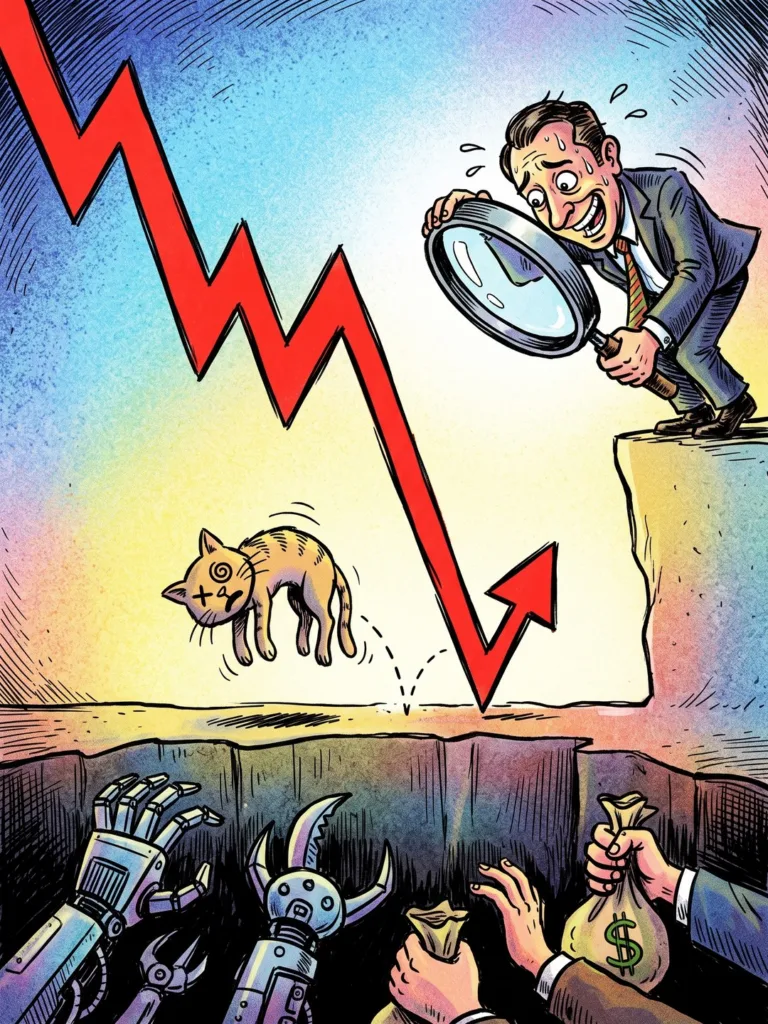
데드캣 바운스는 급락하던 주가가 잠깐 튀어 오르는 현상이다. ‘죽은 고양이도 충분히 높은 곳에서 떨어뜨리면 튀어 오른다’는 냉소적인 비유에서 나온 말이다. 너무 가파르게 빠진 데 따른 기술적 반등이라, 실적 같은 바탕이 나아지지 않으면 다시 내리기 쉽다.
해열제를 먹고 열이 내린 것과 감기가 나은 것의 차이로 생각하면 된다. 체온계 숫자는 같아도 원인이 남아 있으면 열은 다시 오른다. 다만 주가는 반등하는 순간에는 어느 쪽인지 확정하기 어렵다.
- 올해 코스피는 급락 네 번을 평균 14거래일 만에 되찾았다
한국거래소 자료를 분석한 결과, 올해 코스피가 2거래일 이상 연달아 10% 넘게 빠졌다가 회복한 사례는 네 번이다.
| 기간 | 하락률 | 회복까지 |
|---|---|---|
| 2월 27일~3월 4일 | 19.2% | 34거래일 |
| 3월 26~31일 | 10.4% | 6거래일 |
| 6월 4~8일 | 14.9% | 7거래일 |
| 7월 28~30일 | 17.2% | 10거래일 |
네 번을 평균하면 14.25거래일, 약 3주다. 메모리 반도체 업황 기대에 투자 자금이 끊임없이 들어오며 지수가 6,000선에서 9,000선까지 오르던 해였다. 쉽게 말해, 올해의 빠른 회복은 시장 전체가 오르던 흐름 속에서 나왔다.
- 같은 10.4% 급락인데 7월 초는 아직 회복하지 못했다
7월 6~8일 코스피는 3거래일 동안 10.4% 내려 8,000선 아래로 밀렸고, 지금까지 그 자리를 되찾지 못했다. 3월 말 급락과 빠진 폭은 같은 10.4%인데 결과는 갈렸다. 빠진 폭만으로는 회복 여부를 알 수 없다는 뜻이다.
과거에는 회복에 몇 년이 걸린 때도 있었다. 2011년 8월 미국·중국발 경기 침체 우려로 6거래일 동안 17% 빠졌을 때는 낙폭을 다 메우는 데 3년 반이 걸렸다. 이재원 유안타증권 연구원은 글로벌 금융위기·유럽 재정위기처럼 반등에 실패한 때는 경기·신용 충격이 더해지거나 이익 전망이 내려갔다고 짚었다.
- 이번 급락의 한복판에는 외국인 매도가 있었다
증권가는 이번 코스피 약세의 원인으로 반도체 대형주를 중심으로 한 외국인의 기록적 매도를 꼽는다. 외국인은 14일까지 7거래일 연속 유가증권시장에서 순매도했고, 14일 하루에만 1조 1,813억 원어치를 팔았다.
반도체 종목의 외국인 지분율은 48%대로 2010년 이후 가장 낮아졌다. 이상준 NH투자증권 연구원은 11월 초 예정된 앤트로픽(미국 생성형 AI 개발사)의 기업공개를 위한 자금 재배분이 끝나면 외국인 매도 압력이 줄어들 수 있다고 봤다.
- 16일 반등은 걱정이 누그러진 것이지 원인이 풀린 것은 아니다
16일 반등에는 전날 폭락에 따른 반발 매수가 들어왔다. 서상영 미래에셋증권 상무는 여기에 젠슨 황 엔비디아 CEO의 발언을 주요 촉매로 꼽았다. 젠슨 황은 AI 투자 우려를 키웠던 코어위브의 재무건전성이 매일 개선되고 있다고 했고, 서 상무는 이 발언이 AI 신용위험(AI에 큰돈을 빌려 투자한 회사들이 빚을 감당할 수 있을지에 대한 걱정)을 덜었다고 봤다. 그러면서도 “AI 기업들의 신용위험이 해소된 것은 아니다”라며 실적 시즌에서 확인이 필요하다고 했다.
외국인도 엇갈렸다. 같은 날 주식은 3,430억 원 순매수했지만 코스피200 선물(지수의 앞날 값을 미리 사고파는 거래)은 1조 1,391억 원 순매도했다. 숫자로 보면 반등의 크기도 작다. 10월 2일 코스피에 1,000만 원을 넣었다면 16일 종가 기준 약 809만 원이고, 원금으로 돌아가려면 여기서 약 24% 더 올라야 한다(가정 계산).
- 진짜 바닥은 외국인 매도와 이익 전망으로 가른다
15일 폭락 전인 14일, 김석환 미래에셋증권 연구원은 “좋은 실적은 하락의 하단을 만들 수 있지만 새로운 매수 주체가 없으면 상승 추세를 만들기는 어렵다”고 했다. 그래서 그는 지수 반등 하루보다 외국인 매도 강도가 낮아지는지를 먼저 확인하라고 했다. 외국인 매도가 이어지는데 기업 이익 추정치까지 내려가면, 단순한 수급 조정을 넘어 투자 판단을 다시 따져야 한다고 덧붙였다.
이재원 연구원은 지금은 금융시스템 전반의 위기나 메모리 이익 전망의 구조적 훼손이 확인되지 않았다고 진단했다. 다만 급락이 진정되려면 외국인 매도 강도가 약해지고 이를 받아 줄 매수세가 먼저 들어와야 한다고 했다. 표현은 달라도 두 사람이 함께 본 것은 하루 반등의 크기가 아니라, 외국인 매도가 약해지는지와 이익 전망이 유지되는지였다.
- 비트프레스 인사이트
올해의 빠른 회복은 메모리 업황 기대에 돈이 계속 들어오던 때 나왔다. 이번 급락의 한복판에는 외국인 매도가 있었다. 그래서 이번 반등이 바닥인지는 지수가 몇 % 올랐는지보다, 외국인이 파는 강도가 줄어드는지와 이익 전망이 버티는지에 달려 있다.
16일 하루의 2.05%는 둘 중 어느 쪽인지 아직 말해 주지 않는다. 열이 잠깐 내린 것인지, 감기가 나은 것인지는 원인을 봐야 안다.
반등이 크냐보다 빠지게 만든 이유가 그대로인지를 먼저 묻는다. 외국인이 계속 파는데 이익 전망까지 깎이면, 그 반등은 바닥이 아니다.
출처
https://www.fnnews.com/news/202610180835335107
https://nocutnews.co.kr/news/6592983
https://biz.heraldcorp.com/article/10906057
https://www.getnews.co.kr/news/articleView.html?idxno=883817
https://kbmaeil.com/article/20261014500700
https://www.fnnews.com/news/202610141358128462
https://www.hankyung.com/article/202607232165i
https://www.dt.co.kr/article/12089611
용어 풀이
데드캣 바운스 — 급락하던 주가가 바탕이 나아지지 않은 채 잠깐 튀어 오르는 현상으로, 뒤에 다시 내리기 쉽습니다.
기술적 반등 — 회사 실적 같은 바탕이 바뀌어서가 아니라, 너무 빨리 빠졌다는 판단에 단기 저가 매수가 들어와 오르는 것입니다.
코스피200 선물 — 코스피 대형주 200곳으로 만든 지수의 앞날 값을 미리 정해 사고파는 거래입니다.
외국인 지분율 — 어떤 종목의 전체 주식 가운데 외국인 투자자가 가진 몫입니다.
신용위험 — 돈을 빌린 쪽이 빚을 제때 갚지 못할 수 있다는 위험입니다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.