서울 성북구 아파트값은 약 1년 동안 16.52% 올랐다. 같은 기간 강남구는 1.40% 올랐다. 오른 비율로 따지면 성북이 강남의 약 11.8배다. 한국부동산원이 작년 10월 20일부터 올해 10월 5일까지 잰 누적 상승률이다.
흔한 해석은 ’10·15 대책으로 강남 과열이 잡혔다’이다. 하지만 핵심은 따로 있다. 집값에 따라 빌릴 수 있는 돈을 다르게 정한 대출 한도가, 사람들이 살 수 있는 집을 나눴다는 분석이 나온다.
비싼 집일수록 대출이 줄었다 → 현금이 모자란 젊은 실수요자들은 중하위권 동네로 눈을 돌렸다 → 그 동네 집값이 더 많이 올랐다.
- 10·15 대책은 대출을 어떻게 바꿨나
작년 10월 15일 정부는 서울 25개 구 전체와 경기 12개 지역을 규제지역(대출·세금 규제가 더 센 지역)과 토지거래허가구역(집을 사면 직접 들어가 살아야 하는 구역)으로 묶었다. 그리고 주택담보대출(집을 맡기고 받는 대출) 한도를 집값에 따라 세 칸으로 나눴다.
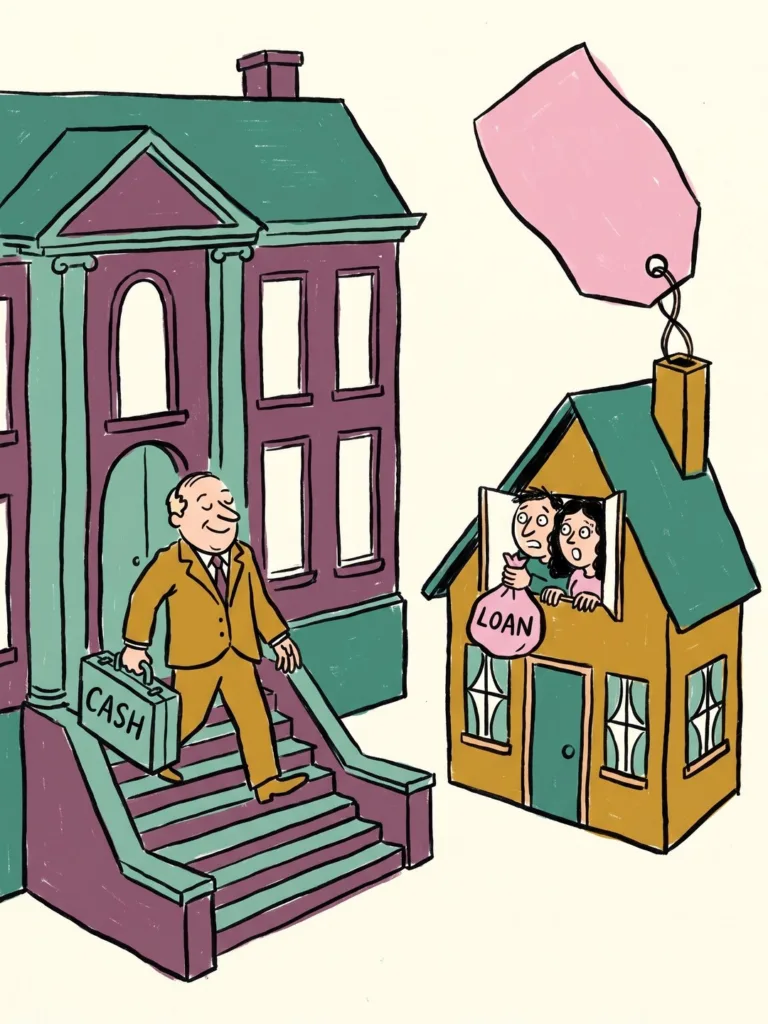
시가 15억 원 이하 집은 6억 원, 15억 원 초과~25억 원 이하는 4억 원, 25억 원 초과는 2억 원이다. 그보다 앞선 6·27 대출규제 때는 수도권·규제지역에서 집을 살 때 한도가 6억 원 하나였다. 쉽게 말해, 비싼 집을 살수록 은행이 덜 빌려주게 됐다.
- 집값 1억 원 차이가 현금 3억 원 차이가 되는 이유
한도까지 빌린다고 가정해 보자(소득 등 다른 조건은 뺀 가정 계산). 15억 원 집은 6억 원을 빌릴 수 있어 현금 9억 원이 있으면 된다. 16억 원 집은 4억 원만 빌릴 수 있어 현금 12억 원이 든다. 집값은 1억 원 차이인데 손에 쥐어야 할 현금은 3억 원 차이다.
연합뉴스는 강남권과 한강벨트(한강을 낀 인기 동네) 주요 지역 집을 사는 일이 ‘현금 부자’들에게나 가능한 일이 됐다고 짚었다.
놀이공원 키 제한처럼 생각하면 된다. 탈 수 있는 기구가 정해지면 사람들은 그쪽 줄로 몰린다. 다만 놀이기구는 줄이 길어져도 값이 그대로지만, 집은 사려는 사람이 몰리면 값이 오른다.
- 그래서 돈은 어느 동네로 갔나
자금이 부족한 젊은 실수요자들은 10억 원 이하 매물도 많이 나와 있는 중하위권 지역으로 눈을 돌렸다(연합뉴스 분석). 같은 기간 누적 상승률 1위는 성북구(16.52%)였고 서대문구(14.40%), 강서구(14.39%), 구로구(13.69%)가 뒤를 이었다. 서울 평균은 10.42%였다.
반면 강남구는 1.40%, 서초구는 3.35%에 그쳤다. 김효선 KB국민은행 부동산수석전문위원은 “10·15 대책으로 넓은 지역이 한꺼번에 규제지역으로 지정되고 주담대 한도도 고가 주택일수록 적어지니 금액에 따른 주택 수요가 나뉘었다”며 “중저가 지역에 수요가 쏠리는 현상이 나타나 가격 상승이 완전히 차단됐다고 하기는 어렵다”고 말했다.
강남이 덜 오른 이유가 대출만은 아니다. 올해 1월 정부가 다주택자 양도세 중과 유예(집을 여러 채 가진 사람이 팔 때 세금을 더 물리는 것을 미뤄 준 제도)가 5월 9일 끝난다는 방침을 확인하자, 강남권에는 세금을 아끼려는 급매물이 나와 한동안 약세였다.
- ’10배’는 정확히 무엇을 비교한 숫자인가
16.52%를 1.40%로 나누면 약 11.8배다. 다만 이것은 오른 비율의 차이지, 오른 금액의 차이는 아니다. 10억 원짜리 성북 아파트가 16.52% 오르면 약 1억 6,520만 원, 30억 원짜리 강남 아파트가 1.40% 오르면 4,200만 원이다(집값은 가정 계산). 이 가정에서 금액으로는 약 4배다.
- 싼 집이 오르면 무슨 일이 생기나
싼 집도 값이 오르면 대출이 줄어드는 칸으로 넘어간다. 성북구 길음동 롯데캐슬클라시아 전용 59㎡(84㎡보다 작은 중소형)는 거래가격이 15억 원을 넘었다. 이제 이 집의 대출 한도는 4억 원이다. 대출이 넉넉해 찾던 집이, 값이 오르며 대출이 줄어드는 집이 된 것이다.
전셋값도 같이 움직였다. 서울 전셋값은 같은 기간 9.96% 올랐고, 성북구가 15.64%로 서울 1위였다.
- 앞으로 무엇이 바뀌나
토지거래허가구역 지정 기간은 올해 말까지다. 홍지선 국토교통부 장관은 10월 7일 국정감사에서 “현재 상황으로 보면 토허제에 대한 어느 정도 수요가 있다고 보고 있다”며 연장 가능성을 열어 뒀다.
과거 서울 집값이 내릴 때는 강남3구(강남·서초·송파) 가격이 먼저 내려가면 매수자들이 관망하며 거래가 줄었고, 그 흐름이 서울 전체로 번졌다. 이번엔 강남권이 급매물로 약세를 보이는 동안에도 중하위권은 상승세를 이어왔다. 윤지해 부동산 평론가는 토허구역으로 가수요(오를 걸 보고 사려는 수요)가 차단되고 거래량도 크게 줄었다면서도 “애초에 투기 수요를 잡고자 대책을 내놓았던 것인 만큼 이제는 정부가 실수요를 규제할 게 아니면 추가로 내놓을 수 있는 대책이라는 게 모호해질 수 있다”고 지적했다.
- 비트프레스 인사이트
대출 규제는 집값 전체를 덮는 뚜껑이 아니라, 가격대마다 너비가 다른 문이었다. 문이 넓은 쪽으로 사람이 몰렸고 그쪽이 더 올랐다는 분석이다. 약 1년 성적표가 성북 16.52%, 강남 1.40%다.
첫 집을 노리는 사람에게 이건 불편한 사실이다. 내가 살 수 있는 가격대는 나와 사정이 비슷한 사람들도 살 수 있는 가격대다. 규제로 비싼 집이 막히면 경쟁자는 사라지지 않고 내 쪽으로 올 수 있다.
판단 기준은 하나다. 대출 규제 뉴스를 보면 ‘집값이 잡히겠다’보다 ‘막힌 사람들이 어느 가격대로 옮겨 갈까’를 먼저 묻는다. 그곳이 내가 사려는 집이라면, 그 규제는 내 경쟁을 늘리는 쪽으로 작동할 수 있다.
출처
https://www.yna.co.kr/view/AKR20261010045100003
https://www.mt.co.kr/economy/2026/10/08/2026100815360412966
용어 풀이
10·15 대책 — 2025년 10월 15일 정부가 서울 전역과 경기 12개 지역을 규제지역·토지거래허가구역으로 묶고 집값별로 대출 한도를 나눈 부동산 대책이다.
주택담보대출(주담대) — 사려는 집을 은행에 담보로 맡기고 받는 대출이다.
토지거래허가구역(토허구역) — 집을 사려면 허가를 받아야 하고, 산 사람이 직접 들어가 살아야 하는 구역이다.
누적 상승률 — 정한 시작 시점부터 끝 시점까지 값이 모두 몇 % 올랐는지를 나타낸 숫자다.
실수요자 — 되팔아 차익을 보려는 게 아니라 직접 살 집을 사려는 사람이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.