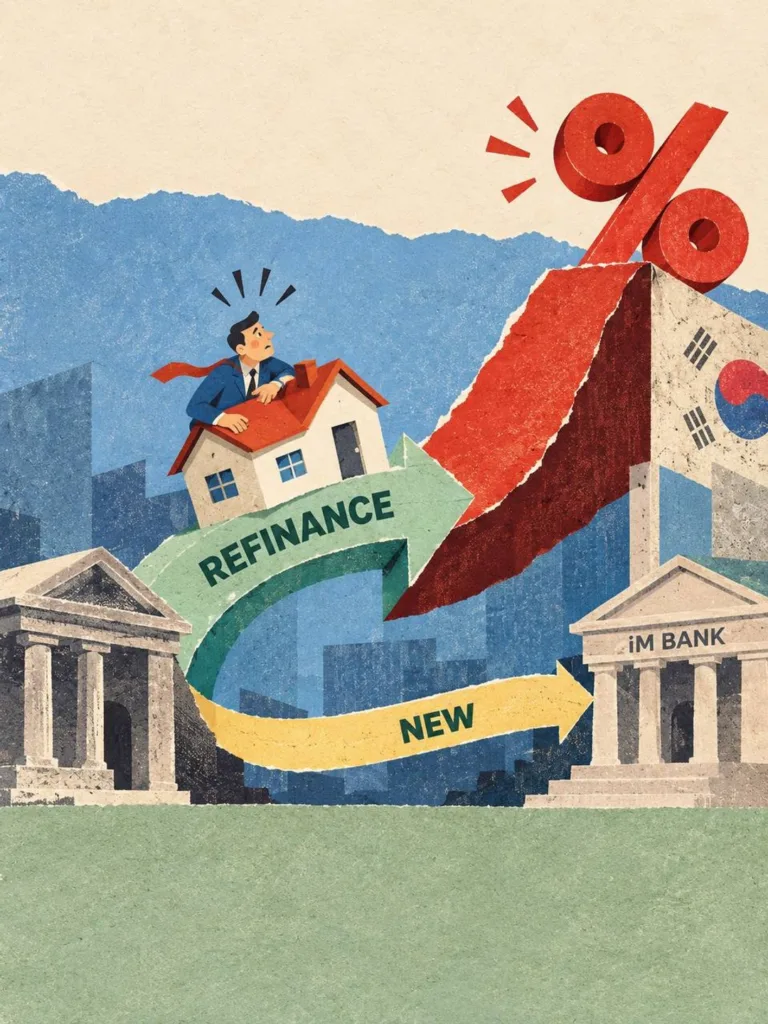
대출을 갈아타는 쪽이 새로 빌리는 쪽보다 이자를 더 냈다. 올해 7월 기준 주택담보대출(주담대)을 취급하는 16개 은행 가운데 11곳에서 대환대출(이미 받은 대출을 다른 은행의 대출로 바꿔 타는 것) 평균 금리가 일반 신규 대출보다 높았다. 차이가 가장 큰 iM뱅크(옛 대구은행, 2024년 시중은행으로 전환)는 대환대출이 연 7.17%, 신규 대출이 연 4.84%였다.
이 숫자는 ‘은행이 갈아타려는 사람에게 바가지를 씌운다’로 읽히기 쉽다. 하지만 평균끼리 비교한 숫자에는 한계가 있고, 은행 쪽 사정은 따로 있다. 은행마다 한 해 동안 늘릴 수 있는 가계대출 한도가 정해져 있고, 남의 은행 손님을 데려오는 대환대출도 그 한도를 쓴다.
- 16곳 중 11곳, 갈아타는 쪽이 더 비쌌다
이 자료는 국회 정무위원회 소속 박성훈 국민의힘 의원이 금융감독원(은행을 검사·감독하는 기관)에서 받아 9월 27일 공개했다. iM뱅크는 대환대출 금리가 신규보다 2.33%포인트 높았고, 전북·제주·부산·수협은행도 0.39~0.53%포인트 높았다.
5대 은행(KB국민·신한·하나·우리·NH농협) 가운데서는 3곳이 그랬다. 우리은행은 대환대출이 연 4.71%로 신규 연 4.34%보다 0.37%포인트, NH농협은행은 0.24%포인트, 하나은행은 0.18%포인트 높았다. 신용대출도 16개 은행 중 10곳에서 같은 역전이 나왔고, 하나은행 신용대출은 신규 연 4.70%, 대환 연 5.72%였다.
- 평균만 보고 ‘바가지’라고 단정할 수는 없다
평균 금리는 서로 다른 사람들의 대출을 섞은 값이다. 갈아타는 사람과 새로 빌리는 사람은 신용도, 담보로 잡힌 집의 가치, 대출 상품 구성이 다를 수 있다. 금융당국도 평균 금리 격차만으로 대환대출 금리가 더 높게 매겨졌다고 보기는 어렵다는 입장이다.
다만 대환대출은 처음부터 더 싼 금리를 찾아 은행을 옮기라고 만든 제도다. 박 의원은 “더 싼 금리를 찾아 대출을 갈아타도록 만든 제도인 만큼 소비자 입장에서 그 효과에 의문을 가질 수밖에 없다”고 말했다.
- 은행마다 한 해 대출 한도가 정해져 있다
은행 쪽 사정은 가계대출 총량 관리(금융당국이 금융권 가계대출이 1년에 늘어날 비율을 정하고, 은행별로 목표를 나눠 관리하는 제도)에서 나온다. 올해 금융권 가계대출 증가율 목표는 1.5%였고, 정부가 8월 13일 대책에서 3.0%로 높였다. 이번 금리 자료의 기준인 7월은 목표가 1.5%이던 때다.
목표를 높인 뒤에도 여유는 크지 않았다. 5대 은행의 연간 가계대출 증가 목표(정책성 대출 제외)는 약 4조 3,400억 원에서 약 7조 1,100억 원으로 늘었다. 그런데 9월 3일 기준 이미 지난해 말보다 6조 9,096억 원이 늘어, 남은 여력은 약 2,000억 원이었다.
갈아타 오는 대출은 받는 은행에서 새 대출로 잡힌다. 지난해 12월 같은 역전이 나왔을 때 한 은행 관계자는 “대부분의 은행 입장에선 갈아타기 대출 접수를 하면 손해인 상황”이라며 “연말이 다가올수록 대출 총량을 고민해야 해서 굳이 금리를 낮출 필요가 없다”고 설명했다.
- 은행은 실제로 갈아타기 창구를 좁혔다
올해도 창구 제한은 있었다. IBK기업은행은 가계대출 총량 관리를 위해 7월 21일부터 대출이동 서비스(온라인 갈아타기 플랫폼)를 뺀 타행 대환대출 취급을 제한했다. 총량 목표가 올라간 뒤 기업은행은 9월 15일 이를 다시 열며 “8.13 대책으로 가계대출 총량 관리 한도가 완화됨에 따라 가계 대출 제한 조치를 일부 해제했다”고 밝혔다. NH농협은행도 다른 은행 대출을 옮겨 오는 대면 주담대 취급을 다시 시작했다.
7월 금리 역전의 원인을 당국이나 해당 은행이 공식적으로 밝힌 것은 아니다. 다만 구조상, 한도가 빠듯한 은행은 남의 은행 손님을 싼 금리로 데려올 이유가 적다. 지난해 12월에는 5대 은행 대환용 고정형 주담대 평균 금리가 연 4.48%로, 같은 조건 일반 주담대 금리 하단 평균 연 4.18%보다 0.3%포인트 높았다. 당시 보도는 이를 ‘대환대출을 받을 여력이 없는 은행들이 금리를 올려 문턱을 높이고 있는 셈’이라고 분석했다.
- 금리가 오르는 때 출구가 좁아졌다
제도가 제대로 돌 때 갈아타기 효과는 컸다. 금융위원회(금융 정책을 정하는 정부 기관)가 2024년 주담대 갈아타기 초기 이용자를 집계했을 때, 더 낮은 금리로 옮긴 사람은 금리가 평균 1.55%포인트 내려가 1인당 연 294만 원의 이자를 아꼈다.
그 출구가 좁아진 지금, 금융당국은 금리 인상기의 충격을 줄이려 고정금리 대출을 늘리는 데 주력하고 있다. 금리가 올라도 이자가 그대로인 보금자리론·디딤돌대출 같은 정책 주담대 확대를 검토하고, 은행과는 10년 이상 장기 고정금리 주담대 출시와 인센티브를 논의할 예정이다. 현재 일부 은행의 10년 고정금리 주담대와 6개월 변동금리 주담대의 금리 차이는 1%포인트에 가깝다.
- 비트프레스 인사이트
이번 금리 역전은 ‘갈아타는 사람을 차별한다’기보다, 은행이 정해진 한 해 대출 한도를 어디에 먼저 쓰느냐의 문제에 가깝다. 은행들은 늘어난 한도도 집단대출과 청년·실수요자 자금에 우선 배분해야 한다. 남의 은행 손님을 옮겨 오는 대환대출은 순서가 뒤로 밀린다.
그래서 대환대출의 문은 은행의 남은 한도를 따라 열리고 닫힌다. 총량 목표가 1.5%에서 3.0%로 오르자 기업은행과 농협은행이 타행 대환 창구를 다시 열었다. 반대로 지난해 12월처럼 연말 한도가 빠듯할 때는 창구가 닫히거나 금리 문턱이 높아졌다.
판단 기준은 한 줄이다. 은행의 한 해 대출 한도가 빠듯할수록 남의 은행 손님을 받는 갈아타기 금리부터 비싸지고, 한도가 늘면 갈아타기 창구가 먼저 다시 열린다.
출처
https://www.yna.co.kr/view/AKR20260923166500002
https://news.jkn.co.kr/post/997913
https://www.yna.co.kr/view/AKR20260925042800002
https://news.tf.co.kr/read/economy/2366645.htm
https://www.etoday.co.kr/news/view/2625696
https://www.newsis.com/view/NISX20251211_0003437989
https://news.nate.com/view/20251214n00820
https://www.sentv.co.kr/article/view/sentv202505200107
용어 풀이
대환대출 — 이미 받은 대출을 다른 은행의 더 나은 조건 대출로 바꿔 타는 것으로, 흔히 ‘대출 갈아타기’라고 부른다.
가계대출 총량 관리 — 금융당국이 가계대출이 1년에 늘어날 비율을 정하고 은행별로 목표를 나눠, 그 이상 대출을 늘리지 못하게 관리하는 제도다.
타행 대환 — 다른 은행에서 받은 대출을 우리 은행 대출로 옮겨 오는 것으로, 받는 은행에는 새 대출로 잡힌다.
고정금리 — 시장 금리가 올라도 정해진 기간 동안 대출 이자율이 바뀌지 않는 방식이다.
대출이동 서비스 — 앱에서 여러 은행 대출 조건을 비교해 영업점에 가지 않고 대출을 갈아탈 수 있게 만든 온라인 플랫폼이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.