크립토닷컴(미국에서도 영업하는 코인거래소)은 2월 20일, 1달러에 값을 묶은 코인인 달러 스테이블코인 AUSD를 내는 아고라는 9월 18일 통화감독청(OCC, 연방 은행 인가를 내주는 감독기관)에서 ‘연방 신탁은행’ 예비 조건부 승인을 받았다. 신탁은행은 예금을 받아 대출하는 대신, 고객의 돈과 자산을 맡아 보관·관리하는 은행이다.
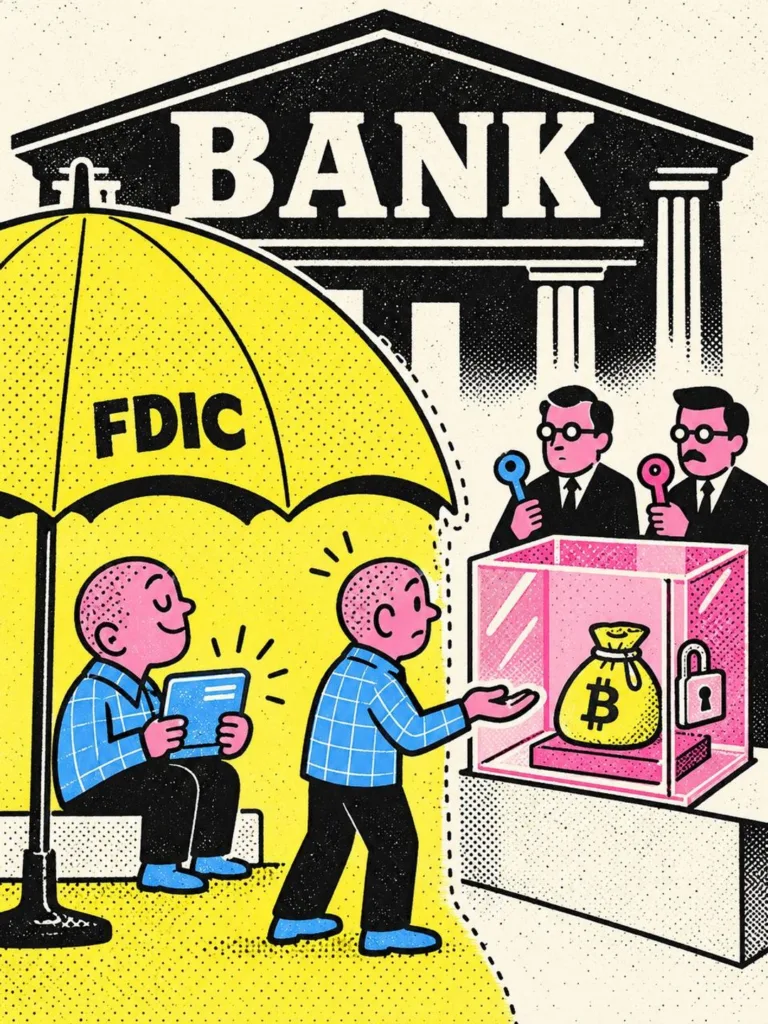
‘은행’이 붙으면 망해도 나라가 예금을 돌려준다고 읽기 쉽다. 그런데 이상한 점이 있다. 미국 일반 은행은 예금 중 의무로 남겨 둘 돈(의무 준비금)의 비율이 0%인데도 정부 예금보험을 받는다. 반면 신탁 계좌로 맡은 자산을 은행 돈과 따로 두는 신탁은행엔 그 보험이 없다.
그래서 ‘내 코인도 예금처럼 보호받을까’의 답은 은행이라는 간판이 아니라, 내 자산이 어떤 칸에 들어가느냐로 갈린다. 두 은행을 칸별로 나란히 놓으면 같은 제목이 다르게 읽힌다.
- 일반 은행이 망하면 누가 돌려주나
미국 연방준비제도(미국 중앙은행)는 2020년 3월 26일부터 의무 준비금 비율을 0%로 내렸다. 법으로는 예금 가운데 꼭 남겨 둬야 할 몫이 없다는 뜻이다.
대신 일반 은행 예금에는 연방예금보험공사(FDIC, 은행이 망하면 예금을 돌려주는 정부 기관) 보험이 붙는다. 예금자 한 사람·은행 한 곳·계좌 소유 형태마다 25만 달러(약 3억 3,900만 원, 9월 25일 환율 적용)까지다. FDIC는 1933년 이후 보험 대상 예금에서 한 푼도 잃은 예금자가 없다고 밝힌다.
일반 은행은 예금을 받아 대출하는 곳이다. 쉽게 말해 내 예금은 은행이 굴리는 돈이고, 보험은 그 은행이 망했을 때를 받친다.
- 코인 회사의 신탁은행엔 왜 그 보험이 없나
연방 신탁은행은 OCC가 업무를 ‘신탁회사 업무와 그 관련 업무’로 묶어 인가한 은행이다. 크립토닷컴 신탁은행은 코인과 달러를 신탁 계좌로 맡아 보관하는 일이 중심이다.
규칙은 신탁 계좌로 맡은 자산을 은행 자산과 따로 두고, 이사회가 정한 직원 2명 이상이 함께 관리하게 한다. 그리고 OCC는 크립토닷컴 신탁은행이 보험 가입 예금기관이 아니라고 적었다.
은행 대여금고처럼 생각하면 된다. FDIC는 대여금고 안 물건과 코인 자산을 보험 대상에서 뺀다. 다만 대여금고와 달리 신탁은행은 OCC 검사를 받는다.
신탁은행이 망하면 OCC가 정한 관재인(청산 담당)이 신탁·보관 계좌를 닫거나 일부 또는 전부를 다른 신탁·보관 회사로 넘긴다. 법은 신탁(fiduciary) 계좌로 맡은 자산을 은행 일반 자산과 분리하고 장부도 따로 두게 한다. 아고라처럼 신탁 계좌가 아닌 보관에도 같은 분리 규칙이 있는지는 확인하지 못했다.
- 두 은행은 칸마다 무엇이 다른가
| 항목 | 일반 상업은행 (예금보험 가입) | 연방 신탁은행 (예금보험 없음) |
|---|---|---|
| 핵심 업무 | 예금을 받아 대출 | 신탁회사 업무와 관련 업무(자산 보관·관리 등) |
| 예금보험 | 예금자 1인·은행 1곳·소유 형태별 25만 달러까지 | 없음(보험 가입 예금기관이 아님) |
| 맡긴 돈의 자리 | 은행이 받아 대출 등에 쓰는 예금 | 신탁(fiduciary) 계좌로 맡은 자산은 은행 일반 자산과 분리하고 장부도 따로, 직원 2명 이상이 함께 관리 |
| 자본 기준 | 국법은행 공통 비율: 기본자본(손실을 먼저 떠안는 자기 돈) 6%·레버리지(자기 돈÷총자산) 4% 등 | 같은 공통 비율 + 인가 조건으로 최소 금액 추가: 기본자본 1,000만~1,500만 달러, 운영비 180일치 유동자산 |
| 은행이 망하면 | FDIC가 보험 한도까지 돌려준다 | 보험금 없음. 관재인이 신탁·보관 계좌를 닫거나 일부 또는 전부를 다른 신탁·보관 회사로 넘긴다 |
| 지역재투자법 | 적용 | 적용 안 됨 |
| 은행지주회사법 | 보험 은행은 이 법의 ‘은행’ | 이 법의 ‘은행’이 되면 안 된다(인가 조건) |
신탁은행 자본 칸은 OCC가 크립토닷컴(기본자본 1,500만 달러(손실을 먼저 떠안는 자기 돈), 약 203억 원)과 아고라(1,000만 달러, 약 136억 원, 9월 25일 환율 적용)에 단 인가 조건이다. 크립토닷컴은 이 가운데 절반 이상, 최소 750만 달러를 현금·만기 90일 이내 국채 같은 유동자산으로 둬야 한다. 운영비에는 문 닫는 상황에서 드는 비용까지 넣어야 하고, 둘 다 영업 첫 3년 동안 적용된다.
지역재투자법(은행이 영업 지역에 돈을 돌리게 한 법)도 보험 가입 예금기관에만 적용된다. OCC는 크립토닷컴 신탁은행엔 이 법이 법적으로 적용되지 않는다고 밝혔다.
- ‘은행 인가’ 제목에서 먼저 볼 세 칸은 무엇인가
첫째 칸은 보험이다. 제목의 은행이 보험 가입 예금기관인지, 보험 없는 신탁은행인지가 내 돈의 보호 방식을 가른다.
둘째 칸은 승인 단계다. OCC는 예비 조건부 승인 뒤에도 개업 전 요건을 모두 채워야 최종 승인을 내주고, 그 전에는 승인을 바꾸거나 거둘 수 있다고 적는다. ‘인가받았다’는 제목이 아직 영업 전일 수 있다.
셋째 칸은 맡기는 물건이다. 아고라 신탁은행은 달러 스테이블코인 발행과 준비금 관리가 중심이고, 고객은 기관·기업만 받는다. 보관도 신탁 계좌가 아닌 일반 보관(비신탁)이다. 거래소에 둔 내 코인이 그 회사의 신탁은행에 맡겨지는지는 공식 문서에서 확인하지 못했다. 같은 신탁은행 인가라도 개인이 직접 쓰는 곳인지부터 다르다.
- 스테이블코인 회사가 망하면 누가 먼저 받나
지니어스법(2025년 7월 18일 서명된 미국 스테이블코인법)이 시행되면 허가받은 발행사는 발행 잔액 이상, 즉 1대1 이상의 준비금을 둬야 한다. 의무 준비금 0%인 은행 예금과 정반대다.
그 대신 같은 법은 스테이블코인이 FDIC 예금보험이나 미국 정부 보증을 받을 수 없다고 못 박았다. 시행 뒤 발행사가 망하면 보유자가 준비금에서 다른 채권자보다 먼저 돌려받고, 발행사는 이자를 줄 수 없다.
이 법은 아직 시행 전이다. 최종 규정이 나온 지 120일 뒤나 서명 18개월 뒤 중 이른 날 시행되며, 늦어도 2027년 1월 18일 시행될 예정이다. 쉽게 말해 은행 예금은 정부 보험이, 스테이블코인은 쌓아 둔 준비금과 먼저 돌려받을 권리가 받친다.
- 비트프레스 인사이트
보험 없는 연방 신탁은행은 새로운 존재가 아니다. OCC에 따르면 2026년 3월 31일 기준 보험 없는 연방 신탁은행들이 관리하는 자산은 7.2조 달러(약 9,770조 원, 9월 25일 환율 적용)이고, 그중 보관 계좌가 1.7조 달러다.
그래서 ‘보험 없음’은 은행 인가를 받았어도 보호 방식이 다르다는 뜻이다. 예금은 은행이 망하면 보험이 메우고, 신탁 계좌로 맡은 자산엔 은행 돈과 섞지 않는 규칙이 붙는다(환급을 보장하는 규칙은 아니다).
판단 기준은 한 줄이다. ‘은행 인가’ 제목을 보면 은행이라는 단어보다, 내 돈이 그곳에 ‘예금’으로 들어가는지 신탁 계좌 ‘보관’으로 들어가는지를 먼저 본다.
출처
https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/cd1367.pdf
https://www.occ.gov/topics/charters-and-licensing/interpretations-and-decisions/2026/cd1393.pdf
https://www.fdic.gov/resources/deposit-insurance/understanding-deposit-insurance
https://www.federalreserve.gov/monetarypolicy/reservereq.htm
https://www.federalreserve.gov/releases/h10/current/
https://www.law.cornell.edu/cfr/text/12/9.13
https://www.law.cornell.edu/cfr/text/12/5.20
https://www.law.cornell.edu/cfr/text/12/3.10
https://www.law.cornell.edu/uscode/text/12/1841
https://www.govinfo.gov/bulkdata/PLAW/119/public/PLAW-119publ27.xml
https://www.law.cornell.edu/uscode/text/12/92a
https://www.law.cornell.edu/cfr/text/12/51.7
https://www.law.cornell.edu/cfr/text/12/9.16
용어 풀이
연방 신탁은행 — 예금·대출 대신 남의 자산을 맡아 보관·관리하는 일로 업무를 묶어 미국 통화감독청이 인가한 은행이다.
의무 준비금 — 은행이 받은 예금 중 법으로 꼭 남겨 둬야 하는 몫으로, 미국은 2020년 3월 26일부터 그 비율이 0%다.
FDIC 예금보험 — 보험 가입 은행이 망하면 미국 정부 기관이 예금자 한 사람·은행 한 곳·소유 형태마다 25만 달러까지 돌려주는 제도다.
기본자본(tier 1) — 은행이 손실을 먼저 떠안는 자기 돈으로, 주로 주주가 낸 돈과 쌓아 둔 이익이다.
예비 조건부 승인 — 개업 전 요건을 모두 채우면 최종 승인을 내주겠다는 단계로, 그 전엔 감독청이 바꾸거나 거둘 수 있다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.