9월 15일 미국 상원에서 코인 시장 법안인 클래리티법(코인 거래 규칙과 감독 기관의 역할을 정하려던 법안)이 절차 투표에서 49 대 50으로 막혔다. 다음 단계로 가려면 60표가 필요했다. 이 소식에 미국 코인거래소 코인베이스(미국 주식시장 상장, 종목 코드 COIN)의 주가는 10.1% 내린 172.11달러에 마감했다.
흔한 해석은 이렇다. 업계가 몇 년을 기다린 법이 무산됐으니 코인 업계 전체가 손해이고, 가장 큰 거래소가 가장 크게 다친다는 것이다. 표결 직후 주가만 보면 그렇게 보인다.
하지만 핵심은 따로 있다. 법이 멈춘 자리를 정부 기관의 규칙이 빠르게 채우고 있고, 새 경쟁자를 들일 틀은 늦어진다. 그래서 이미 자리 잡은 거래소는 오히려 보호받는다는 분석이 나왔다.
- 클래리티법은 무엇을 하려던 법이었나
클래리티법은 미국에서 대부분의 코인 활동을 합법으로 만들고, SEC(미국 증권거래위원회)와 CFTC(미국 상품선물거래위원회)가 각각 무엇을 맡을지 정하려던 법이다. 법안을 가장 앞에서 밀던 신시아 루미스 상원의원은 표결 날 “끝났다”고 말했다.
다시 표결에 부칠 수는 있다. 하지만 60표를 다시 모아야 하고, 표결 당시 중간선거 운동 전까지 남은 의회 근무일은 약 3주였다. 상원을 통과해도 하원에서 같은 문구로 다시 합의해야 한다.
- 법이 멈춘 자리, 누가 채우고 있나
표결 이틀 뒤인 9월 17일 SEC는 5년짜리 ‘혁신 면제’를 내놨다. 조건을 갖춘 거래 장소가 블록체인 위에서 토큰으로 만든 미국 주식을 사고팔 수 있게 한 예외다. 10월 1일에는 주(州) 신탁회사가 고객 코인을 맡아 보관할 수 있게 하는 수탁 규칙안을 냈다.
CFTC는 10월 5일 개인의 레버리지(빌린 돈을 얹어 크게 거는) 코인 거래 규칙과 코인 시장용 새 등록 범주에 대한 의견을 묻기 시작했다. 다만 이것은 규칙 시행이 아니라 긴 의견 수렴·규칙 제정 절차의 시작이다.
쉽게 말해, 법이 막힌 지 20일 만에 기관이 면제·규칙안·의견 수렴 세 가지를 꺼냈지만, 코인 시장 전체를 아우를 틀은 아직 공사 중이다.
- 왜 코인베이스에게 손해가 아니라는 분석이 나왔나
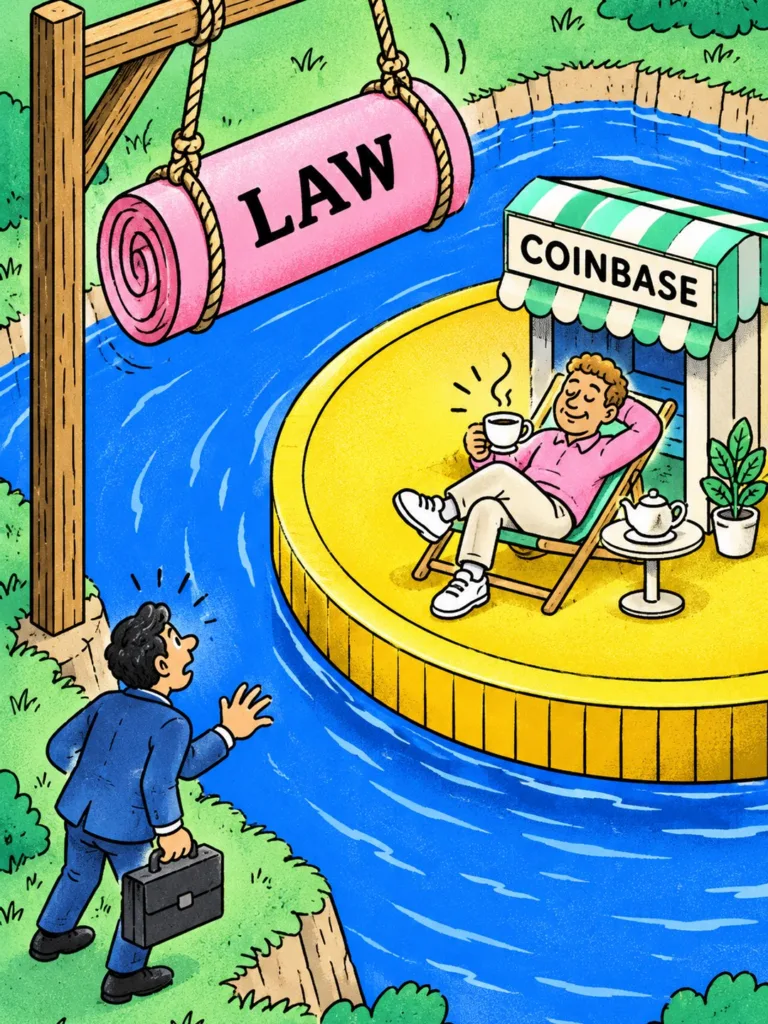
비트와이즈 최고투자책임자 매트 호건은 클래리티법 무산이 코인베이스, 크라켄(코인거래소) 같은 기존 업체의 ‘규제 해자’를 지켜 준다고 봤다. 비용을 낮출 수 있는 경쟁이 늦어진다는 것이다.
흐름은 이렇다. 법이 막힌다 → CFTC가 말한 코인 시장용 새 등록 범주도 의견 수렴 단계에 머문다 → 호건의 말대로라면 이미 영업 중인 큰 거래소는 비용을 낮출 경쟁을 늦게 만난다.
동네 빵집으로 생각하면 된다. 새 빵집 허가 기준 발표가 계속 미뤄지면, 이미 문을 연 빵집은 손님을 나눌 일이 늦어진다. 다만 빵집 허가와 달리 기관 규칙은 정부가 바뀌면 다시 바뀔 수 있다.
- 주가가 빠진 날, 내 돈은 얼마였나
표결 소식에 코인베이스 주가는 10.1% 내렸다. 1,000만 원어치를 가진 사람이라면 약 101만 원이 줄어든 셈이다(가정 계산, 환율 변화 제외). 로빈후드(미국 증권·코인 중개 앱)도 3.4% 내렸다.
그런데 호건은 기관이 규칙을 만드는 길이 단기적으로는 법보다 낫다고 봤다. 법이 통과됐어도 후속 규칙을 만드는 데 몇 년이 걸렸을 것이라는 이유다. 주가는 ‘법 무산 = 악재’로 먼저 반응했지만, 호건은 경쟁이 언제 오느냐를 본 셈이다.
- 기관 규칙의 약점은 무엇인가
기관 규칙은 아파트 관리사무소 공지와 같다. 입주민 투표로 정한 관리 규약(법)보다 빨리 나오지만, 관리소장이 바뀌면 바뀔 수 있다. 그래서 CFTC 마이클 셀리그 의장도 다음 정부가 뒤집기 어렵도록 법을 더 원한다. D3 법무총괄 케빈 크로이저도 기관의 조치는 법만큼 오래가는 확실성을 주지 못한다고 말했다.
빈칸도 남았다. 레버리지 없는 일반 코인 현물 거래는 여전히 사기·시세 조종 단속 말고는 연방 차원의 종합 감독이 없다. 이 빈칸을 메우는 게 클래리티법의 핵심 목표였다. 윌리엄앤드메리 법학대학원 레브 브레이도 교수는 법적 지속성을 갖춘 종합 틀은 의회만 만들 수 있다고 말했다.
- 비트프레스 인사이트
규제 법이 무산되면 업계 전체가 같은 크기로 손해를 본다고 생각하기 쉽다. 하지만 법이 막히고 기관 규칙이 그 자리를 채우면, 이미 자리 잡은 큰 거래소는 새 경쟁자를 늦게 만나고 비용을 낮출 경쟁 압박도 늦게 받는다. 손해는 들어오려던 새 회사와, 더 싼 비용을 기다리던 이용자 쪽에 더 크게 남을 수 있다.
반대로 기관 규칙은 정부가 바뀌면 흔들릴 수 있어, 큰 거래소의 해자도 영원하지는 않다.
코인 규제 소식이 나오면 ‘악재냐 호재냐’보다 ‘이 규제로 누가 경쟁을 덜 하게 되나’를 먼저 따져 보면 된다.
출처
https://www.coindesk.com/policy/2026/10/11/clarity-s-failure-could-speed-crypto-innovation-while-shielding-incumbents
https://decrypt.co/378283/clarity-act-fails-senate-hurdle
https://www.blockhead.co/2026/09/16/clarity-act-fails-senate-cloture-vote-sending-crypto-stocks-sharply-lower/
용어 풀이
클래리티법 — 미국 코인 시장의 거래 규칙과 SEC·CFTC의 역할 분담을 정하려던 법안으로, 9월 15일 상원 절차 투표에서 막혔다.
절차 투표(클로처) — 법안 토론을 끝내고 다음 단계로 넘어갈지 정하는 상원 표결로, 60표가 있어야 통과한다.
규제 해자 — 규칙이 새 경쟁자의 진입을 어렵게 만들어, 이미 자리 잡은 회사가 누리는 보호막을 성을 둘러싼 물길(해자)에 빗댄 말이다.
혁신 면제 — SEC가 정식 규칙을 만드는 동안 조건을 갖춘 거래 장소가 블록체인 위에서 토큰으로 만든 미국 주식을 거래하게 해 주는 5년짜리 예외다.
수탁 — 고객의 코인이나 자산을 대신 맡아 안전하게 보관하는 일이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.