올해 나라 세금이 3월 예상보다 63조 2,000억 원 더 걷힐 전망이다. 정부는 3월 추가경정예산(추경, 한 해 중간에 고친 예산) 때 415조 4,000억 원을 예상했는데, 이번에 478조 6,000억 원으로 올렸다. 반도체 호황 영향이 컸다.
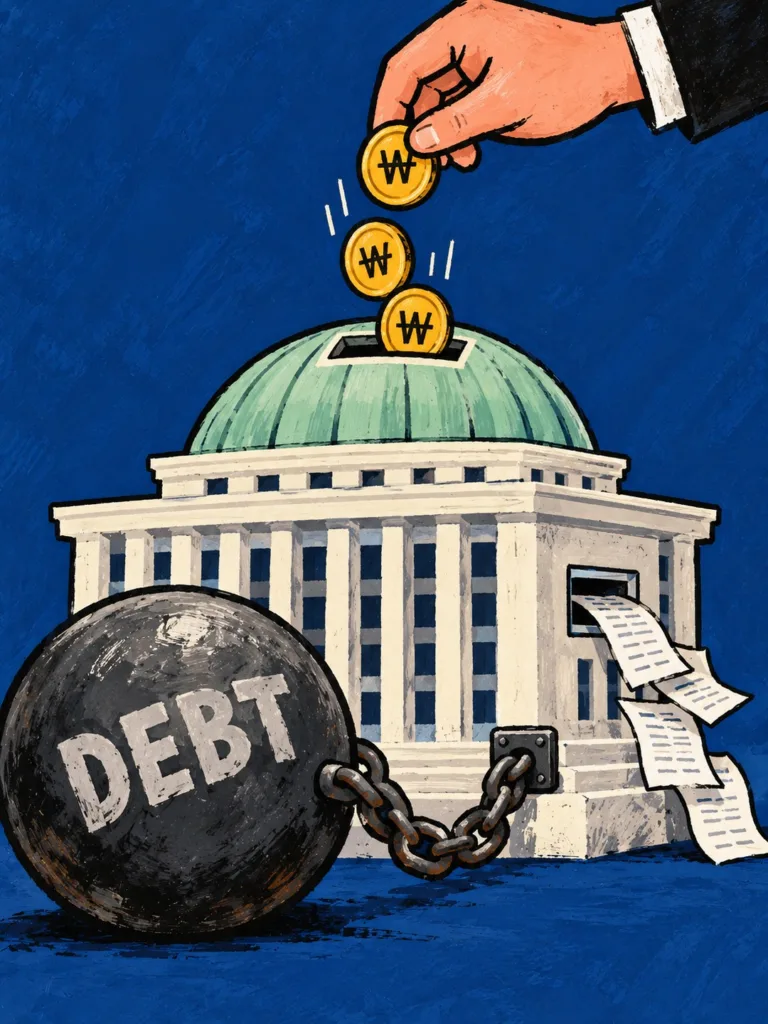
흔한 반응은 “그럼 빚부터 갚자”다. 대출이 있는 집에 뜻밖의 보너스가 들어오면 원금부터 갚는 게 자연스럽다. 그런데 나라 빚은 내년에도, 2030년까지도 계속 늘어날 계획이다. 핵심은 63조 원이 ‘남는 돈’이 아니라는 데 있다.
- 63조 원이 더 걷혔는데 왜 흑자가 아닌가
63조 원은 순이익이 아니다. 예상보다 더 들어온 돈일 뿐이다. 올해 본예산 기준 관리재정수지(나라 살림에서 국민연금 같은 사회보장기금을 뺀 실제 적자·흑자)는 107조 8,000억 원 적자다.
나라 살림을 1억분의 1로 줄여 보면 쉽다. 빚 1,414만 원이 있는 집이 올해 번 돈보다 108만 원을 더 쓰기로 했는데, 보너스 63만 원이 들어온 셈이다. 보너스를 모두 메우는 데 써도 45만 원이 모자란다(가정 계산). 갚을 돈이 아니라 덜 빌릴 돈이 생긴 것이다.
- 정부는 빚을 전혀 안 갚나
그렇지는 않다. 남는 세금으로 빚을 다루는 방법은 둘이다. 이미 찍은 국채(나라가 돈을 빌리며 써 주는 차용증)를 되사거나, 앞으로 찍을 국채를 덜 찍는 것이다.
재정경제부(나라 세금·국채를 맡는 부처)는 초과세수를 활용해 10월 국고채 발행 물량을 당초 계획보다 5조 원 줄이고, 이미 나온 국고채 3조 5,000억 원어치를 사들일 계획이다. 9월 22일에는 시장 수급을 고려해 국고채 일부(모집 방식) 발행도 하지 않았다.
마이너스통장을 덜 쓰는 것처럼 생각하면 된다. 다만 덜 쓰는 것은 빚이 덜 늘어나는 것이지, 이미 쓴 빚이 사라지는 것은 아니다.
- 그래도 나라 빚은 2030년까지 늘어난다
정부의 2026~2030년 국가재정운용계획에서 국가채무는 2026년 1,413조 8,000억 원 → 2027년 1,519조 8,000억 원 → 2030년 1,734조 원이다. 4년 동안 약 320조 원 늘어난다.
그런데 GDP(나라 경제 규모) 대비 비율은 51.6% → 48.3% → 49.0%로 오히려 낮아진다. 빚보다 경제가 더 빨리 커진다는 계산이다.
쉽게 말해 연봉이 올라 대출 비율은 내려가도 대출 잔액은 오히려 늘어나는 셈이다. “재정건전성 개선”과 “나라 빚 감소”는 같은 말이 아니다.
- 빚이 늘면 누가 무엇을 내나
빚이 늘면 이자도 는다. 국가채무 이자비용은 올해 36조 5,000억 원 → 2027년 42조 8,000억 원 → 2030년 53조 3,000억 원으로 늘어날 전망이다. 4년 새 약 46% 늘어난다.
2030년 이자를 인구 약 5,100만 명으로 나누면 한 사람당 약 104만 원이다(가정 계산). 이자는 도로나 학교를 남기지 않고 그냥 나가는 돈이고, 그 돈은 결국 세금에서 나온다.
- 진짜 위험은 ‘한 번 들어온 돈’을 ‘매년 쓰는 돈’으로 바꾸는 것
빚부터 갚는 것만 정답은 아니다. 아끼는 이자보다 더 많은 것을 남기는 투자라면 쓰는 쪽이 나을 수 있다.
문제는 반도체 호황으로 늘어난 세금이 해마다 반복된다는 보장이 없다는 점이다. 이 돈으로 보조금·인건비처럼 매년 나가는 지출을 늘리면 → 세금이 원래대로 돌아와도 지출은 남고 → 세금을 더 걷거나, 다른 지출을 줄이거나, 국채를 더 찍어야 한다.
월급이 한 달 두 배로 나왔다고 3년 할부를 잔뜩 긁는 것과 같다. 다음 달 월급이 원래대로 돌아와도 할부는 남는다. OECD(선진국 중심 경제협력기구)는 2008년 보고서에서, 과거 세수 호황 때 감세·지출 확대 요구에 응한 나라들은 그 돈이 일시적인 것으로 드러나면서 나라 살림이 영구적으로 약해졌다고 분석했다.
- 이번 63조 원은 어디로 가나
정부는 초과세수를 주거·일자리·서민금융 등 3대 사회정책에 먼저 쓰고, 일부는 국채 발행 축소에 쓰겠다는 방침이다. 상당 부분은 새로 만들 미래대응기금(투자와 재정 안정에 쓰려는 나라 기금)에 쌓을 예정이지만, 이 기금은 근거 법률이 국회를 통과해야 생긴다.
안전장치도 있다. 국가재정법 제90조는 한 해 살림을 마감하고 남은 돈(세계잉여금)의 30% 이상을 공적자금상환기금에 먼저 넣고, 그 뒤 남은 돈의 30% 이상은 국채 등 빚을 갚는 데 쓰게 한다.
- 비트프레스 인사이트
63조 원이라는 숫자보다 중요한 것은 그 돈의 성격이다. 다시 안 올 수 있는 호황의 돈이 해마다 나가는 지출로 바뀌면, 호황이 끝난 뒤 국채가 더 늘고 → 이자가 늘고 → 그 이자는 다음 해 세금으로 낸다. 이자는 이미 2030년 53조 원대로 잡혀 있다.
국채 금리를 보는 투자자에게도 같은 이야기다. 정부가 국채를 덜 찍으면 시장에 풀리는 국채가 줄지만, 그 효과는 초과세수가 있는 해에 그친다.
판단 기준은 하나다. 빚을 갚지 않고 쓴 돈이 나중에 그 빚과 이자보다 더 많은 것을 남기는가. 한 번 쓰는 투자나 기금 적립이면 남는 것이 있고, 해마다 나가는 지출이면 빚만 남는다.
출처
https://www.mt.co.kr/economy/2026/10/01/2026093012513712519
https://www.newspim.com/news/view/20261001001382
https://www.newspim.com/news/view/20260922001145
https://www.newspim.com/news/view/20260901000075
https://www.newstomato.com/ReadNews.aspx?no=1312681
https://www.law.go.kr/lsLawLinkInfo.do?chrClsCd=010202&lsJoLnkSeq=900332257
https://ideas.repec.org/p/oec/ecoaaa/598-en.html
용어 풀이
초과세수 — 정부가 예산을 짤 때 예상한 것보다 더 걷힌 세금이다.
관리재정수지 — 나라 수입에서 지출을 뺀 값에서 국민연금 같은 사회보장기금 몫을 뺀 것으로, 나라 살림의 실제 적자·흑자를 보여 준다.
국고채 — 정부가 돈을 빌리려고 발행하는 대표적인 국채로, 만기에 원금과 이자를 돌려준다.
세계잉여금 — 한 해 나라 살림을 마감한 뒤 쓰지 않고 남은 돈이다.
미래대응기금 — 정부가 초과세수 등을 쌓아 투자와 재정 안정에 쓰려고 새로 만들려는 기금으로, 법이 국회를 통과해야 생긴다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.