미국 10년 국채금리가 10월 5일 연 5.31%로 마감했다. 2002년 5월(5.32%) 이후 24년 만에 가장 높다. 국채금리가 오른다는 건 이미 나온 국채 값이 떨어지고, 새로 돈을 빌리는 사람이 이자를 더 낸다는 뜻이다.
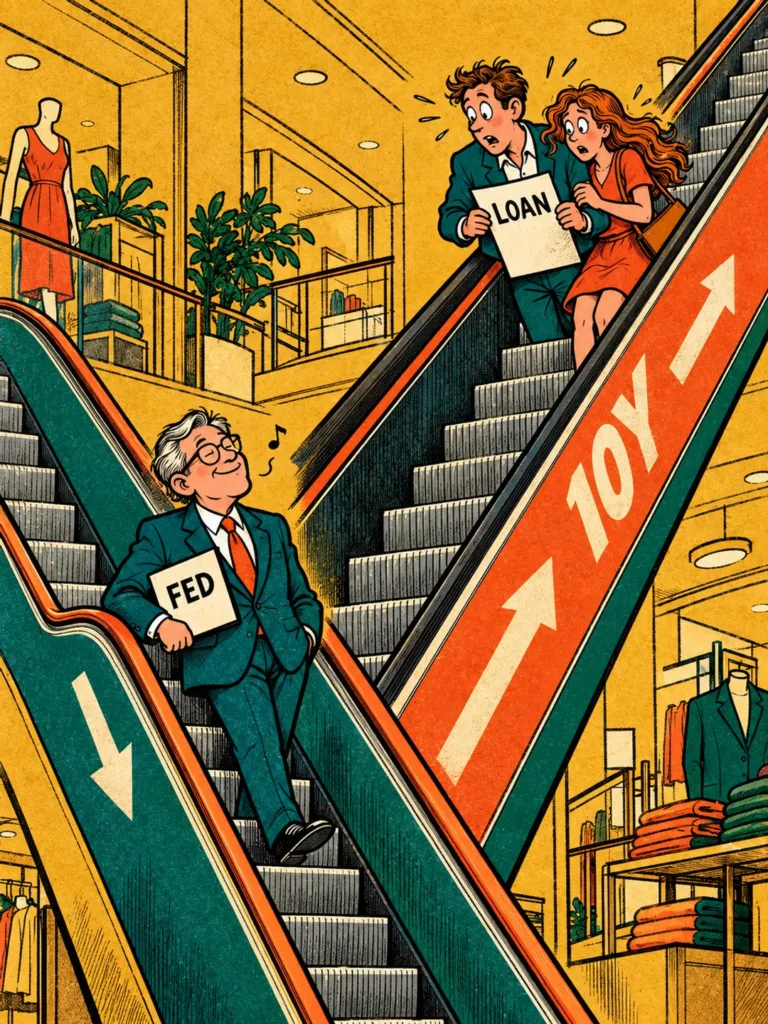
연준(미국 중앙은행)이 9월 16일 기준금리를 0.25%p(퍼센트포인트, 금리 숫자끼리 뺀 차이) 올렸으니 그 탓이라고 보기 쉽다. 2023년 7월 이후 첫 인상이었다. 하지만 기준금리는 연 3.75~4.00%로, 2년 전인 2024년 10월 1일(4.75~5.00%)보다 1%p 낮다. 같은 기간 10년 금리는 3.74%에서 5.31%(10월 5일)로 1.57%p 올랐다.
핵심은 따로 있다. 10년짜리 돈의 이자는 중앙은행이 아니라 채권시장이 정한다.
- 기준금리와 10년 국채금리는 왜 따로 움직이나
기준금리는 은행끼리 하루짜리로 돈을 빌릴 때의 금리 목표다. 10년 국채금리는 미국 정부에 10년 동안 돈을 빌려주고 받는 이자다.
10년 금리는 두 덩어리다. 앞으로 10년 동안 예상되는 기준금리의 평균, 그리고 그 위에 얹는 기간 프리미엄(돈을 오래 묶어 두는 대가)이다.
하루짜리 알바와 10년 계약직을 떠올리면 된다. 10년 계약이면 그동안 물가가 얼마나 오를지 모르니 웃돈을 요구한다. 다만 채권의 웃돈은 정해진 값이 아니라 시장 분위기에 따라 크게 바뀐다. 2년 전 0.17%이던 웃돈이 지금은 1%를 넘는다.
- 오른 1.54%p 가운데 0.91%p는 ‘오래 묶어 두는 값’이었다
연준 이사회가 추정하는 10년 기간 프리미엄은 2024년 10월 1일 0.17%에서 2026년 10월 2일 1.08%로 올랐다. 2010년 4월 이후 가장 높다. 같은 기간 10년 금리는 3.74%에서 5.28%로 1.54%p 올랐다.
나머지 약 0.63%p는 앞으로의 기준금리 예상 몫이다. 2년 국채금리는 3.61%에서 4.83%(10월 2일)로 올라 지금 기준금리 상단(4.00%)보다 높다. 시장이 기준금리가 더 오를 수 있다고 본다는 뜻이다.
쉽게 말해 이 추정대로라면 10년 금리가 오른 폭의 약 6할은 기준금리 예상이 아니라 “10년이나 맡기려면 더 받아야겠다”는 요구에서 나왔다.
- 왜 오래 빌려주는 값이 비싸졌나
빌리는 쪽의 빚이 빠르게 늘고 있다. 미국 의회예산국(CBO, 나라 살림을 계산하는 의회 기관)은 2026 회계연도 적자를 2조 1,000억 달러로, 2월 전망보다 2,000억 달러 늘려 잡았다. 미국 국가부채(총액)는 최근 40조 달러에 이르렀다.
시장이 걱정하는 고리는 이렇다. 빚이 늘면 → 정부가 빌릴 돈이 늘고 → 사 줄 사람을 모으려면 이자를 더 줘야 한다. 그 이자가 다시 빚을 키운다. 회계연도 첫 11개월 국채 이자비용은 1년 전보다 1,110억 달러(12%) 늘었다. CBO는 더 커진 빚과 높아진 장기금리를 이유로 들었다.
물가도 걸린다. 연준은 9월 성명에서 “물가가 여전히 높다”고 했다. 10년 뒤 돌려받을 돈의 가치가 물가에 깎일까 걱정되면 이자를 더 요구한다.
- 정부가 국채를 되사도 금리는 왜 안 내려갔나
재무부(미국 정부 살림과 국채 발행을 맡는 부처)는 9월 9일 10~20년 만기 국채 60억 달러어치를 되사겠다고 발표했다. 시장에 도는 국채를 줄이면 값이 오르고 금리가 내려가리라는 계산이었다.
발표 당일 10년 금리는 오히려 장중 4.85%까지 올라 2023년 11월 이후 최고를 기록했다.
중고 시장에서 물건 몇 개를 거둬들여도 창고에 새 물건이 계속 쌓이면 시세는 버티기 어렵다. 다만 국채는 중고 물건과 달리 정부가 빚을 낼 때마다 새로 생긴다. 브라이언 렐링 웰스파고 채권 전략 공동 책임자는 장기금리가 “시장이 물가가 잡히고 있다고 믿을 때까지 계속 오를 것”이라고 봤다.
- 긴 돈의 이자가 오르면 누가 더 내나
미국 30년 고정 주택담보대출(주담대) 평균 금리는 2024년 10월 3일 6.12%에서 2026년 10월 1일 7.28%로 올랐다. 기준금리가 2년 전보다 1%p 낮아지는 사이 주담대 금리는 1.16%p 올랐다.
3억 원을 30년 원리금균등(매달 같은 돈으로 원금과 이자를 함께 갚는 방식)으로 빌린다면 매달 약 182만 원에서 약 205만 원으로, 약 23만 원을 더 낸다(가정 계산).
이미 국채를 가진 사람도 손해를 본다. 연 4% 이자를 주는 10년 국채 1,000만 원어치를 가졌는데 새 국채가 5%를 준다면, 내 국채는 약 922만 원에 팔아야 한다(가정 계산). 새 모델이 나오면 쓰던 휴대폰 중고값이 떨어지는 것과 같다.
- 2년 전에도 기준금리와 반대로 갔다
연준은 2024년 9월부터 12월까지 기준금리를 1%p 내렸다. 그런데 10년 금리는 2024년 9월 17일 3.65%에서 2025년 1월 13일 4.79%로 올랐다.
이번이 다른 점은 기준금리마저 다시 오르기 시작했다는 것이다. 이제 두 덩어리가 함께 금리를 밀어 올린다.
- 비트프레스 인사이트
기준금리 인하 뉴스를 보고 대출 이자가 내려가길 기다린 사람에게 지난 2년은 반대로 흘렀다. 기준금리는 2년 전보다 1%p 낮은데 미국 30년 주담대 금리는 1.16%p 올랐다. 오래 빌리는 돈일수록 나라 빚과 물가에 대한 시장의 걱정이 이자에 크게 실렸다.
장기 국채를 가진 사람도 같다. 기준금리가 내려도 기간 프리미엄이 커지면 내 국채 값은 떨어질 수 있다.
판단 기준은 하나다. 내 돈이 1년 안에 금리가 바뀌는 짧은 돈인가, 10년 넘게 묶이는 긴 돈인가. 짧은 돈은 기준금리를 따르고, 긴 돈은 나라 빚과 물가까지 따지는 채권시장의 값을 따른다.
출처
https://fred.stlouisfed.org/series/DGS10
https://fred.stlouisfed.org/series/THREEFYTP10
https://fred.stlouisfed.org/series/DGS2
https://fred.stlouisfed.org/series/DFEDTARU
https://fred.stlouisfed.org/series/DFEDTARL
https://fred.stlouisfed.org/series/MORTGAGE30US
https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
https://www.thefiscaltimes.com/2026/08/10/Deficit-Will-Top-2-Trillion-Year-CBO-Says
https://www.fox5ny.com/news/federal-budget-deficit-hits-2t-cbo
https://www.nbcnews.com/business/economy/bessent-treasury-bonds-repurchase-rcna596819
https://www.nbcnews.com/business/markets/bond-yields-oil-treasury-buyback-bessent-rcna599604
용어 풀이
기준금리 — 중앙은행이 정하는 단기 금리 목표로, 미국은 은행끼리 하루짜리로 돈을 빌릴 때의 금리(연방기금금리) 범위를 정한다.
국채금리 — 정부에 돈을 빌려주고 받는 이자율로, 이미 나온 국채 값이 떨어지면 오른다.
기간 프리미엄 — 돈을 짧게 여러 번 빌려주는 대신 한 번에 오래 묶어 둘 때 투자자가 더 요구하는 이자다.
원리금균등 — 대출 기간 내내 매달 같은 금액으로 원금과 이자를 함께 갚는 방식이다.
회계연도 — 나라 살림을 계산하는 1년 단위로, 미국은 10월 1일에 시작해 다음 해 9월 30일에 끝난다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.