10월 1일부터 대형 증권사 10곳이 개인에게 주식 살 돈을 빌려주는 한도를 줄인다. 법이 허용하는 자기자본(증권사가 가진 제 돈)의 100%가 아니라 90% 안에서만 빌려준다. 9월 23일 기준 개인이 증권사 돈을 빌려 산 주식, 즉 신용융자 잔고는 32조7764억 원이다.
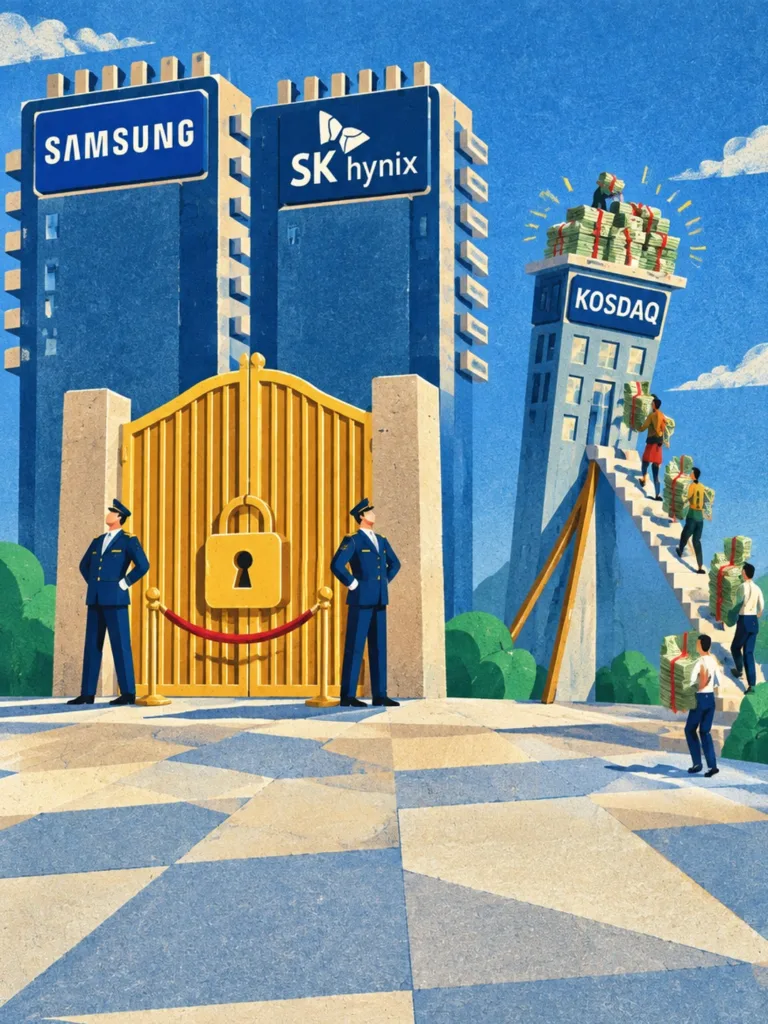
그래서 ‘빚투’가 줄고 증시가 식는다는 해석이 먼저 나온다. 하지만 핵심은 따로 있다. 규제가 겨냥한 곳은 삼성전자·SK하이닉스인데, 9월에 빚이 늘어난 곳은 코스닥이다.
- 오늘 바뀌는 건 하나, 나머지 둘은 뒤에 온다
금융투자협회(증권사들이 모인 업계 단체)는 9월 23일 종합금융투자사업자(종투사, 자기자본이 커 기업 대출까지 할 수 있는 대형 증권사) 10곳과 함께 세 가지를 발표했다. 10월 1일에는 회사 전체 신용 한도가 자기자본의 90%로 줄어든다.
10월 19일부터는 한 종목의 신용융자가 그 증권사 신용융자 총액의 15%를 넘으면, 각 증권사가 자율 관리방안을 마련해 그 종목 비중을 줄인다. 예로 든 방법은 개인별 한도 축소와 보증금률 인상이고, 구체적인 방식은 회사마다 정한다. 협회는 이 조치를 기존 투자분에는 적용하지 않고 신규 투자분에 적용할 계획이라고 밝혔다.
보증금률(빚을 내 주식을 살 때 내 돈으로 내야 하는 비율)을 45%에서 50%로 올리는 방안도 추진한다. 전산 개발 등을 거쳐 연내 시행할 예정이라는 게 협회 설명이다.
- 15% 기준에 가장 가까운 곳은 삼성전자·하이닉스다
9월 21일 기준 삼성전자와 SK하이닉스의 신용융자 잔고는 각각 약 4조9000억 원이다. 둘을 합친 10조 원은 코스피 신용잔고 약 25조 원의 40%다.
각 종목 잔고를 9월 23일 전체 신용잔고 32조7764억 원으로 나누면 각각 약 15%다. 그래서 이 두 종목이 가장 먼저 대상이 될 가능성이 크다. 다만 이건 시장 전체로 본 근사치라 기준선 근처라는 뜻일 뿐이다. 15%는 증권사마다 자기 신용융자 총액을 기준으로 따지므로, 증권사별 비중은 다를 수 있다. 협회는 이 기준을 10%로 낮추는 방안도 연내 검토한다.
- 빚은 반도체 급등을 따라 불어났다
8월 27일 기준 신용잔고는 33조3290억 원으로 7월 말보다 4조3940억 원(15.2%) 늘었다. 증가분의 82.8%가 코스피였다. 삼성전자·SK하이닉스 두 종목에서만 1조5740억 원이 늘어 코스피 증가분의 43.3%를 차지했다. 전체 증가분과 견주면 약 36%다. 쉽게 말해 한 달 새 늘어난 빚의 3분의 1 남짓이 두 종목에 몰렸다.
잔고는 8월 3일 27조4439억 원에서 9월 4일 33조5958억 원까지 올랐다. 규제가 두 종목을 먼저 겨냥한 배경이다.
- 그런데 9월에 빚이 늘어난 곳은 코스닥이었다
9월 1일부터 23일까지 코스피 신용잔고는 26조4294억 원에서 25조5270억 원으로 9024억 원(3.4%) 줄었다. 같은 기간 코스닥은 7조8억 원에서 7조2495억 원으로 2487억 원 늘었다. 비트프레스가 계산하면 3.6% 증가다. 전체 신용잔고에서 코스닥 비중은 20.9%에서 22.1%로 커졌다.
쉽게 말해 9월 23일까지 큰 시장에서는 빚이 줄고 작은 시장에서는 빚이 늘었다. 규제 시행 하루 전인 9월 30일에도 코스피는 0.48% 내렸고 코스닥은 0.72% 올랐다.
- 흔들림을 만드는 건 규제가 아니라 담보선이다
새 규제는 새로 빌리는 돈에 걸리므로, 한도가 줄었다고 이미 빚으로 산 주식이 강제로 팔리지는 않는다. 강제 매도를 부르는 건 주가다. 증권사는 담보(빚으로 산 주식의 평가액)가 빌려준 돈의 일정 비율(담보유지비율) 아래로 내려가면 추가 담보를 요구한다. 이 비율은 한국투자증권 기준 140~160%이고 증권사마다 다르다.
다음 영업일까지 채우지 못하면 그다음 영업일에 주식을 판다. 이것이 반대매매다. 파는 주식 수는 전날 종가의 85%를 가격으로 놓고 계산하고, 주문은 시장가로 낸다. 시장 상황에 따라 하한가에 팔릴 수도 있다. 일반적으로 같은 금액의 매물은 시가총액이 작은 종목일수록 가격을 더 크게 움직이는 경향이 있다. 그래서 빚 비중이 커진 코스닥이 하락장에서 더 약할 수 있다는 게 비트프레스의 해석이다.
보증금률 인상도 계산해 보면 이렇다. 내 돈 1,000만 원이면 보증금률 45%일 때 약 2,222만 원어치(빚 약 1,222만 원)를, 50%가 시행된 뒤에는 2,000만 원어치(빚 1,000만 원)를 살 수 있다. 담보유지비율 140%를 가정하면 앞의 경우 주가가 약 23%, 뒤의 경우 30% 떨어질 때 담보가 부족해져 추가 담보 요구를 받는다. 강제 매도는 그 뒤 담보를 채우지 못했을 때 온다. 쉽게 말해 덜 빌리는 대신 추가 담보 요구까지 버틸 여유가 커진다.
- 지난 6월, 빚이 가장 많을 때 급락이 오자 벌어진 일
6월 9일 신용잔고는 37조9290억 원으로 역대 최고치(38조226억 원)에 가까웠다. 코스피가 6월 5일 5.54%, 8일 8.29% 떨어진 뒤 9일 8.18% 반등하는 동안, 반대매매는 5일부터 9일까지 3거래일 연속 1,000억 원을 넘어 4,751억 원이 됐다.
쉽게 말해 코스피가 8.18% 반등한 9일에도 반대매매는 1,000억 원을 넘었다. 이번에는 새 대출이 줄어드는 쪽은 삼성전자·SK하이닉스인데, 9월에 빚이 늘어난 쪽은 코스닥이라는 점이 다르다.
- 비트프레스 인사이트
빚투 한도가 줄었다고 코스닥이 오늘 당장 흔들리지는 않는다. 새 규제는 새로 빌리는 돈에만 걸리고, 종목 쏠림 기준에 먼저 걸릴 가능성이 큰 곳도 삼성전자·SK하이닉스다. 코스닥을 흔들 수 있는 건 규제가 아니라 다음 하락장에서 담보선이 깨지는 순간이다.
달라진 건 빚의 위치다. 9월 1~23일 코스피 빚은 9024억 원 줄었는데 코스닥 빚은 2487억 원 늘었다. 작은 시장에 빚이 쌓이면 같은 하락이 더 큰 강제 매도로 번질 수 있다.
판단 기준은 세 가지다. 새로 빌리는 돈만 막나, 이미 빌린 돈도 건드리나. 규제가 막는 종목과 빚이 느는 시장이 같은가. 내 빚이면 주가가 몇 % 빠질 때 담보선이 깨지나.
출처
https://www.fnnews.com/news/202609291811062984
https://www.fntimes.com/html/view.php?ud=202609231419394597179ad43907_18
https://www.newsworks.co.kr/news/articleView.html?idxno=854772
https://biz.newdaily.co.kr/site/data/html/2026/09/23/2026092300266.html
https://biz.newdaily.co.kr/site/data/html/2026/09/28/2026092800068.html
https://nocutnews.co.kr/news/6582784
https://www.fnnews.com/news/202608301758514526
https://www.newspim.com/news/view/20260930001065
https://www.youthdaily.co.kr/news/article.html?no=220681
https://file.truefriend.com/Storage/customer/guide/regards/core_instructions.html
용어 풀이
신용융자 — 증권사에서 돈을 빌려 주식을 사는 것으로, 산 주식이 그 빚의 담보가 된다.
보증금률 — 빚을 내 주식을 살 때 전체 금액 중 내 돈으로 먼저 내야 하는 비율이다.
담보유지비율 — 빚으로 산 주식의 평가액이 빌린 돈의 몇 % 이상이어야 하는지 정한 선으로, 한국투자증권 기준 140~160%이며 증권사마다 다르다.
반대매매 — 담보가 모자란데 추가 돈을 넣지 못하면 증권사가 투자자 동의 없이 주식을 파는 것이다.
종합금융투자사업자(종투사) — 자기자본이 커서 기업 대출 등 더 넓은 업무를 할 수 있도록 지정된 대형 증권사다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.