10월 13~14일(미국 시각) 코어위브(엔비디아 칩을 대량으로 들여 AI 회사에 계산 능력을 빌려주는 클라우드 회사)의 2032년 만기 회사채 수익률이 14.5%로 사상 최고 수준까지 올랐다. 6월에 연 9.625%로 판 채권이다. 채권 수익률이 오른다는 건 이미 나온 채권값이 떨어졌다는 뜻이다. 15일 코어위브가 4월에 낸 채권은 1달러당 79센트대에 거래됐다.
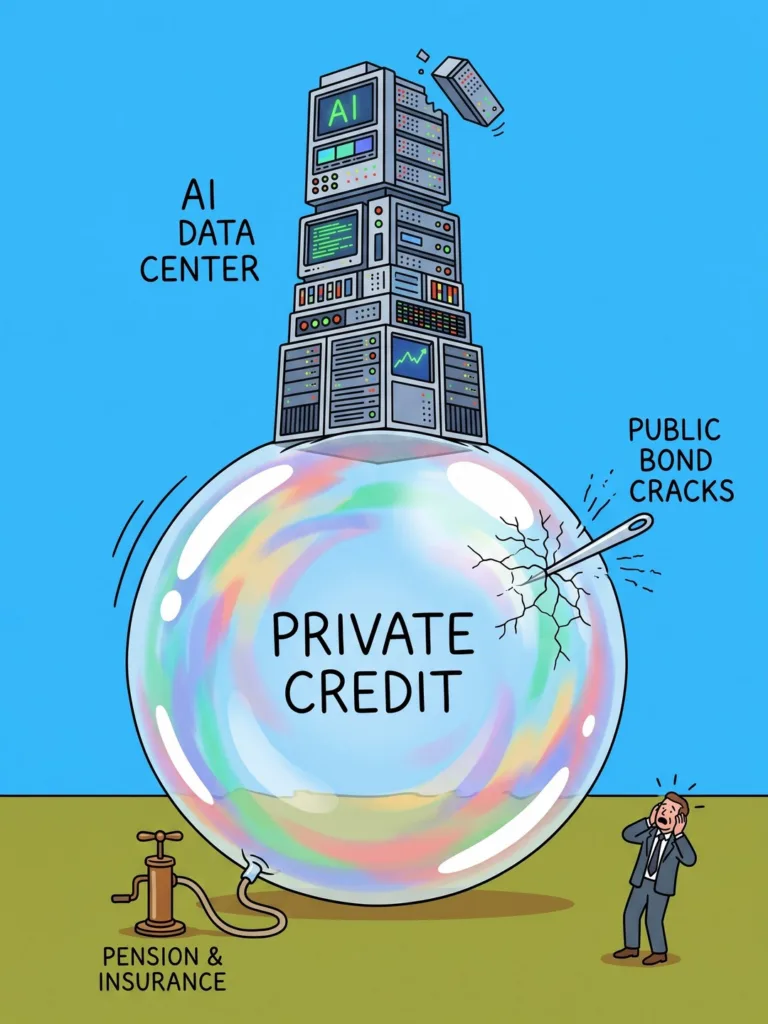
흔히 이 일을 빚 많은 회사 한 곳의 문제로 본다. 하지만 핵심은 따로 있다. AI 데이터센터를 짓는 돈은 점점 더 시세가 매일 나오지 않는 ‘사모 대출’에 기대고 있다. 매일 값이 매겨지는 코어위브 채권이 먼저 떨어지자, 시장은 AI에 빌려준 빚 전체를 의심하기 시작했다.
- 사모 대출은 무엇이고, AI에 얼마나 들어갔나
사모 대출은 은행이 아니라 사모펀드 같은 운용사가 보험사·연금 등에서 모은 돈으로 기업에 직접 빌려주는 돈이다. 은행 창구 대신 돈 많은 큰손에게 직접 빌리는 것처럼 생각하면 된다. 다만 그 큰손이 굴리는 돈에는 보험료와 연금 같은 남의 노후 자금도 섞여 있다.
미국 기업이 사모 대출로 직접 빌린 돈은 2010년 960억 달러에서 2025년 약 2.4조 달러로 커졌다. 그중 AI·빅데이터·클라우드 회사에 빌려준 돈은 2,000억 달러를 넘는다(잔액의 약 8%). 2025년 한 해 사모 대출 거래로 보면 3분의 1 이상이 AI 관련이었다. 앞선 5년간은 17%였다.
한 건의 크기도 커졌다. 올해 2분기 아폴로·블랙스톤이 이끈 350억 달러짜리 자금은 칩을 사서 앤트로픽(AI 챗봇 클로드를 만드는 회사)에 빌려주는 데 쓰였고, 투자은행 UBS는 이를 사상 최대 사모 대출 거래라고 불렀다.
- 왜 지금 거품 경고가 나오나
코어위브의 빚은 약 500억 달러다. 이 회사가 빚을 못 갚을 때를 대비하는 보험료(신용부도스와프)는 15일 보장액의 연 10% 안팎(약 1,000bp)까지 올랐다. 이 값으로 계산한 5년 안 부도 확률은 63% 가까이로, 1년 전 약 30%의 두 배다.
투자자 차마스 팔리하피티야는 코어위브 채권 수익률 그래프를 올리며 “AI 건설 붐이 사모 대출 거품을 만들고 있나”라고 물었다. 시장조사 회사 가트너의 윌 소머는 “기업·소비자 AI 매출이 계획된 AI 투자 전부에서 이익을 내기엔 부족할 것”이라고 봤다. 금융안정위원회(주요국 중앙은행·금융당국이 모인 국제기구)도 5월, 빠르게 오른 자산 가치가 급히 조정되면 “상당한 신용 손실”이 날 수 있다고 경고했다.
쉽게 말해 ‘AI가 돈을 벌어 이 빚을 갚을 수 있나’라는 의심이 매일 값이 나오는 회사채에서 먼저 가격으로 드러났다.
- 왜 사모 대출은 위험이 늦게 드러나나
회사채는 매일 거래돼 값이 바로 바뀐다. 사모 대출은 사고파는 일이 드물어 매일 시세가 없다. 코어위브 채권값이 떨어지자 한 시장 분석가는 “그 대출들은 코어위브 채권처럼 매일 값이 다시 매겨지지 않는다”고 지적했다.
매일 호가가 뜨는 아파트와 거래가 드문 빌라를 떠올리면 된다. 빌라는 거래가 없으면 장부 값이 그대로지만, 그렇다고 값이 안 떨어진 것은 아니다. 실제로 180억 달러 규모의 데이터센터 자금 ‘프로젝트 주피터’도 나중에 사고팔 때 값이 1달러당 89~91센트였다.
1,000만 원어치 채권이 79센트에 거래되면 그 값은 약 790만 원이다(가정 계산). 회사채는 이 210만 원 손실이 시세로 바로 보이지만, 비슷한 AI 데이터센터에 나간 사모 대출은 매일 시세가 없어 이런 손실이 바로 숫자로 나오지 않을 수 있다.
- 물려 있는 건 누구의 돈인가
신용평가사 무디스 추산을 인용한 보도에 따르면 미국 생명보험사 채권 투자의 약 20%가 사모·비유동성(쉽게 팔기 어려운) 채권과 연관돼 있다.
유럽중앙은행은 5월, AI 투자 수익이 실망스러울 경우 유로존 연금은 자산의 5~6%, 보험사는 약 4%를 잃을 수 있다는 충격 시나리오를 냈다. 연금 자산 1억 원에 단순 대입하면 500만~600만 원에 해당하는 크기다(가정 계산).
쉽게 말해 거품이 꺼지면 첫 손실은 돈을 빌려준 운용사가 보지만, 그 뒤에는 보험료와 연금을 낸 보통 사람이 있다.
- 이런 일이 처음인가
지난해 미국의 저신용자 자동차 대출·판매 회사 트라이컬러와 자동차 부품 회사 퍼스트브랜즈가 무너졌을 때, JP모건·바클레이스·UBS·제프리스가 손실이나 큰 노출을 보고했다. 금융안정위원회는 은행이 사모 대출과 점점 더 얽히고 있다고 경고하며 이 두 회사 사례를 들었다.
이번이 다른 점은 쏠림이다. 그때는 회사 두 곳의 사고였다면, 이번엔 사모 대출 거래의 3분의 1 이상이 AI라는 한 업종에 몰려 있다. 금융안정위원회는 전기가 모자라 데이터센터 공사가 늦어지거나 취소되면 손실이 빨라질 수 있다고 봤다.
- 비트프레스 인사이트
AI 조정을 엔비디아 주가로만 보면 위험은 매일 화면에 뜨는 숫자뿐이다. 하지만 데이터센터를 짓는 돈이 시세가 매일 안 나오는 사모 대출에 점점 더 기대고 있어, 손실은 주식보다 늦게, 한꺼번에 드러날 수 있다.
그래서 AI 주식을 하나도 안 가진 사람도 이번 조정과 무관하다고 단정하기 어렵다. 연금·보험사가 높은 이자를 찾아 사모 대출에 돈을 넣었다면, 그 손실은 늦게 내 수익률로 돌아올 수 있다.
이번 AI 조정에서 내가 영향을 받는지는 내가 가진 주식이 아니라, 내 연금·보험·고수익 채권 펀드에 ‘사모 대출’·’사모 크레딧’이 얼마나 들어 있느냐로 따져 보면 된다.
출처
https://www.marketscreener.com/news/coreweave-shares-bonds-slide-further-as-ai-debt-fears-mount-ce785dd3dd8cf522
https://finance.yahoo.com/markets/stocks/articles/elon-musk-says-yikes-coreweave-084136864.html
https://www.nakedcapitalism.com/2026/10/coreweave-stock-price-credit-market-nvidia-ai.html
https://investing.com/news/stock-market-news/coreweave-shares-bonds-slide-further-as-ai-debt-fears-mount-4951350
https://www.resultsense.com/news/2026-05-06-fsb-private-credit-ai-warning/
https://www.resultsense.com/news/2026-05-27-ecb-private-credit-ai-financial-system-risk/
https://www.insurancebusinessmag.com/us/news/technology/insurers-are-funding-ai-infrastructure–naic-wants-to-know-if-the-ratings-hold-up-578762.aspx
https://www.itiger.com/news/2581711097
https://www.itiger.com/hans/news/2577372294
용어 풀이
사모 대출 — 은행 대신 사모펀드 같은 운용사가 보험·연금 등에서 모은 돈으로 기업에 직접 빌려주는 돈으로, 사모 크레딧이라고도 부른다.
채권 수익률 — 지금 값에 채권을 사서 만기까지 들고 있을 때 받는 연 이익률로, 채권값이 떨어지면 올라간다.
신용부도스와프 — 돈을 빌린 회사가 못 갚을 때를 대비해 드는 보험으로, 보험료가 오를수록 시장이 그 회사의 부도 위험을 크게 본다는 뜻이다.
금융안정위원회 — 주요국 중앙은행·금융당국이 모여 세계 금융 시스템의 위험을 살피는 국제기구다.
비유동성 채권 — 사려는 사람이 적어 원할 때 제값에 팔기 어려운 채권이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.