지난해 온실가스 배출분을 정산하는 배출권(KAU25)은 8월 거래가 끝날 때 1톤에 2만 9,450원이었다. 1년 전 8,800원보다 234.7% 오른 값이다. 올해분(KAU26)도 10월 8일 3만 450원을 기록했다.
흔한 해석은 ‘환경 규제가 세졌다’는 것이다. 환경 단체나 정부가 다룰 이야기지, 내 주식과는 상관없어 보인다.
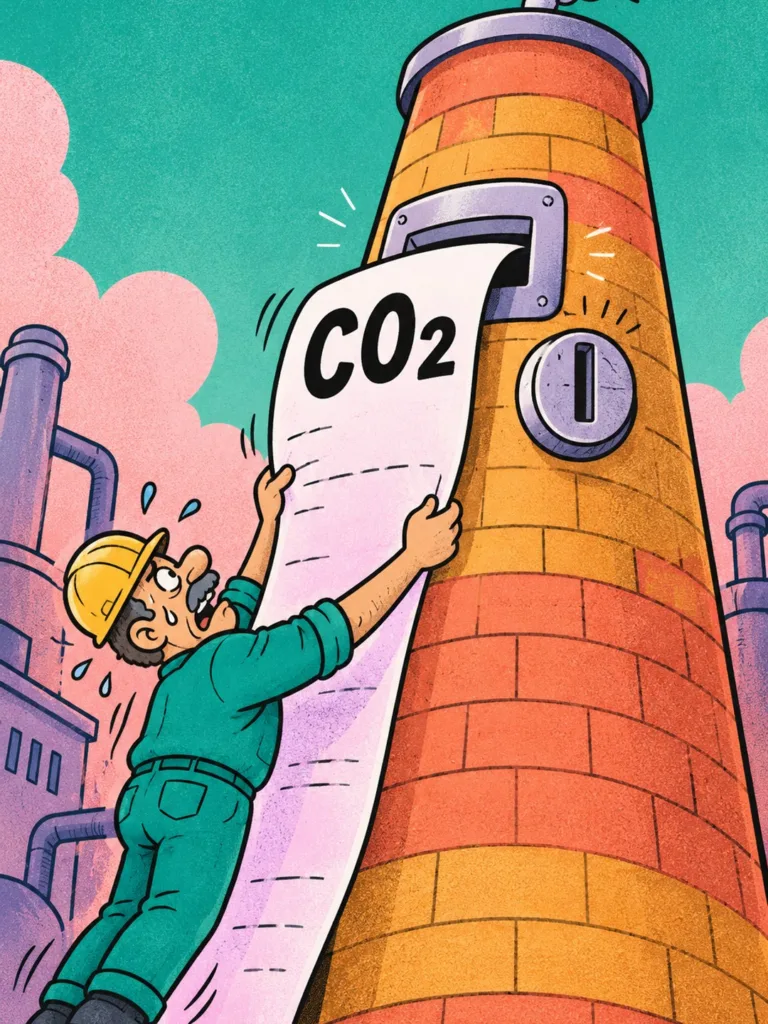
하지만 핵심은 따로 있다. 탄소배출권은 정부가 물건 개수를 정하는 시장이다. 정부가 개수를 줄이면 값이 오르고, 그 값은 연기를 많이 내는 회사의 비용이 된다.
- 탄소배출권은 무엇을 사고파는 물건인가
배출권거래제(2015년 시작)는 기업이 가진 배출권만큼만 온실가스를 내뿜게 하는 제도다. 배출권 1개가 온실가스 1톤이다. 모자라면 시장에서 사고, 남으면 판다. KAU25와 KAU26은 각각 지난해와 올해 내뿜은 온실가스를 정산할 때 쓰는 배출권이다.
쓰레기 종량제 봉투처럼 생각하면 된다. 버리는 만큼 봉투가 있어야 한다. 다만 봉투와 다른 점은, 배출권은 정부가 나라 전체에 풀 개수를 미리 정해 둔다는 것이다.
- 왜 1년 새 3배가 됐나
정부는 2026~2030년 5년 동안의 배출허용총량(기업 전체가 내뿜을 수 있는 온실가스 한도)을 25억 3,730만 톤으로 정했다. 이전 기간 30억 4,825만 톤보다 16.8% 줄었다.
정부가 공급을 줄인다 → 줄어든 기간이 시작되자 발전사와 기업이 미리 확보하려고 몰린다 → 값이 뛴다. 이번 급등이 이 영향이라고 한국경제는 전했다. 올해분 배출권은 5월까지 1만 5,000원대였지만 9월부터 3만 원 안팎에 머물고 있다.
쉽게 말해, 같은 수요에 물건이 줄었으니 값이 올랐다. 공연장 좌석을 줄이면 표값이 오르는 것과 같다.
- 이 값은 누구의 비용이 되나
배출권 1만 톤이 모자란 공장을 가정해 보자. 1톤 8,800원이면 8,800만 원이지만, 2만 9,450원이면 2억 9,450만 원이다(가정 계산). 연기 양은 같은데 비용만 약 3.3배가 된다.
포스코, 현대제철처럼 탄소 배출이 많은 철강사가 직격탄을 맞을 수 있다는 분석이 나온다. 철강사는 배출권을 100% 공짜로 할당받지만, 할당보다 더 내뿜을 때는 모자란 만큼 사야 한다.
발전사는 사정이 다르다. 2025년 11월 정부 계획에 따르면 경매로 돈을 내고 사야 하는 몫(유상할당)을 2026년 15%에서 2030년 50%까지 단계적으로 높인다.
- 반대편에서 돈을 버는 상품은 무엇인가
유럽 탄소배출권은 2월 1톤에 69유로까지 내렸다가 10월 86유로까지 올랐다. 유럽도 배출권 발행 한도를 줄여 가는 중이다.
이를 따르는 ‘KODEX 유럽탄소배출권선물ICE(H)’의 최근 6개월 수익률은 16.99%였다. 같은 기간 국제 유가를 따르는 ‘KODEX WTI원유선물(H)’은 15.78%였다. 1,000만 원을 넣었다면 지난 6개월 수익이 각각 약 170만 원, 158만 원이었던 셈이다(가정 계산, 지난 수익률).
국내 배출권이 아니라 유럽 배출권을 따르는 상품이다. 다만 글로벌 배출권 값이 오르면 국내 값도 함께 움직이는 경향이 있다. 공급을 줄이는 원리는 같다. 배출하는 회사에는 비용인 값 상승이, 배출권을 가진 쪽에는 수익이 된다.
- 앞으로 무엇이 바뀌나
공급 감축은 이어질 전망이다. 정부는 2030년에는 배출허용총량을 3억 6,000만 톤까지 줄이는 것을 목표로 한다. 5년 합계가 아니라 2030년 목표치다. 2045년까지 2018년 순배출량의 84~90% 이상을 줄이는 탄소중립기본법도 8월 국회를 통과했다. 값이 더 오르면 기업뿐 아니라 은행, 기관투자자도 거래에 뛰어들어 추가로 오를 수 있다는 전망도 나온다.
유럽에서도 발행 한도를 줄이자 값이 올랐다. 이번이 다른 점은 한국형 시장안정화예비분 제도가 이번 기간부터 도입됐다는 것이다. 총량 안에서 정부가 기업에 나눠 주지 않고 쥐고 있는 8,528만 톤을, 값이 급등·급락하지 않도록 쓰는 장치다.
- 비트프레스 인사이트
탄소중립은 착한 구호처럼 들리지만, 주식을 가진 사람에게는 비용표다. 정부가 허용 총량을 줄이는 만큼 배출권 값이 오르고, 그 값은 철강·발전처럼 연기를 많이 내는 회사의 비용 부담이 된다.
최관순 SK증권 연구원은 “탄소중립이 선의의 문제가 아니라, 기업 재무성과를 결정하는 중요한 변수가 됐다”고 했다. 반대로 배출권 가격을 따르는 상품에는 같은 변화가 수익이 된다.
그래서 탄소 뉴스를 볼 때는 환경이 좋아지는지보다, 정부가 줄인 총량이 어느 회사의 비용이 되고 어느 상품의 수익이 되는지를 먼저 따져 보면 된다.
출처
https://www.hankyung.com/article/2026101144481
https://www.hankyung.com/article/202609220260i
https://www.heraldk.com/article/2025111000481339526
https://news.tf.co.kr/read/economy/2260922.htm
용어 풀이
배출권거래제 — 기업이 가진 배출권만큼만 온실가스를 내뿜게 하고, 모자라거나 남는 배출권은 시장에서 사고팔게 하는 제도다.
배출허용총량 — 정부가 정한 기간 동안 대상 기업 전체가 내뿜을 수 있는 온실가스의 한도로, 시장에 풀리는 배출권 개수의 상한이다.
유상할당 — 정부가 배출권을 공짜로 나눠 주지 않고 경매로 팔아 기업이 돈을 내고 사게 하는 방식이다.
KAU25·KAU26 — 각각 지난해와 올해 내뿜은 온실가스를 정산하는 데 쓰는 배출권으로, 뒤 숫자가 연도를 뜻한다.
시장안정화예비분 — 배출권 값이 너무 뛰거나 빠지지 않게 정부가 기업에 나눠 주지 않고 따로 쥐고 있는 배출권이다.
비트프레스 기사는 투자 판단을 돕기 위한 정보이며, 특정 종목·코인의 매수나 매도를 권하지 않습니다. 투자 결정과 그 결과의 책임은 투자자 본인에게 있습니다.